China - Met alleen export red je het uiteindelijk niet

Bbp-groei in 2026 gesteund door wereldwijde AI-hausse, maar onevenwichtigheden zijn toegenomen. Voortzetting van gerichte, stapsgewijze steunmaatregelen moet bbp-groei in 2027 veiligstellen. Het Six Networks programma zou moeten bijdragen aan een omslag in de investeringen. Ondanks strubbelingen denken we niet dat handelsspanningen met VS/EU in 2027 uit de hand lopen. We verwachten dat de jaarlijkse reële bbp-groei in 2027 en 2028 rond 4,5% blijft.
Terugblik op 2026: bbp-groei gesteund door wereldwijde AI-/techhausse…
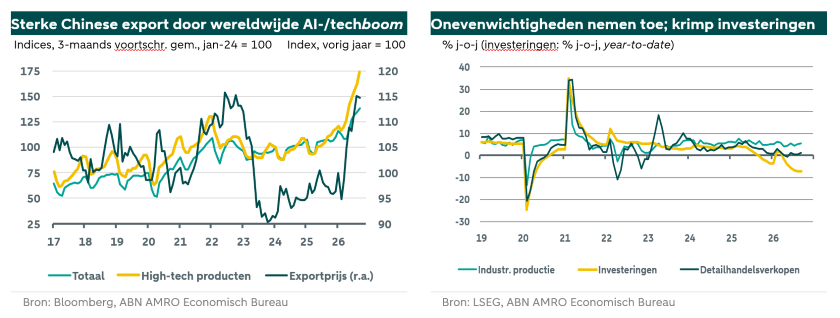
De reële bbp-groei hield in 2026 redelijk goed stand, ondanks de negatieve effecten van de oorlog in Iran en de daarmee samenhangende energiecrisis, en de zwakke binnenlandse vraag. Na een sterke start in het eerste kwartaal (5,0% j-o-j) vertraagde de reële bbp-groei in het tweede kwartaal (4,3%). Enig herstel volgde in het derde kwartaal (4,5%, in lijn met onze raming), dankzij de uitvoer en een herstel van de productie van olieraffinaderijen. Voor heel 2026 verwachten we een groei van 4,6%, aan de onderkant van de door Beijing gehanteerde bandbreedte voor het groeidoel van 4,5–5,0%. Toch was de groei ook dit jaar weer ongebalanceerd, waarbij de binnenlandse oneven-wichtigheden tussen vraag en aanbod toenamen. De aanbodzijde werd ondersteund door de wereldwijde AI/tech-hausse. De groei van de industriële productie bleef het hele jaar solide, ondanks het conflict in Iran en andere verstoringen. De uitvoerwaarde – en in het kielzog daarvan de invoerwaarde – steeg sterk. Dit kwam echter niet alleen door AI-gerelateerde producten: ook de auto-export groeide fors. Bovendien wordt de toename van de buitenlandse handel mede verklaard door hogere uitvoer- en invoerprijzen.
…maar binnenlandse onevenwichtigheden tussen vraag en aanbod zijn toegenomen en voeden handelsspanningen
Daarentegen bleef de binnenlandse vraag tot dusver gedurende heel 2026 zwak. De Chinese consument blijft voorzichtig en blijft sparen en/of schulden afbouwen. Het consumentenvertrouwen wordt gedrukt door de aanhoudende malaise op de vastgoedmarkt (hoewel er enige tekenen van verlichting zijn), een zwakke arbeidsmarkt, een lagere inkomensgroei en beperkte sociale vangnetten. De detailhandelsverkopen blijven ver achter bij de industriële productie, waarbij vooral de verkoop van duurzame goederen, waaronder auto's, zwak is. De investeringen krompen opnieuw. Dit wordt nog steeds vooral gedreven door de vastgoedinvesteringen, maar ook de investeringen in de industrie en infrastructuur zijn gaan krimpen. Deze investeringsdaling weerspiegelt deels strengere regels (zoals campagnes tegen excessieve concurrentie, en corruptie) en de moeilijkere financiële positie van veel lokale overheden, die traditioneel een belangrijke rol spelen in publieke investeringsplannen. Al met al leiden de onevenwichtigheden tussen vraag en aanbod en de daaruit voortvloeiende overcapaciteit tot grotere externe overschotten en handelsfricties (zie hieronder). De zwakke vraag komt ook tot uiting in de aanhoudend lage consumentenprijsinflatie, hoewel de producentenprijsinflatie is gestegen onder invloed van hogere energieprijzen. China heeft de energieschok al met al goed opgevangen, deels door over te schakelen op andere energiebronnen (elektriciteit, steenkool). China heeft zich zelfs ontpopt tot de mondiale ‘swing consumer’ van olie, hoewel het land de productie van olieraffinaderijen dit jaar soms heeft teruggeschroefd en uitvoerbeperkingen heeft opgelegd – met gevolgen voor de mondiale markten.
Voortzetting van gerichte steun moet bbp-groei in 2027 veiligstellen
We gaan ervan uit dat de groeibijdrage van de netto-uitvoer volgend jaar afneemt, doordat handelspartners zoals de EU (zie hieronder) verdere maatregelen nemen om bepaalde invoer uit China (zoals auto's) te beperken, en de mondiale AI-/techboom wat aan kracht verliest. Dit betekent dat beleidsmakers meer zullen moeten doen om de totale bbp-groei in 2027 veilig te stellen. Meer steun voor de vraagkant zou twee vliegen in één klap slaan, hoewel industriebeleid en technologische opwaardering waarschijnlijk een prominent strategisch doel blijven. Deze zomer zagen we al een verschuiving in de beleidskoers, nadat de begrotingssteun in de eerste helft van 2026 tegenviel. Beijing keurde een kredietfaciliteit van RMB 800 miljard goed voor beleidsbanken, ter ondersteuning van kredietverlening aan infrastructuur en technologie, sectoren die onder het zogenoemde Six Networks programma vallen (zie hierna). Ook werd de uitgifte van RMB 550 miljard aan obligaties door lokale overheden goedgekeurd en werden maatregelen genomen ter ondersteuning van de vastgoedsector. Ondertussen verlaagde de PBoC de beleidsrente op de ‘pledged supplementary lending facility’ en voerde zij enkele technische wijzigingen door in haar monetaire beleidskader (waaronder de overstap naar de daggeldrente op omgekeerde repo's als centrale beleidsrente). We verwachten verdere stapsgewijze monetaire verruiming (in de vorm van geringe verlagingen van beleidsrentes en lagere reservevereisten voor banken), naast aanhoudende gerichte begrotingssteun voor huishoudens en bedrijven (waaronder grotere inspanningen om betalingsachterstanden van de publieke sector aan particuliere leveranciers weg te werken). Meer duidelijkheid over de steunplannen van de overheid voor 2027 volgt waarschijnlijk tijdens de jaarlijkse Centrale Economische Werkconferentie in december.
Het Six Networks programma zou moeten bijdragen aan omslag investeringen
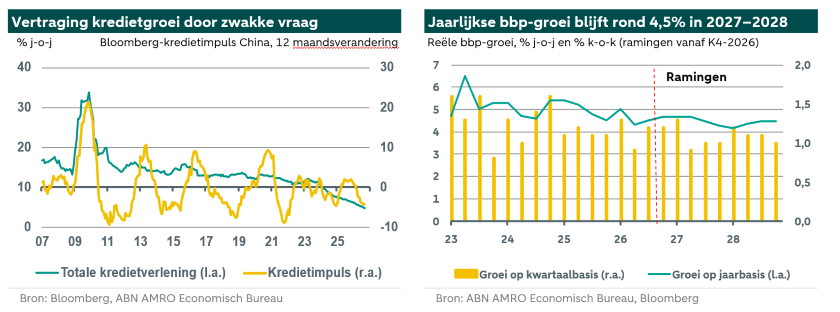
Het belangrijkste investeringsproject van Beijing is het Six Networks (Zes Netwerken) programma, een meerjarig infrastructuurplan van circa CNY 25 biljoen voor zes sectoren die cruciaal worden geacht om China's toekomstige technologische leiderschap te versterken: computers/data/AI, communicatie, logistiek, elektriciteitsnetten, ondergrondse leidingen en water. In nominale termen zouden deze investeringen in 2026–2030 jaarlijks gemiddeld circa 3,5% van het bbp van 2026 bedragen. Dit moet echter worden bezien tegen de achtergrond van de hierboven genoemde bredere investeringsmalaise, terwijl deze bedragen niet volledig 'nieuw geld' zijn. Het programma was al opgenomen in het vorige vijfjarenplan van China: de nominale stijging ten opzichte van het eerdere plan bedraagt 35%. Toch vinden we dit programma nog steeds een veelbelovend initiatief, omdat het: 1) de centrale overheid een grotere rol geeft, waardoor zij de belemmeringen waarmee lokale overheden worden geconfronteerd kan omzeilen. Lokale overheden kunnen zelfs nog voorzichtiger worden in de aanloop naar het 21e congres van de Chinese Communistische Partij in het vierde kwartaal van 2027, 2) beter gecoördineerd en toekomstbestendiger lijkt dan de traditionele infrastructuurprojecten die doorgaans worden gekozen om de groei op korte termijn te stimuleren, en 3) zou kunnen bijdragen aan een uitbodeming van de kredietgroei (die al lange tijd vertraagt door de zwakke krediet-vraag) en een omslag in de totale investeringen.
Ondanks strubbelingen denken we niet dat handelsrelaties met VS/EU uit de hand zullen lopen in 2027
We gaan ervan uit dat de overweldigende Blue Wave bij de Amerikaanse tussentijdse verkiezingen niet zal leiden tot grote, onmiddellijke veranderingen in de handelsrelatie tussen de VS en China. De ontmoeting tussen Trump en Xi in september bevestigde dat beide grootmachten liever vasthouden aan het fragiele evenwicht. De wapenstilstand rond invoerheffingen en strategische knelpunten is verlengd tot 1 januari 2027 en zal waarschijnlijk verder worden verlengd. De VS stelden een aanvullende overcapaciteitsheffing van 7,5% uit, maar China had aangegeven die hoe dan ook te zullen tolereren (na eerdere verlagingen van invoerheffingen). De handelsrelaties tussen de EU en China bevinden zich momenteel op een kritiek punt, waarbij de EU haar handelsinstrumentarium uitbreidt om met China samenhangende uitdagingen en risico's aan te pakken. Hoewel de EU zich strenger opstelt, is de gekozen aanpak minder ontwrichtend dan die van de VS vorig jaar. De recente overeenkomst over de invoer van hybride auto's in de EU is een duidelijk voorbeeld van een meer op samenwerking gerichte aanpak. Gezien hun wederzijdse economische belangen verwachten we niet dat de spanningen tussen de EU en China escaleren tot een volledige handelsoorlog (zie onze thematische publicatie Leidt China-schok 2.0 tot een handelsoorlog tussen de EU en China?).
We verwachten dat de jaarlijkse bbp-groei in 2027 en 2028 rond 4,5% blijft
Al met al voorzien we in ons basisscenario meer gerichte stimulering om de bbp-groei te stabiliseren, in plaats van een 'grote bazooka' die een nieuwe groeispurt in gang zet. We gaan ervan uit dat Beijing voor 2027 een groeidoel van 'rond 4,5%' vaststelt (te bevestigen tijdens de vergadering van het Nationale Volkscongres die begin maart gepland staat). We hebben ons kwartaalgroeiprofiel enigszins aangepast, omdat we verwachten dat de gerichte stimulering vooral aan het begin van 2027 doorwerkt. We verwachten dat de groei op jaarbasis licht afneemt, van 4,6% in 2026 naar 4,5% in 2027 en 4,4% in 2028. De belangrijkste neerwaartse risico's voor onze groeiramingen zouden voortvloeien uit 1) tegenvallende gerichte steunmaatregelen, 2) een ernstigere (hernieuwde) escalatie van handelsspanningen met de EU en/of de VS, en 3) andere geopolitieke gebeurtenissen (zoals een intensivering van het conflict rond Taiwan). Opwaartse risico's zouden voortkomen uit sterker dan verwachte maatregelen om de vastgoedsector te stabiliseren, de binnenlandse consumptie en investeringen te stimuleren, en/of andere maatregelen om de binnenlandse onevenwichtigheden tussen vraag en aanbod te verminderen. Een dergelijke herbalancering zou ook kunnen helpen de handelsfricties te verzachten.