Duitsland - Het economisch herstel is geen reden om achterover te leunen

Het huidige economisch herstel zet in 2027 door, vooral dankzij de begrotingsimpulsen die nog in het verschiet liggen. Op langere termijn liggen de groeivooruitzichten in lijn met de potentiële groei van circa 0,3 procent. Inflatie blijft in 2027 een punt van zorg, maar de impact ervan neemt in de loop van het jaar af.
Alexander Krüger
Hoofdeconoom Duitsland
Bastian Hepperle
Senior econoom
Het goede nieuws tot dusver dit jaar is dat de Duitse economie de stagnatie van de afgelopen jaren achter zich heeft gelaten. Ondanks de iets lagere bbp-groei in het derde kwartaal blijft dit beeld overeind. We verwachten voor 2026 een bbp-groei van 1,3 procent. Dat zou betekenen dat de economie de druk van de sterk gestegen energieprijzen en de hittegolf tot op zekere hoogte heeft opgevangen.
Hoe gunstig het groeicijfer voor 2026 ook lijkt, het is geen reden voor feestvreugde. Het economisch herstel wordt vooral gedragen door het met leningen gefinancierde stimuleringspakket voor infrastructuur en defensie dat de Duitse federale regering in 2025 heeft aangenomen. Zonder deze impuls zou het herstel aanzienlijk zwakker zijn geweest, los van de gevolgen van de Iran-oorlog. Uit een nadere analyse van het groeicijfer blijkt bovendien dat de verwachte groei van 1,3 procent deels berust op een werkdageneffect van 0,25 procentpunt en een hoger startniveau aan het begin van het jaar (0,2 procentpunt). De onderliggende economische dynamiek was dus zwakker dan het groeicijfer op het eerste gezicht doet vermoeden. Bovendien blijft de sinds het einde van de coronapandemie opgebouwde groeiachterstand ten opzichte van andere landen aanzienlijk.
Economisch herstel zet door
We hebben er vertrouwen in dat de economie in 2027 het groeitempo van dit jaar vasthoudt. Belangrijke vertrouwensindicatoren wijzen volgens ons in die richting. Ook de recordomvang van de orderportefeuille in de industrie geeft reden tot optimisme. Over de hele linie zien we bij bedrijven echter geen duidelijke bereidheid om de bestaande productiecapaciteit aanzienlijk intensiever te benutten. Gezien het lastige ondernemingsklimaat vinden we dat begrijpelijk. Hoge energieprijzen en belastingen en een grote regeldruk zijn slechts enkele van de factoren die daarbij een rol spelen. Duitsland blijft daardoor internationaal gezien kampen met aanzienlijke concurrentienadelen. Naast het Amerikaanse invoertarievenbeleid en de agressieve prijsstrategieën van Chinese concurrenten vormen nu ook de stijgende rente en politieke onzekerheid een belasting. Investeringen in capaciteitsuitbreiding zijn daarom voorlopig niet aan de orde. Er is weinig uitzicht op een sterkere economische dynamiek in de komende kwartalen. Bovendien zullen er waarschijnlijk eerder banen verdwijnen dan bijkomen. Dat vertroebelt ook de vooruitzichten voor de consumptie. Omdat we geen snelle en aanzienlijke daling van de energieprijzen voorzien, houdt het daaruit voortvloeiende koopkrachtverlies voorlopig aan. De daling van de olieprijzen die we voor 2027 verwachten, zal naar verwachting wel verlichting brengen.
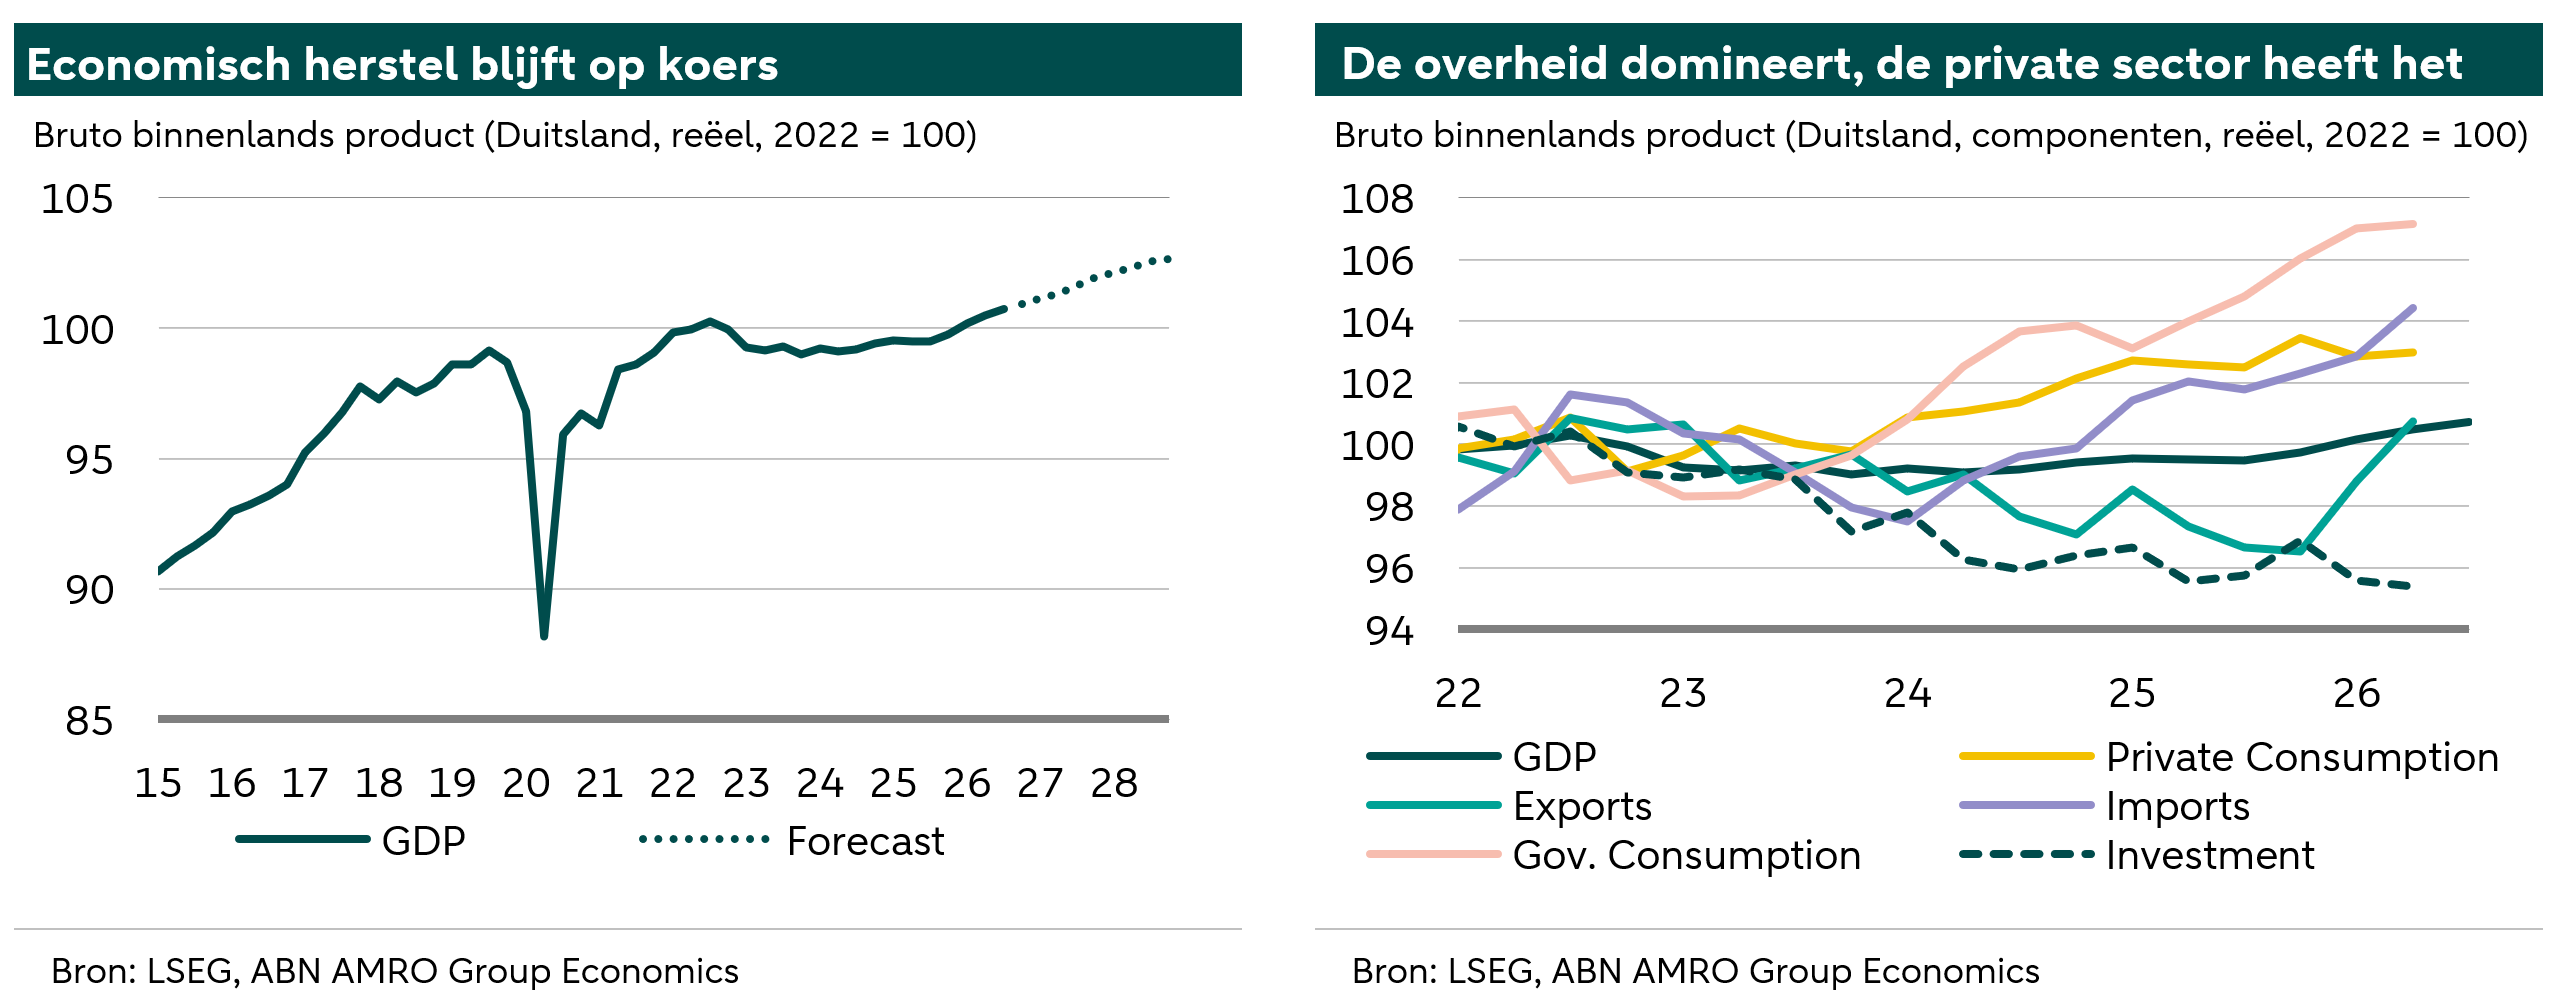
Per saldo verwachten we dat het bbp de komende kwartalen gestaag groeit, aangedreven door het begrotingsbeleid. Voor 2027 ramen we de bbp-groei op 1,0 procent. Volgens ons komt dit voort uit een hernieuwde, duidelijke stijging van de overheidsconsumptie en een toename van de investeringen vanaf een laag niveau. De buitenlandse handel zal de economische groei daarentegen waarschijnlijk licht drukken, doordat we een hoge invoer verwachten. De bbp-groei profiteert in 2027 ook van een werkdageneffect van 0,1 procentpunt en een hoger startniveau van 0,3 procentpunt. Al met al is er volgens ons geen sprake van een krachtig herstel dat op eigen benen kan staan. We zien voor 2027 dan ook weinig ruimte voor een verdere conjuncturele opleving.
Hervormingen zijn dringend nodig
Onze verwachting dat de bbp-groei in 2028 terugvalt naar 0,7% is ingegeven door structurele factoren. Het is al lang duidelijk dat de economie een doortastend hervormingsbeleid aan de aanbodzijde nodig heeft om in te spelen op demografische en geopolitieke veranderingen en de internationale concurrentiekracht te versterken. De economische argumenten daarvoor liggen al geruime tijd op tafel. Ook met Agenda 2010 zijn positieve ervaringen opgedaan. Toch is de hervormingsbereidheid in de politiek niet van de grond gekomen. Dat in Duitsland vooral de overheid de economische groei aanjaagt, had politici echter al lang zorgen moeten baren. De investeringen staan ondertussen al geruime tijd op een laag pitje. In een bloeiende economie zou de impuls juist vooral van de private sector moeten komen, niet van de overheid.
De huidige positieve economische cijfers zijn dan ook geen reden voor feestvreugde. De Duitse federale regering is er tot dusver niet in geslaagd een groot deel van de middelen uit het stimuleringspakket voor investeringen in te zetten. Juist investeringen vergroten de productiecapaciteit en maken daarmee op langere termijn een hoger groeipad mogelijk. Bij een normale benutting van die capaciteit kan de bbp-groei dan duurzaam hoger uitvallen. In plaats daarvan gaat een groot deel van de middelen naar consumptieve uitgaven. Beleidsmakers zullen hierin voorlopig waarschijnlijk geen ingrijpende verandering aanbrengen, waardoor belemmeringen voor de groei naar verwachting blijven bestaan. Voor de groeivooruitzichten levert dat volgens ons het volgende beeld op: 1) Het economisch herstel in 2026/27 lijkt sterk op een kortstondige opleving; 2) Voorbij 2028 daalt de bbp-groei naar onze raming van het groeipotentieel op lange termijn, circa 0,3%; 3) De groeivertraging zal a) bij beleggers leiden tot toenemende twijfels over de houdbaarheid van de overheidsschuld, die ook na 2027 verder zal oplopen. Zij zullen daarom in de toekomst waarschijnlijk hogere risicopremies verlangen. Daarnaast b) zal de strijd om de verdeling van de welvaart naar verwachting nog heviger worden dan nu al het geval is. Dat vergroot echter het risico dat bedrijven en gekwalificeerde arbeidskrachten Duitsland de rug blijven toekeren, terwijl de demografische ontwikkelingen juist vragen om hun behoud. Politiek ingrijpen had dan ook al lang moeten plaatsvinden, zeker omdat het waarschijnlijk jaren duurt voordat hervormingen hun vruchten afwerpen.
Inflatie blijft een punt van zorg
Voor 2027 verwachten we een inflatie van 2,9 procent. Dat is nog iets hoger dan onze raming van 2,7 procent voor 2026. Onze aannames over de energieprijzen zijn bepalend voor het verloop van de inflatie gedurende het jaar.
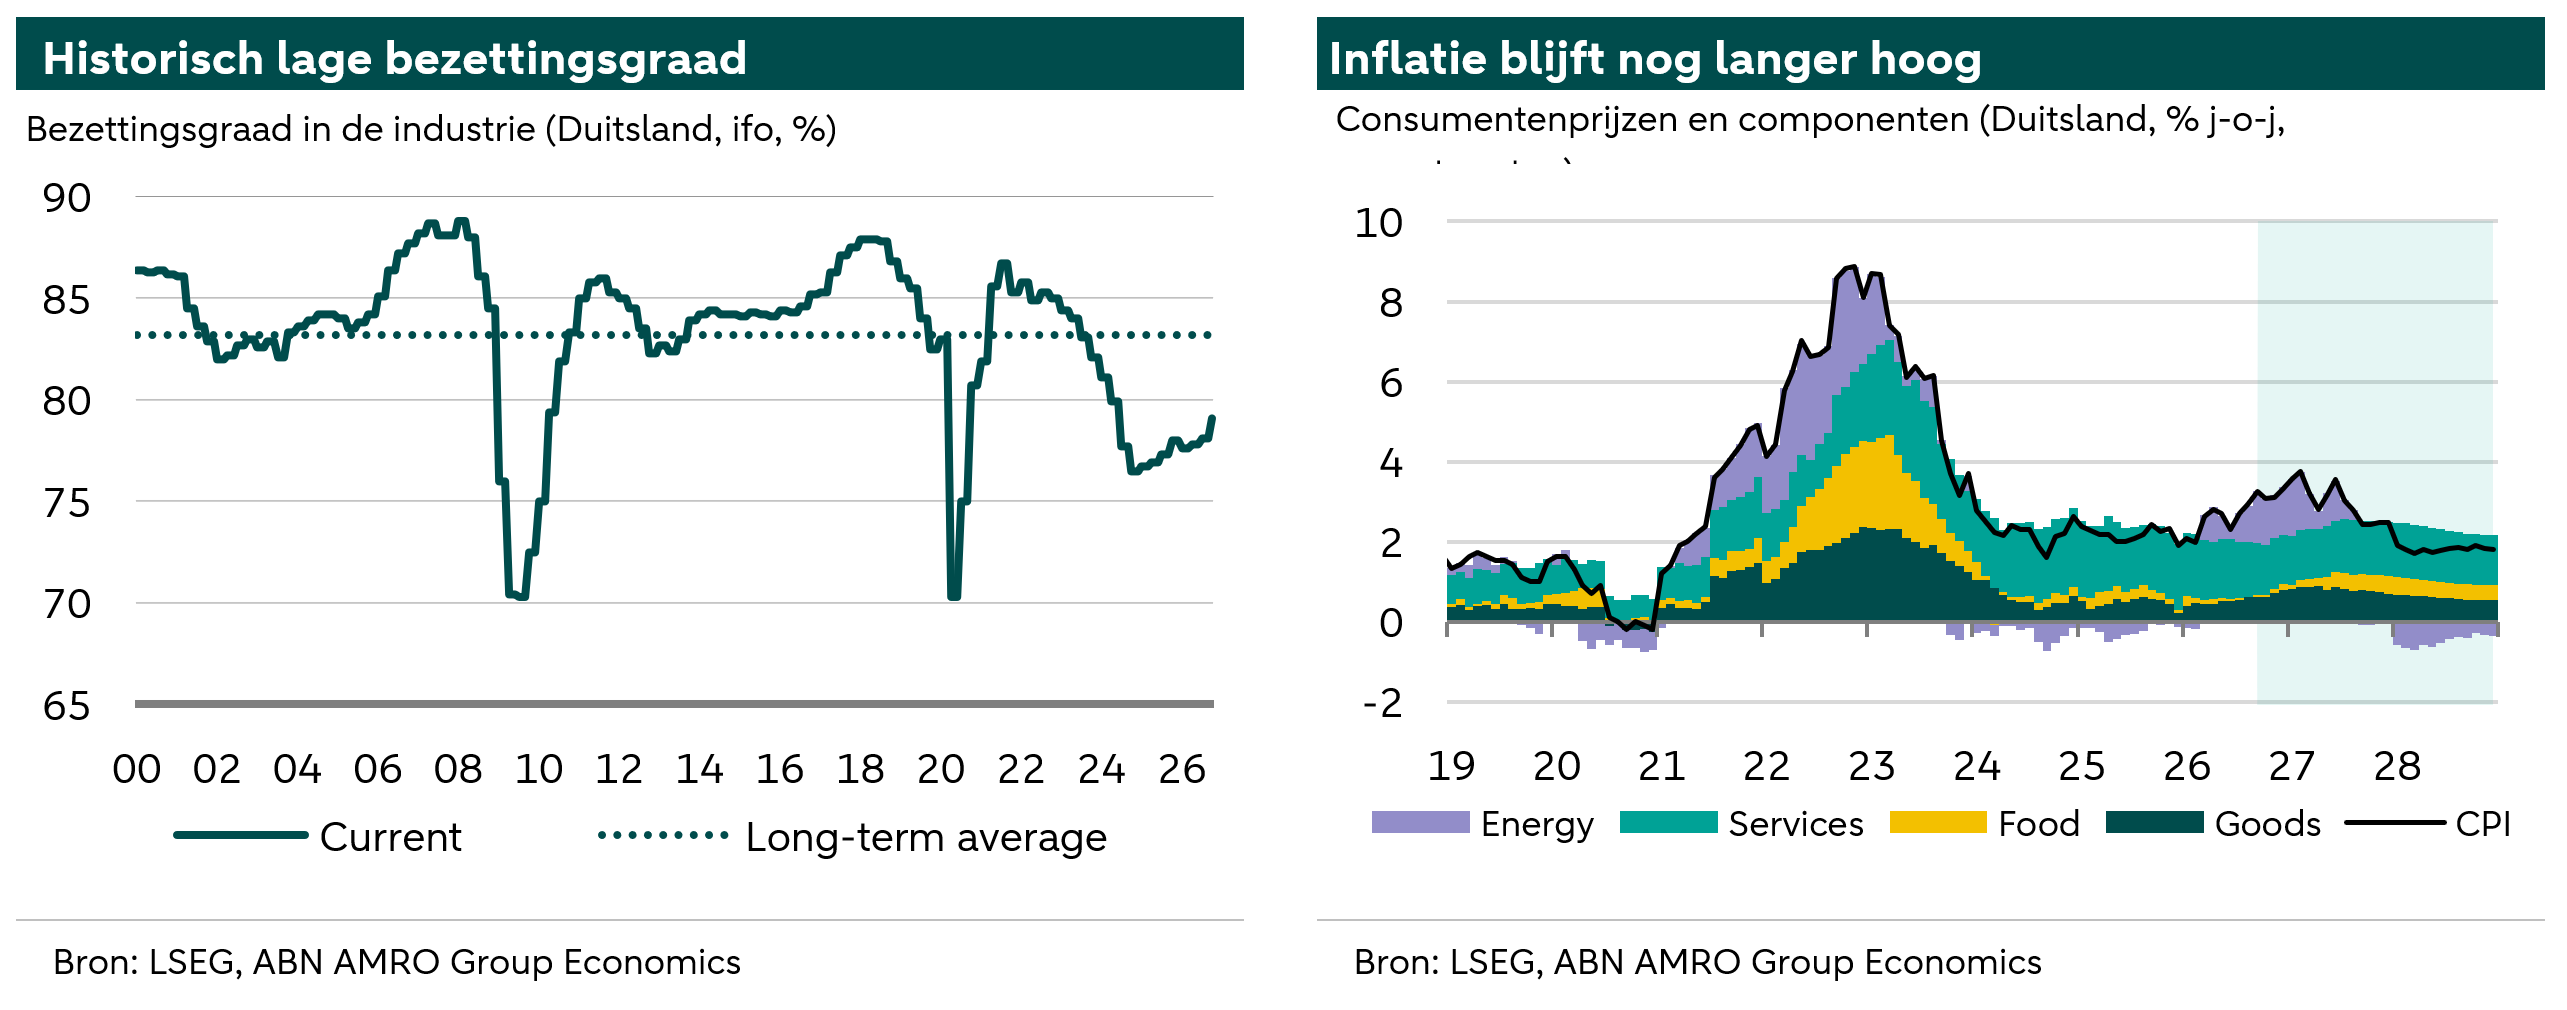
Onze raming berust op de aanname dat de prijzen van diesel, benzine en stookolie aanvankelijk hoog blijven en in 2027 geleidelijk dalen. Tegenover de neerwaartse druk op de inflatie die daarvan uitgaat, staat een tegengesteld effect van de gas- en elektriciteitsprijzen. Die stijgen door hogere kosten, die energiebedrijven waarschijnlijk aan hun klanten doorberekenen. Per saldo blijft de energiecomponent op jaarbasis stijgen, wat de consumentenprijzen opdrijft. Voor voedselprijzen geldt een vergelijkbaar beeld, mede door El Niño. De indirecte effecten van de energieprijsschok zijn daarin nog niet verwerkt. De opwaartse druk vanuit de dienstenprijzen blijft waarschijnlijk beperkt. We verwachten dat de inflatie aan het begin van het jaar boven de 3,5 procent uitkomt, maar tegen het einde van het jaar daalt naar 2,0 tot 2,5 procent. Omdat de energieprijzen naar verwachting in 2027 grotendeels zijn genormaliseerd, voorzien we voor 2028 een inflatie die in lijn ligt met de prijsstabiliteitsdoelstelling van de ECB van 2,0 procent.