Energievooruitzichten 2027: Op weg naar een nieuw evenwicht

De energiemarkten gaan 2027 in met lage voorraden, verstoorde handelsstromen en aanhoudende aanbodbeperkingen. Deze vooruitblik bespreekt ruwe olie, Europees gas en geraffineerde olieproducten en analyseert hoe een herstellend aanbod en nieuwe capaciteit de prijzen gedurende het jaar kunnen drukken. Hoewel we een normalisering verwachten, zullen voorraadaanvulling, raffinaderijherstel en knelpunten in het scheepvaartverkeer het hersteltempo beperken. Geopolitieke onzekerheid en weersomstandigheden blijven belangrijke risico’s voor de vooruitzichten.

Oliemarkten
De oliemarkt beweegt van ernstige aanbodtekorten naar een betere balans tussen vraag en aanbod
Exporteurs uit het Midden-Oosten herstellen de oliestromen via alternatieve routes en vervoersmethoden, waardoor de export weer dicht bij het niveau van vóór het VS-Iran conflict komt
Lage voorraden en aanhoudende onzekerheid houden de markt op korte termijn gevoelig voor verdere verstoringen
Wij verwachten dat de oliemarkt in 2027 weer een aanbodoverschot kent en dat de olieprijzen zullen dalen
Gasmarkten
Door de lage gasvoorraden staat Europa voor een winter met relatief weinig aanbod en een uitdagend seizoen voor voorraadvorming in de zomer van 2027
Verstoringen in het Qatarese aanbod en de afbouw van Russisch gas vergroten de afhankelijkheid van Amerikaans LNG en Noorse pijpleidingstromen
Nieuwe LNG-capaciteit, vooral in de VS, zou de prijzen in 2027 moeten verlagen, maar deze blijven naar verwachting boven het niveau van vóór de oorlog
Weersomstandigheden, geopolitieke spanningen en vertragingen bij de ingebruikname van nieuwe LNG-capaciteit blijven belangrijke opwaartse prijsrisico’s
Markten voor geraffineerde producten
Aanbodverstoringen en een lagere raffinagecapaciteit hebben de mondiale markt verkrapt
De raffinageverwerking is het sterkst gedaald in Rusland, het Midden-Oosten en China
Het herstel van schade aan complexe raffinageapparatuur in het Midden-Oosten en Rusland kost tijd
Uitgesteld onderhoud vergroot het risico op onverwachte uitval van raffinaderijen
Nieuwe raffinagecapaciteit wordt geleidelijk in gebruik genomen maar dit zal de tekorten niet direct oplossen
De prijzen van geraffineerde producten blijven begin 2027 waarschijnlijk hoog en dalen vervolgens in de loop van het jaar
Naar verwachting normaliseert de markt in 2028, wat tot aanzienlijk lagere prijzen leidt
Oliemarkten
Krap aanbod en hoge vervoerskosten ondersteunden olieprijzen ondanks de recente daling
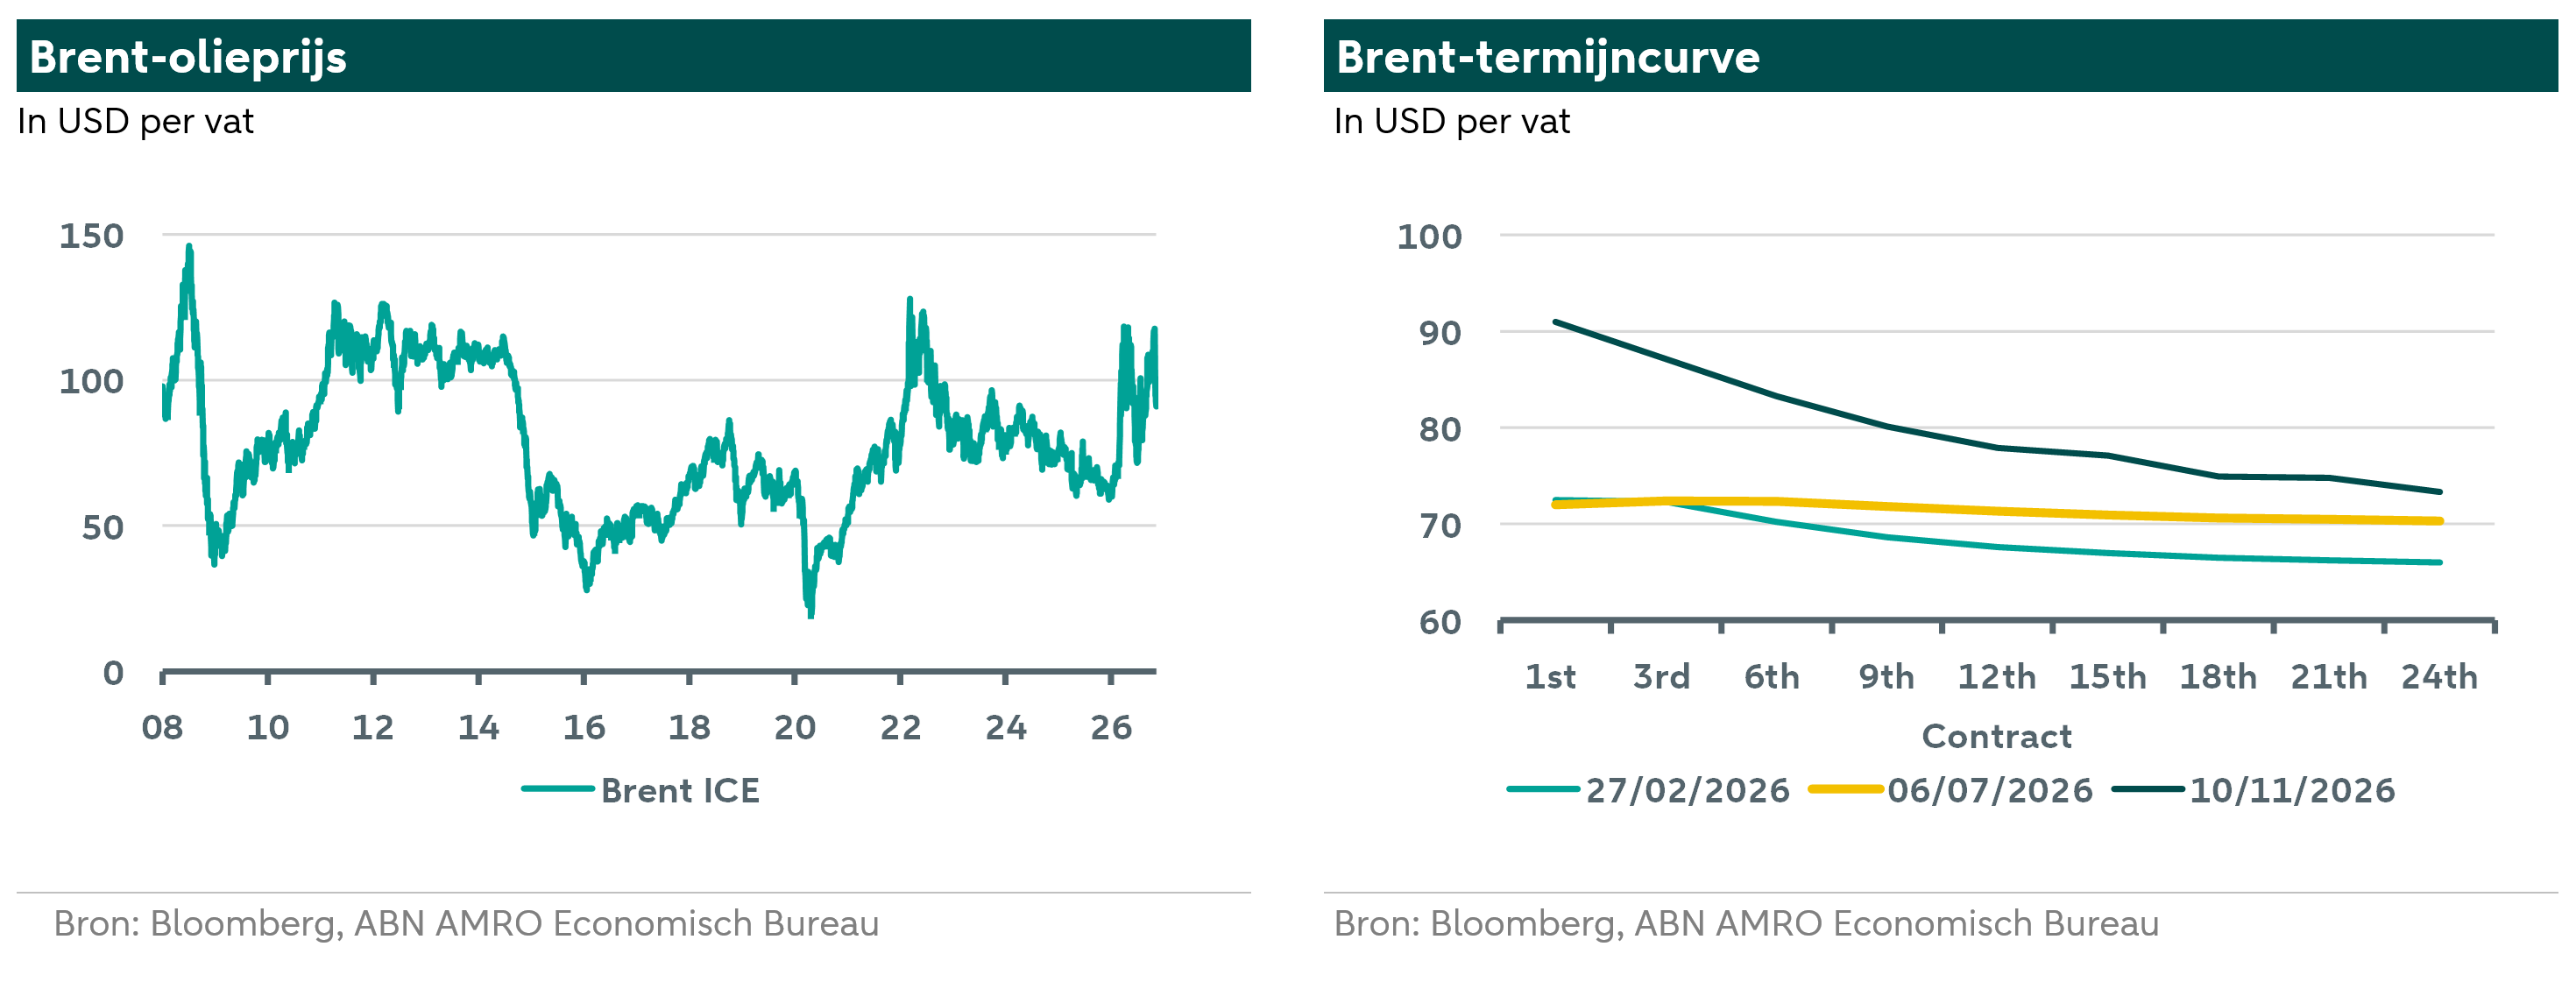
De prijzen van ruwe olie zijn tussen begin 2026 en eind oktober sterk gestegen. De Brent-prijzen waren bijna verdubbeld, terwijl de WTI-prijzen met meer dan 80% zijn gestegen. Vanaf begin november zijn de prijzen aanzienlijk gedaald: WTI met 18% en Brent met 23%. De daling volgde aanvankelijk op signalen dat de VS en Iran bereid waren de gesprekken te hervatten. De uitslag van de Amerikaanse tussentijdse verkiezingen zette de prijzen vervolgens verder onder druk. De markten interpreteerden de sterke winst van de Democraten als een grotere kans op een eerder einde aan de oorlog met Iran, die zeer impopulair is onder Amerikaanse kiezers.
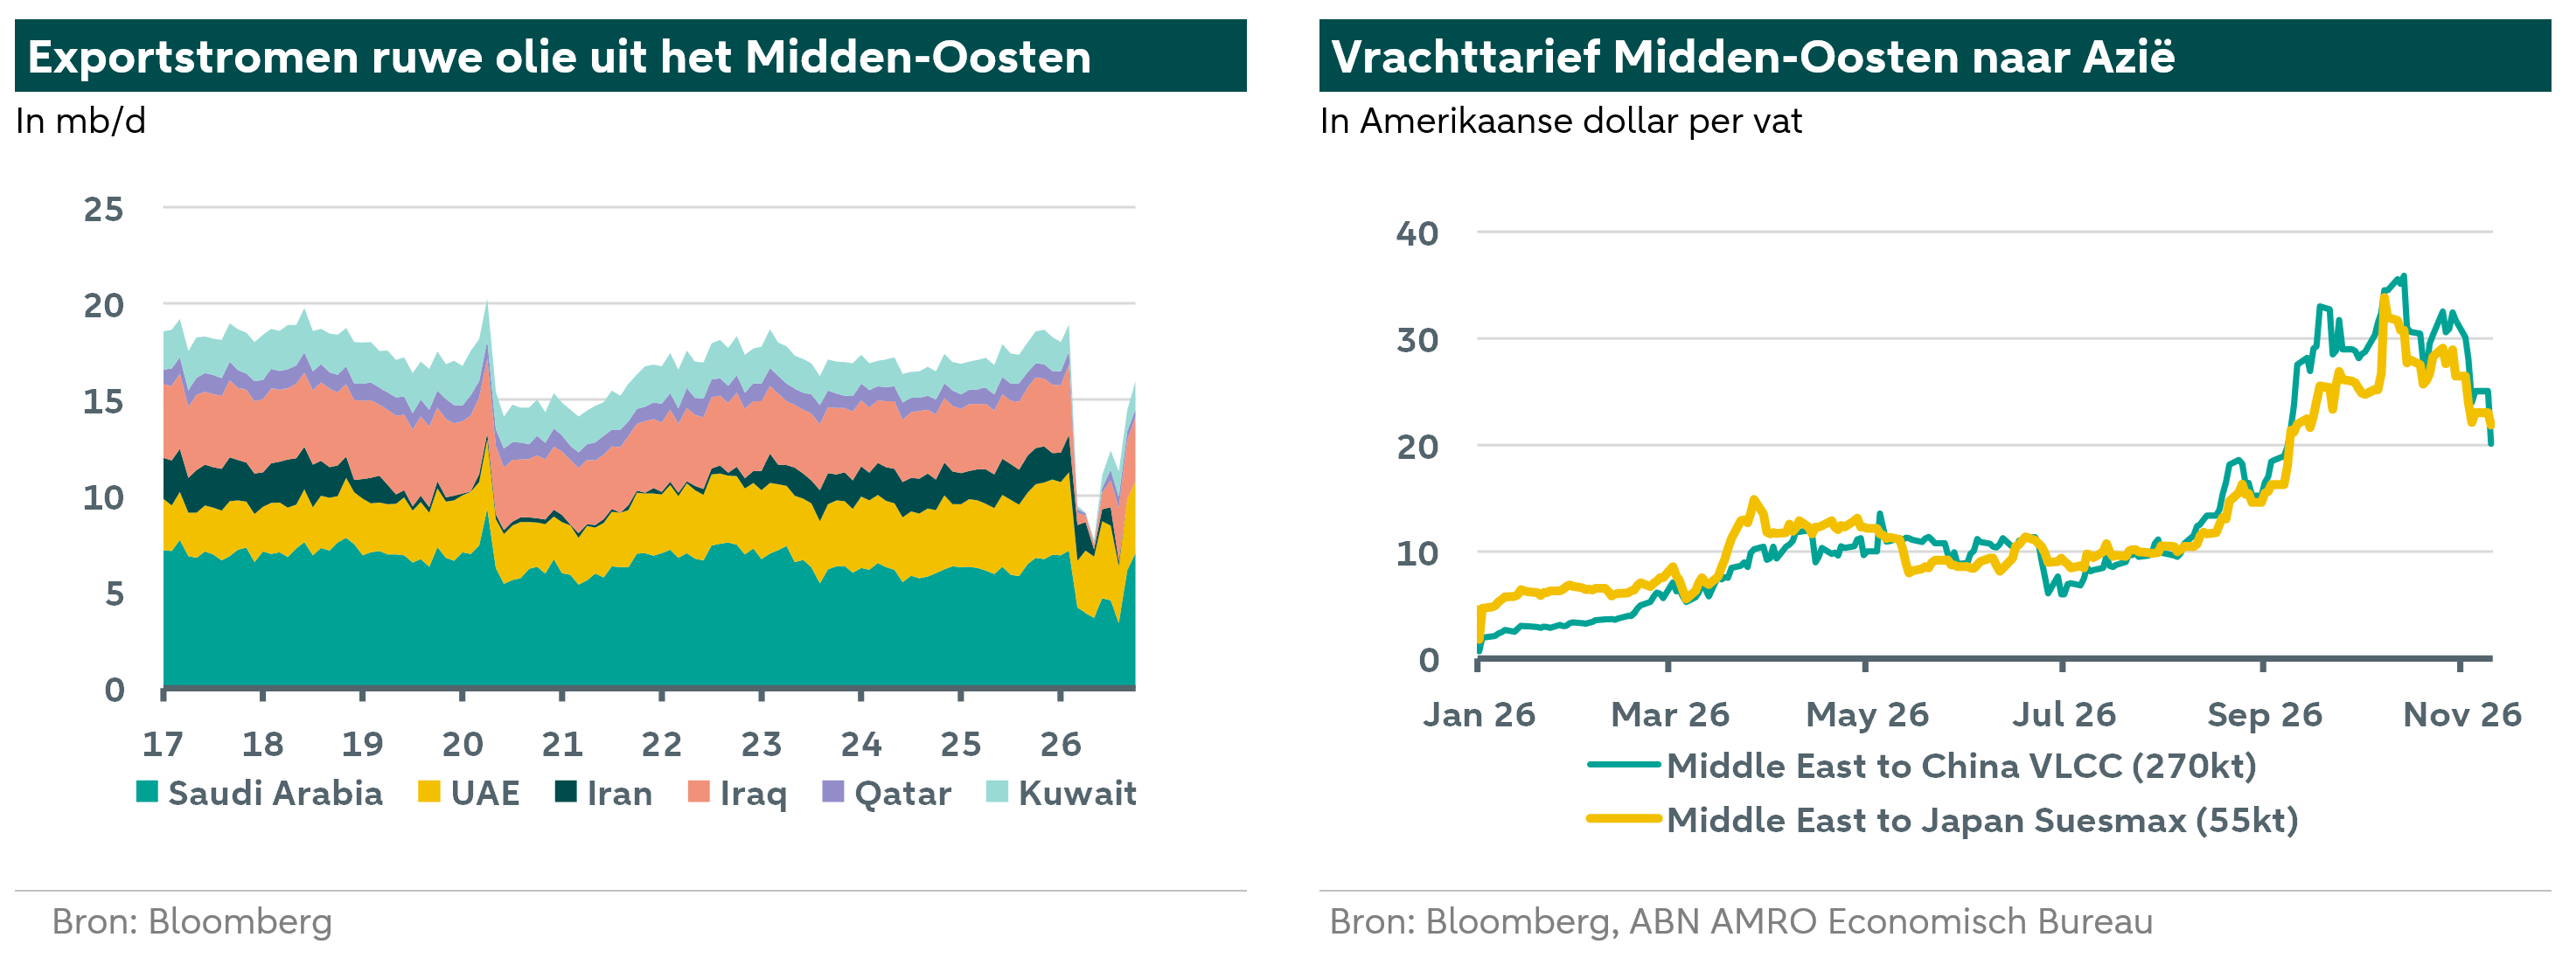
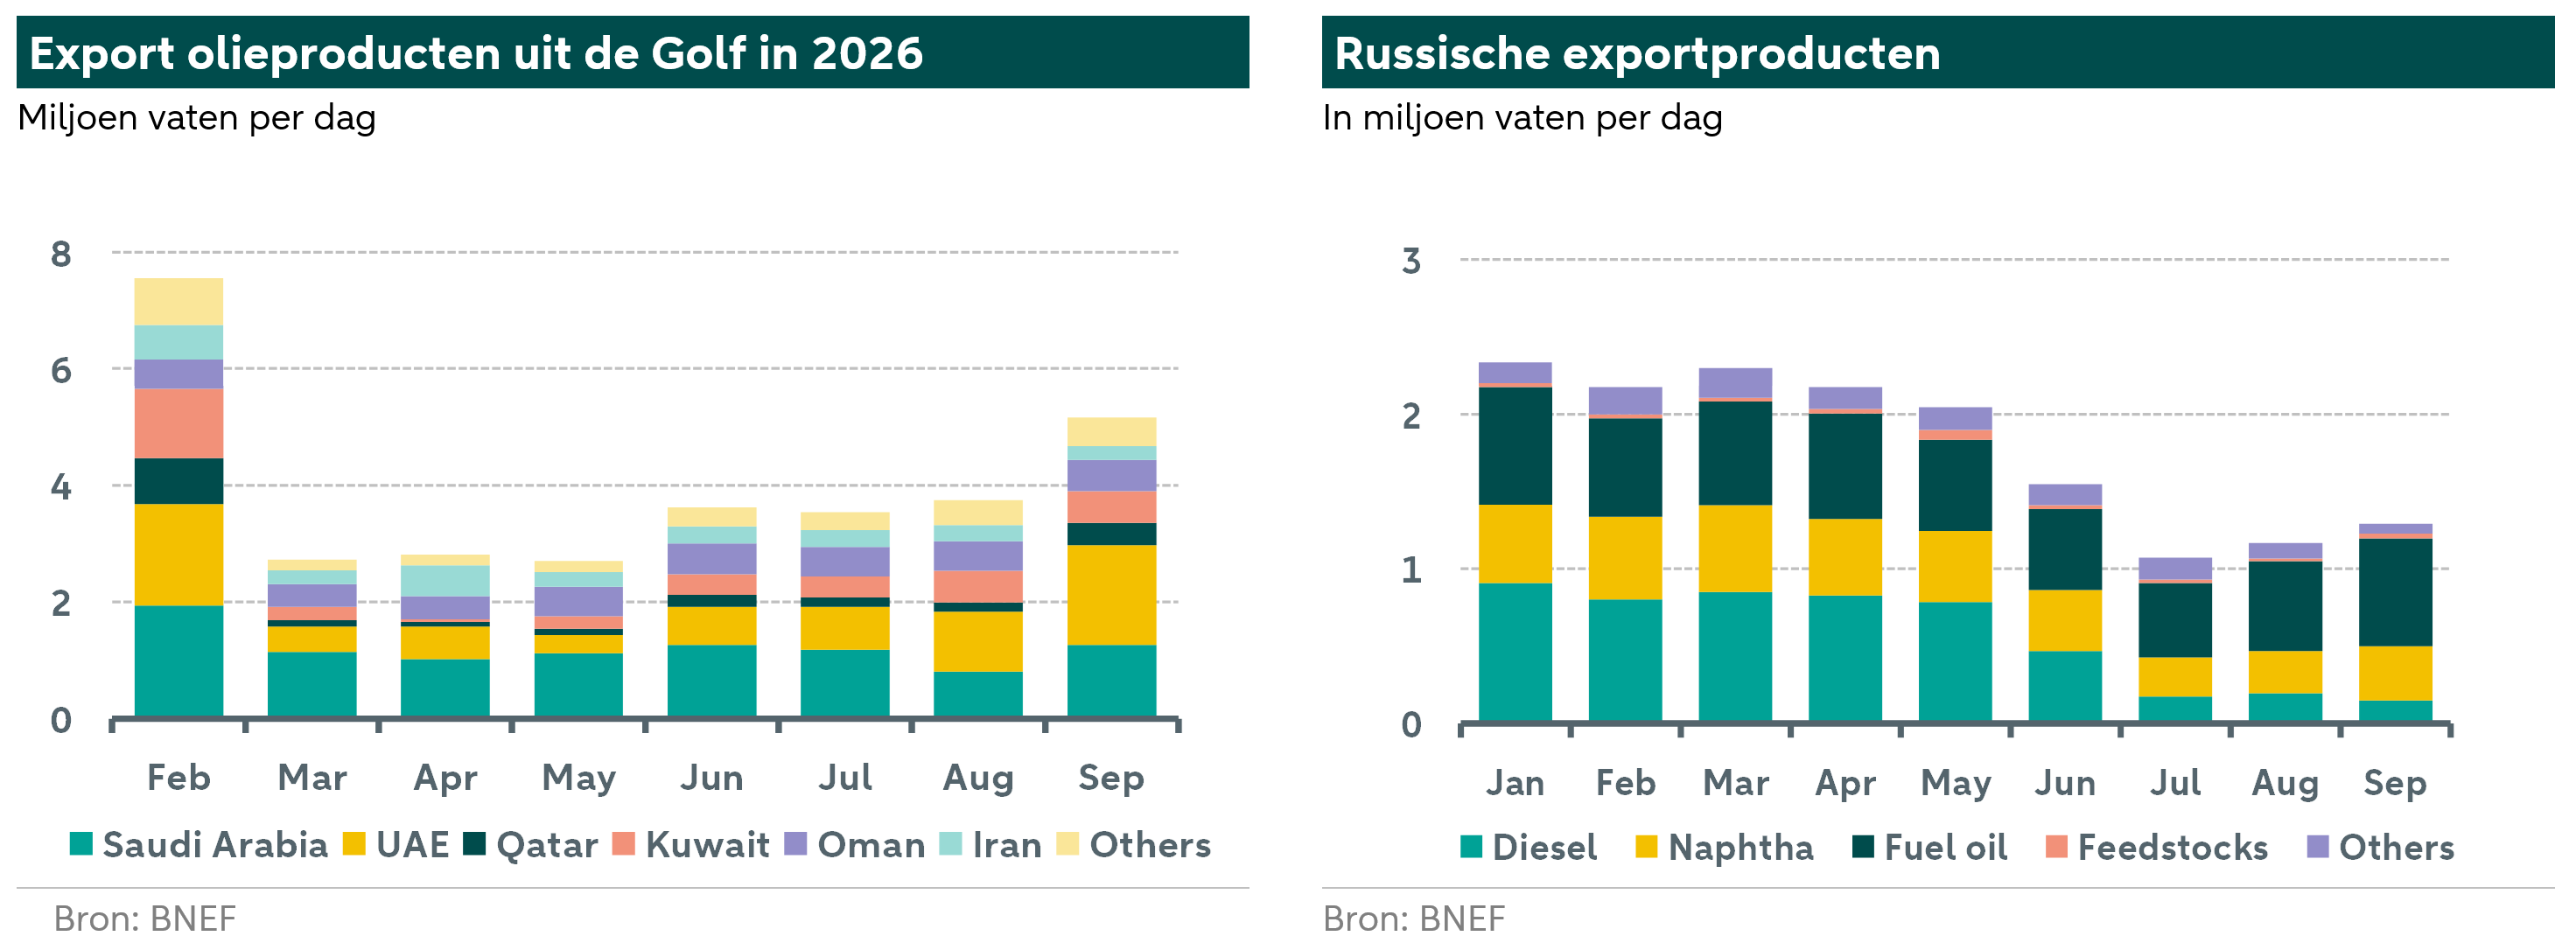
Deze ontwikkelingen vallen samen met een herstel van de uitvoer van ruwe olie uit het Midden-Oosten (zie onderstaande grafieken). Landen in de regio blijven alternatieve exportroutes gebruiken, waaronder pijpleidingen via Yanbu, Fujairah, Kirkuk-Ceyhan en SUMED (pijplijn die de Rode Zee met de Middellandse Zee verbindt). Daarnaast vervoeren zij ook olie via dark transits — vaarten waarbij tankers bewust hun volgsignalen verbergen of hun volgsystemen uitschakelen — en door olie van het ene schip naar het andere over te laden. Producenten hanteren verschillende prijsstrategieën om de export te ondersteunen. Sommige bieden kortingen aan kopers die ruwe olie binnen de Golf laden, ter compensatie van hogere kosten en onzekerheid. Andere geven de prijs van ruwe olie afzonderlijk op en rekenen een extra vergoeding voor levering buiten de Straat van Hormuz. Sommige landen bieden beide opties aan.
Ondanks de recente daling liggen de olieprijzen nog altijd 50% hoger dan aan het begin van het jaar. Dit heeft verschillende oorzaken. Ten eerste blijft het aanbod van ruwe olie voor onmiddellijke levering of levering op korte termijn krap. Dit komt tot uiting in de sterke backwardation van de Brent-futurescurve: de prijzen voor levering in de komende maanden zijn hoger dan die voor latere levering. Raffinagemarges lijken hoog wanneer ze worden berekend op basis van Brent-futuresprijzen. De marges blijven echter negatief wanneer ze worden berekend op basis van de prijs van Brent voor onmiddellijke levering en alle kosten worden meegenomen.
Hoge vervoerskosten vormen een andere belangrijke factor. De grafiek rechts hierboven toont de kosten van het vervoer van ruwe olie van het Midden-Oosten naar China en Japan. Hoewel de vrachttarieven zijn gedaald, blijven ze historisch gezien zeer hoog. Verzekeringspremies voor oorlogsrisico's komen daar nog bij. Olie kan dus nog steeds door de Straat van Hormuz worden vervoerd, maar tegen aanzienlijke kosten.
Alternatieve methoden, zoals overslag van olie tussen schepen, hebben geholpen de stromen door de Straat van Hormuz op peil te houden. Leveringen verlopen echter minder efficiënt dan vóór het conflict en ruwe olie doet er langer over om raffinaderijen te bereiken. Ook de olievoorraden zijn sterk gedaald, waardoor er weinig buffer is tegen een nieuwe aanbodschok. Marktpartijen beseffen dat het herstel van de export uit het Midden-Oosten snel kan omslaan als de spanningen opnieuw oplopen. Samen zullen deze factoren de olieprijzen de komende maanden waarschijnlijk hoog houden.
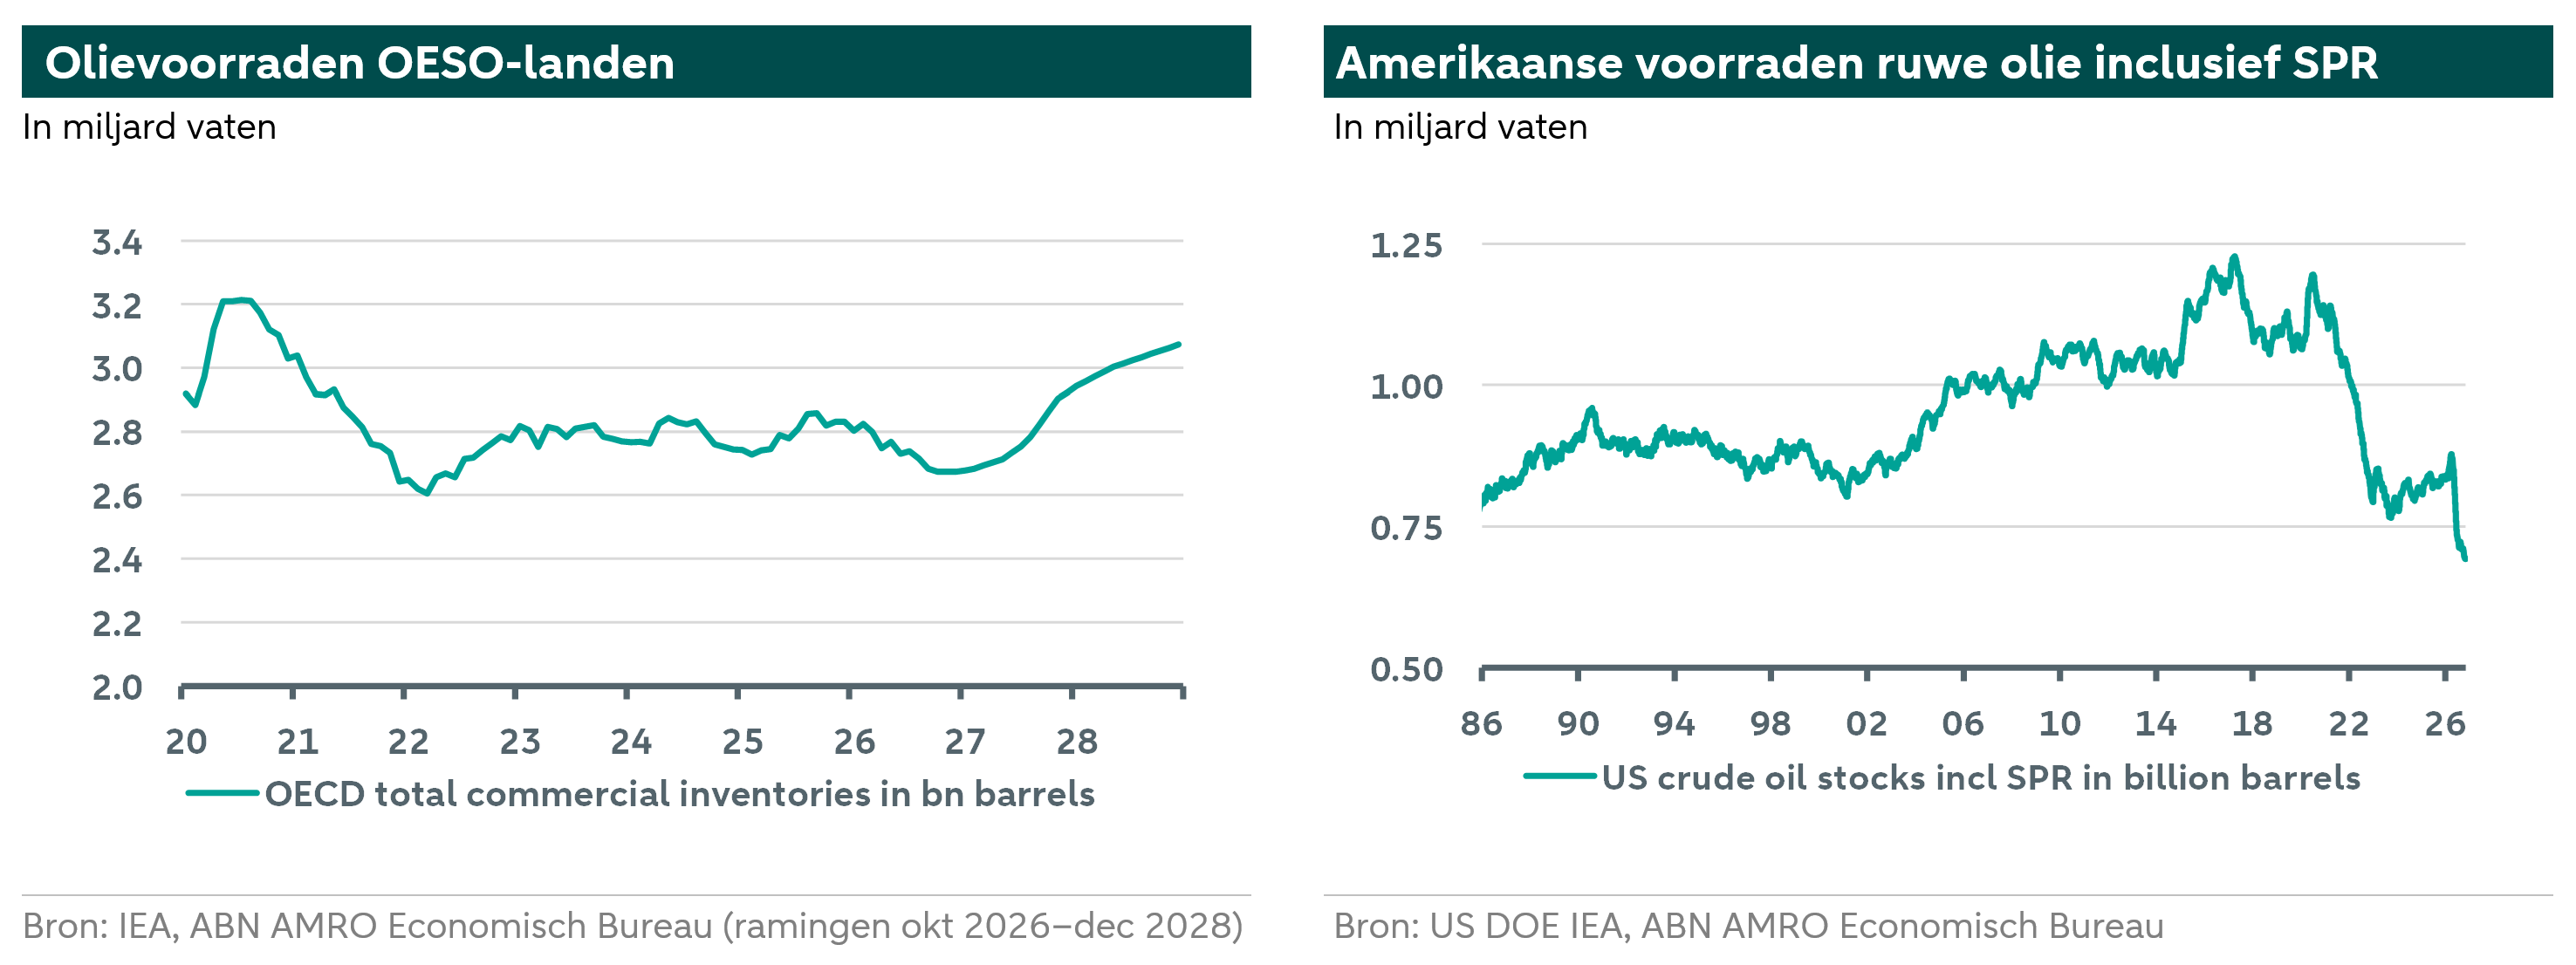
Aanbod zal naar verwachting in 2027 de vraag overtreffen, waardoor voorraden geleidelijk kunnen herstellen
De oliemarkt beweegt van ernstige aanbodtekorten naar een betere balans tussen vraag en aanbod. Sommige berichten wijzen erop dat het aanbod de vraag al overtreft. Als de export van ruwe olie uit het Midden-Oosten zich zonder verdere verstoringen blijft herstellen, zouden de marktomstandigheden in 2027 verder moeten verbeteren. De markten zijn momenteel optimistisch dat de oorlog met Iran eerder zal eindigen dan verwacht. Er kan echter nog veel veranderen voordat het nieuwe Congres in januari aantreedt. Het is daarom mogelijk te vroeg voor een daling van de extra prijspremie die samenhangt met conflictrisico's. Voor 2027 verwachten wij dat het olieaanbod groter zal zijn dan het verbruik, wat neerwaartse druk op de prijzen zet en tegelijkertijd herstel van de uitgeputte voorraden mogelijk maakt.
Mondiaal zijn de olievoorraden momenteel laag en moeten ze worden aangevuld. Aankopen om deze uitgeputte voorraden aan te vullen zouden een deel van het aanbodoverschot moeten absorberen en zo de neerwaartse druk op de prijzen in 2027 dempen. Landen zullen hun voorraden waarschijnlijk vergroten om hun weerbaarheid tegen toekomstige aanbodschokken te verbeteren, maar dit proces zal vermoedelijk geleidelijk verlopen. Veel lagere olieprijzen en lagere vracht- en verzekeringskosten zouden een snellere aanvulling betaalbaarder maken. Lagere prijzen stimuleren naar verwachting dus het aanvullen van voorraden, terwijl de bijbehorende aankopen op hun beurt naar verwachting steun bieden aan de prijzen
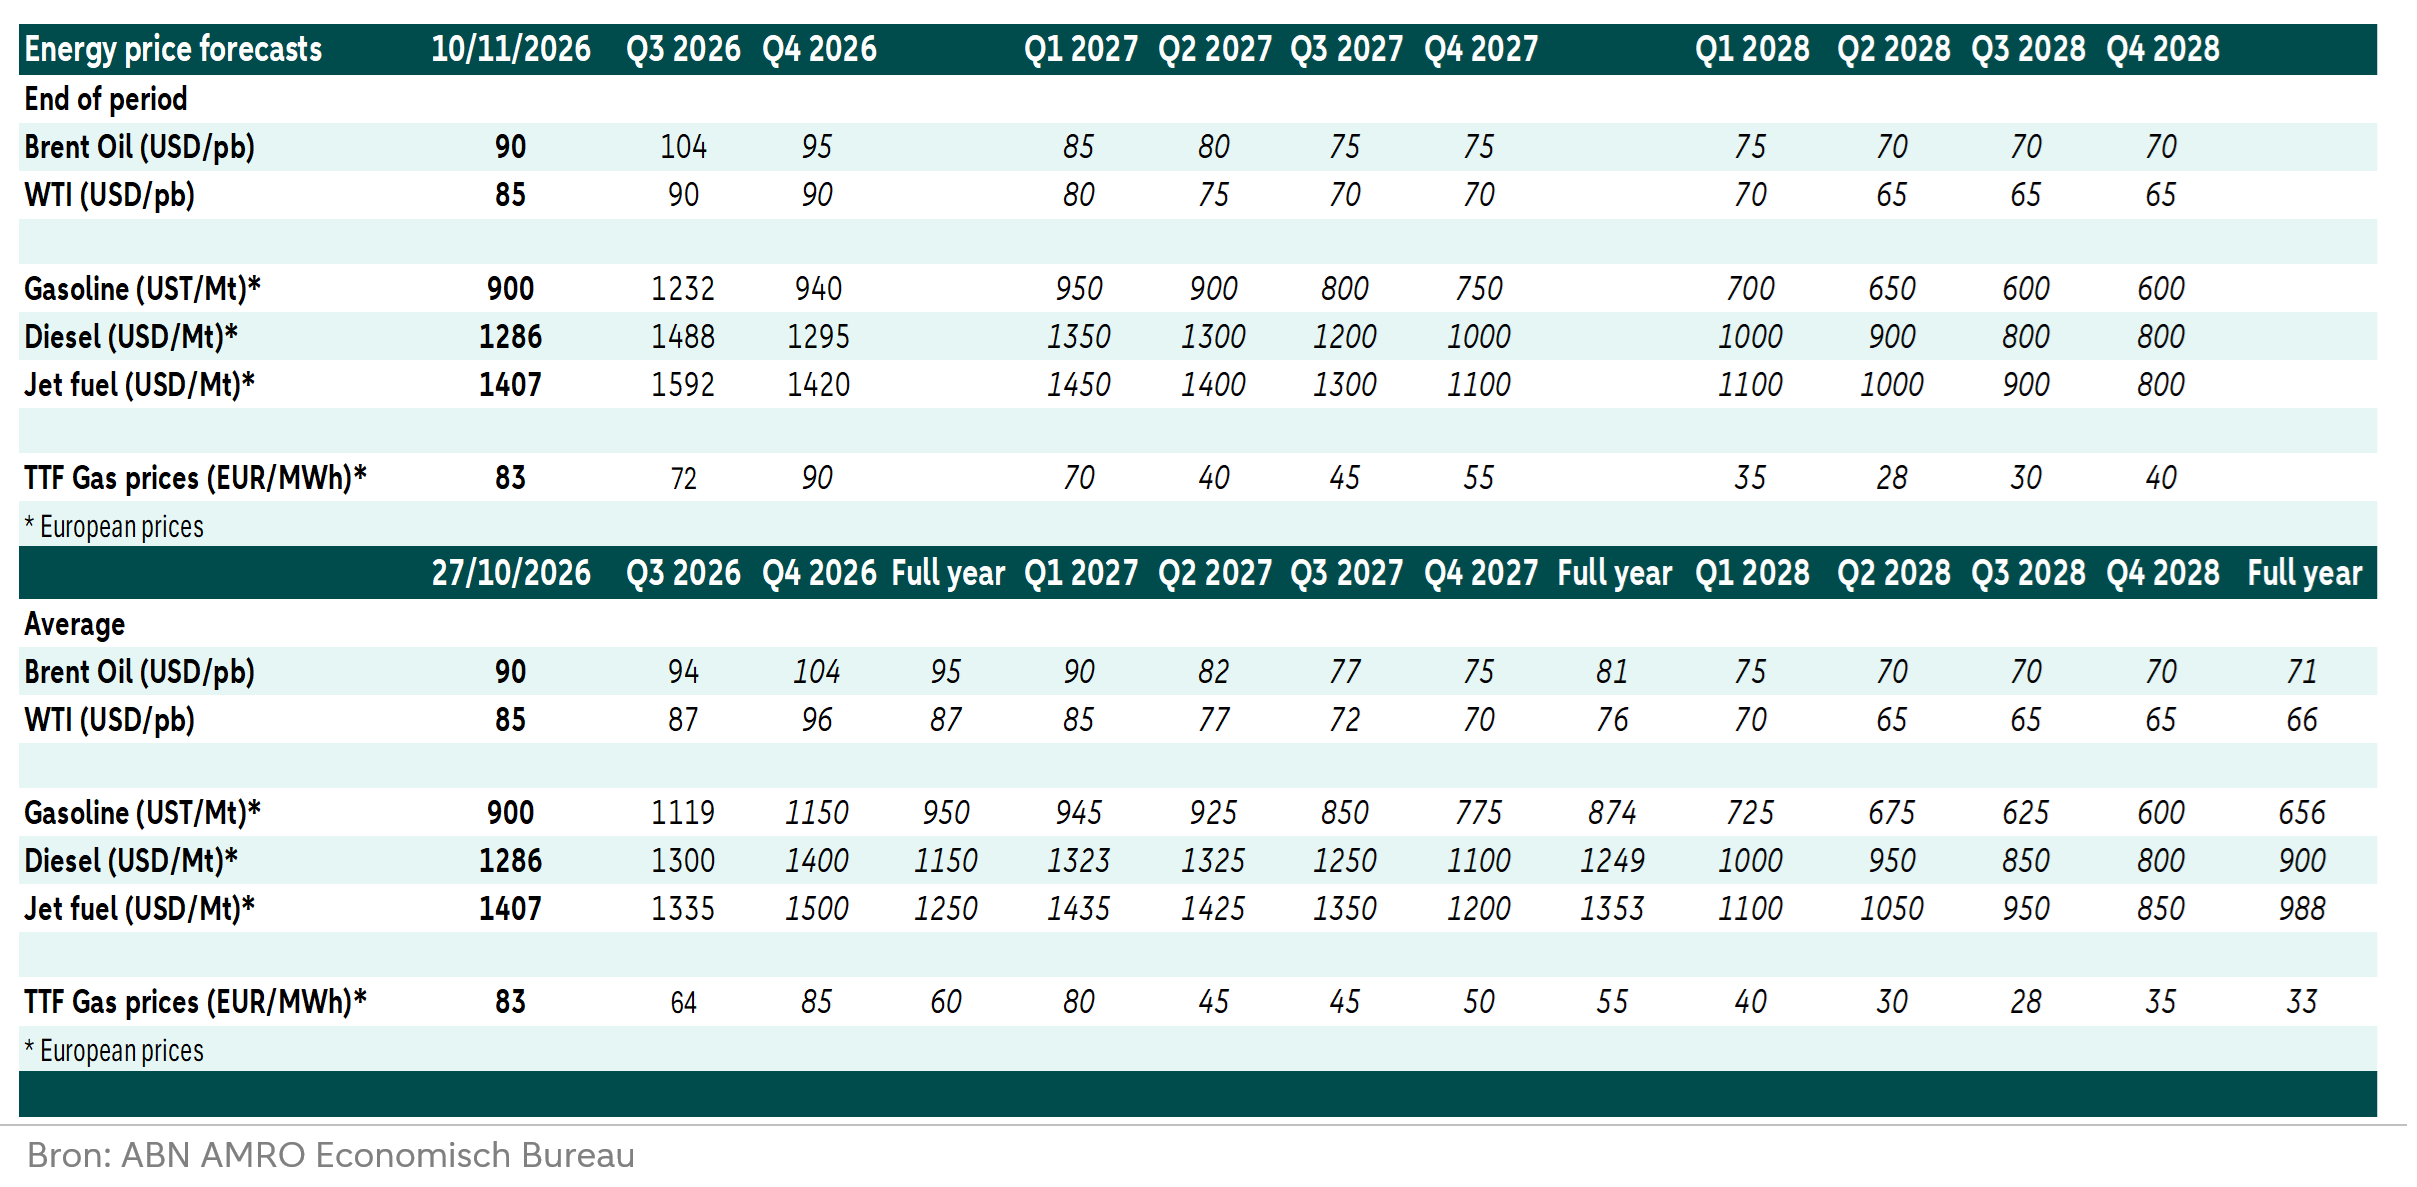
Ook moeten olieleveringen efficiënter worden, of nieuwe handelsroutes een vast onderdeel worden van de planning. Deze veranderingen kosten tijd, waardoor leveringsbeperkingen en de bijbehorende kosten slechts geleidelijk zullen afnemen. Samen zouden het aanvullen van voorraden en de geleidelijke normalisering van leveringen de prijsdaling moeten dempen naarmate het aanbod herstelt. Wij verwachten daarom dat de olieprijzen de rest van dit jaar relatief hoog blijven, in 2027 aanzienlijk dalen en in 2028 verder afnemen. Wij ramen de prijs van Brent-olie op USD 95 per vat eind 2026, met een gemiddelde prijs van USD 104 per vat in het vierde kwartaal van 2026. Eind 2027 verwachten wij dat Brent-olie is gedaald naar USD 75 per vat. Dit staat gelijk aan een prijsdaling van ruim 20% op jaarbasis.
Europese gasmarkten
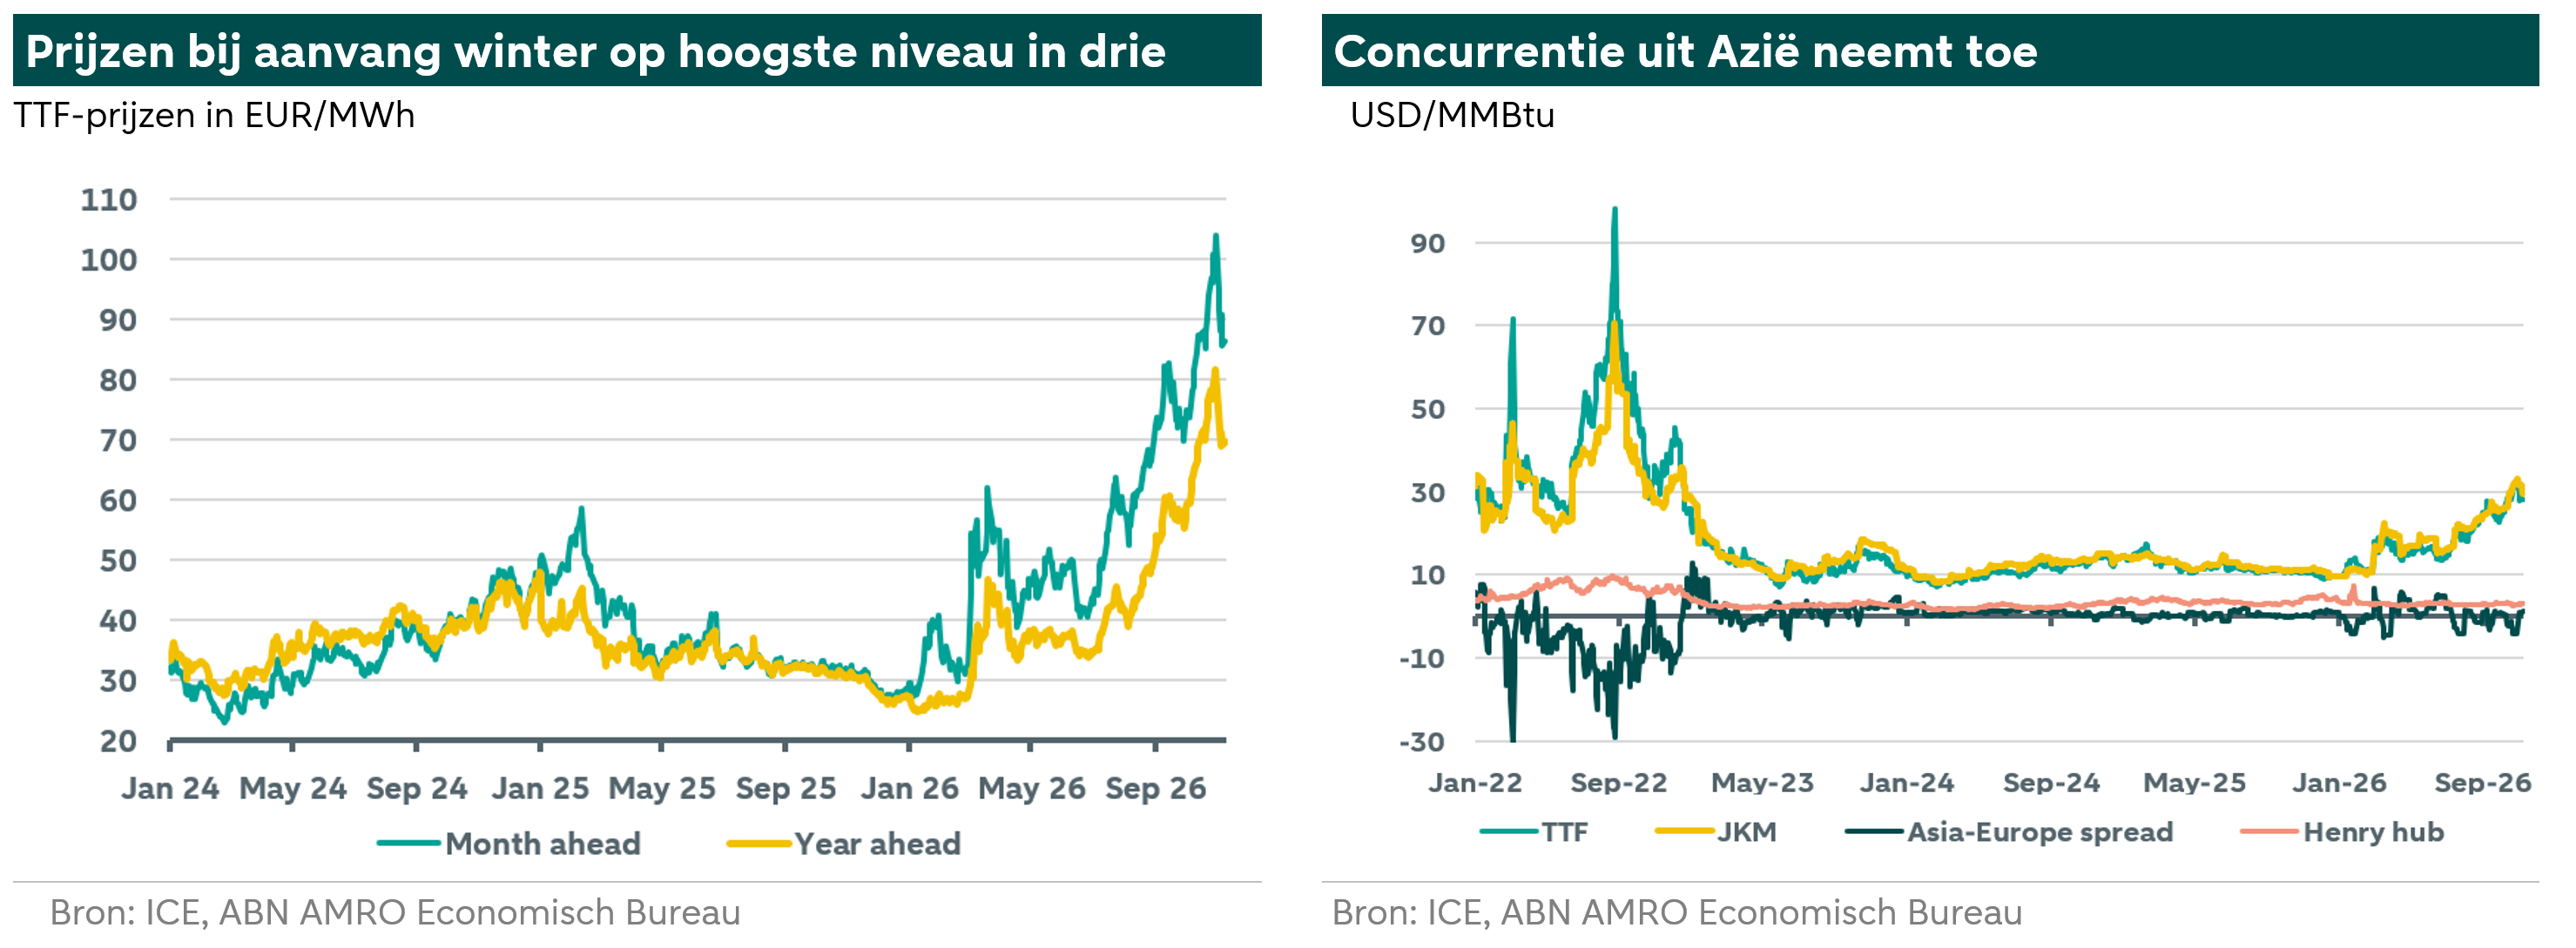
Tot dusver is 2026 een uitdagend jaar geweest voor de Europese gasmarkt. De markt was op weg naar een langverwacht aanbodoverschot, totdat de oorlog met Iran deze trend keerde: de feitelijke sluiting van de Straat van Hormuz verstoorde ongeveer 20% van de wereldwijde LNG-export. Europa sloot de winter van 2025–26 af met de laagste opslagniveaus in jaren, waardoor het daaropvolgende vulseizoen bijzonder uitdagend was. Tijdens het vulseizoen vertoonden de termijncurves backwardation: de prijzen voor levering op korte termijn lagen hoger dan die voor levering op langere termijn. Hierdoor werd het commercieel nog minder aantrekkelijk om gas op te slaan. Onzekerheid over de duur van de oorlog en sterke concurrentie vanuit Azië om LNG-ladingen voerden de druk verder op.
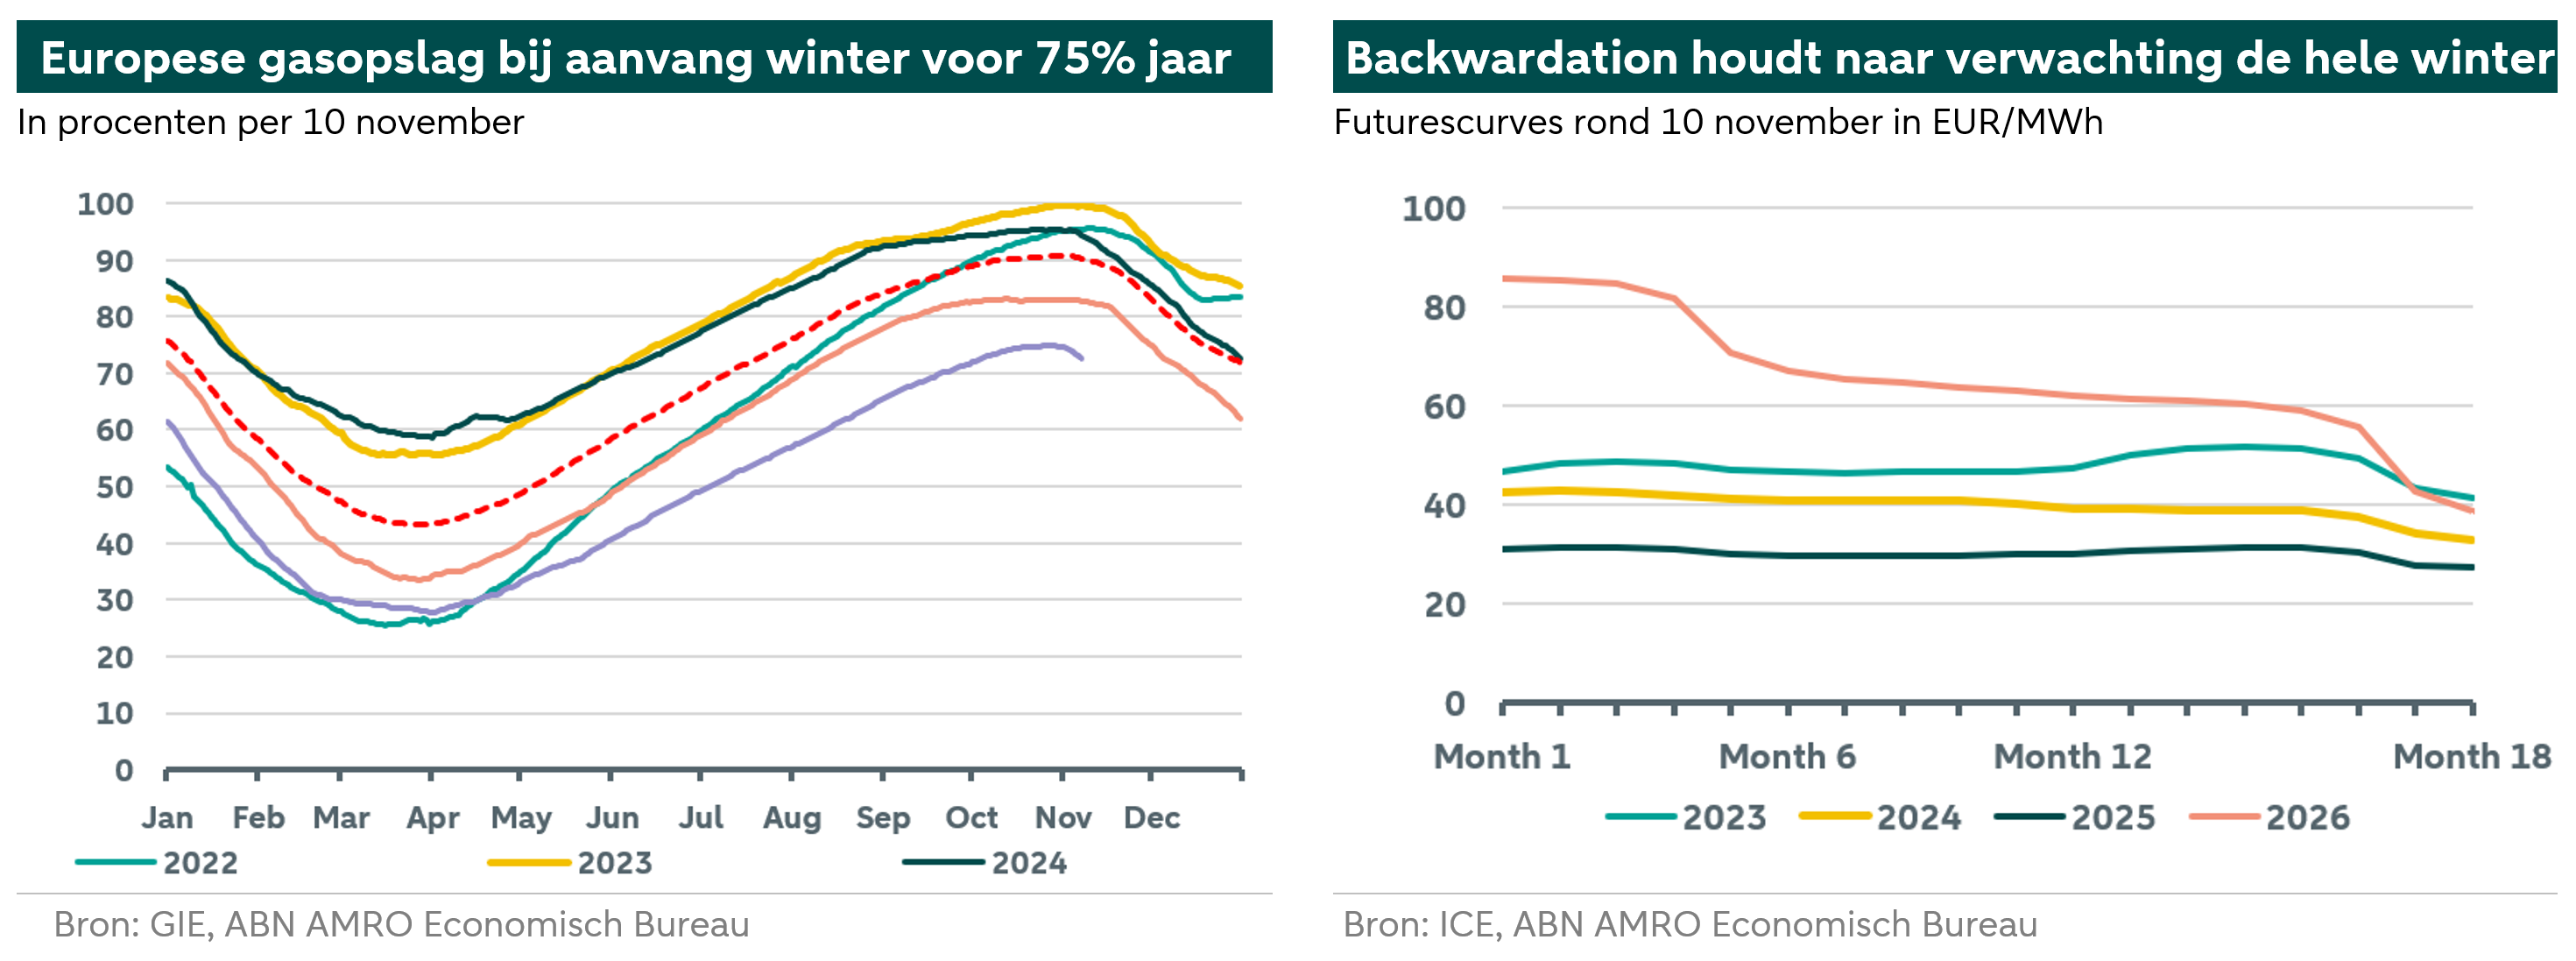
Extra LNG-exportcapaciteit, vooral in de VS, heeft prijsstijgingen helpen beperken, maar Europa gaat de winter van 2026–27 in met opslagfaciliteiten die slechts voor 75% gevuld zijn (zie grafiek links hieronder). Tegen deze achtergrond blijft de markt zeer gevoelig voor weersomstandigheden en verdere verstoringen in het aanbod van belangrijke leveranciers zoals de VS of Noorwegen. De Europese gasmarkt blijft naar verwachting krap tijdens het winterse stookseizoen begin 2027, wat een uitdagend uitgangspunt oplevert voor het vullen van de opslag in de zomer. Bij zachte weersomstandigheden verwachten wij dat de Europese opslagniveaus eind maart op 24% uitkomen. Een koude winter kan de voorraden daarentegen terugbrengen tot 10–15%. In beide scenario's is tijdens het daaropvolgende injectieseizoen een aanzienlijke aanvulling nodig.
De aanbodbeperkingen reiken verder dan de winter. De feitelijke sluiting van de Straat van Hormuz heeft de Qatarese LNG-export met ongeveer 96% verminderd, waardoor ongeveer 100–105 miljard kubieke meter per jaar uit het mondiale aanbod is weggevallen. Ons basisscenario gaat ervan uit dat, zelfs als een akkoord wordt bereikt en de Straat van Hormuz wordt heropend, het tijd zal kosten voordat de stromen normaliseren. Schade aan de infrastructuur in Ras Laffan en ernstige knelpunten in het scheepvaartverkeer – waaronder hogere verzekeringskosten voor oorlogsrisico's, omleiding van schepen en schade aan tankers – zullen het herstel naar verwachting vertragen. Deze vervoersbeperkingen hebben ook de daadwerkelijke levering van alternatief aanbod beperkt. Wij verwachten dat Qatarees LNG in de eerste helft van 2027 geleidelijk terugkeert, met substantiële stromen in het tweede kwartaal.
Tegelijkertijd wordt de afbouw van Russisch pijpleidinggas en LNG door de EU in 2027 van kracht, wat het aanbod verder verkrapt en de flexibiliteit vermindert. Europa wordt daardoor afhankelijker van Amerikaanse LNG-ladingen en Noorse pijpleidingstromen.
Nieuwe LNG-capaciteit biedt naar verwachting in 2027 tegenwicht aan deze druk op het aanbod. Wereldwijd wordt de uitbreiding geraamd op ongeveer 90–100 miljard kubieke meter, waarvan ongeveer 60% in de VS is geconcentreerd en meer dan 60% naar verwachting in de eerste helft van het jaar operationeel wordt. Zo wordt bijvoorbeeld verwacht dat de Golden Pass LNG-exportterminal in in de eerste helft van 2027 volledig in gebruik worden genomen en 25 miljard kubieke meter toevoegen. Rio Grande LNG en Port Arthur LNG, ook in de VS, voegen naar verwachting respectievelijk 24,3 miljard en 18,6 miljard kubieke meter toe, terwijl Qatar naar verwachting 15–22 miljard kubieke meter en Nigeria 10,5 miljard kubieke meter toevoegt.
Naarmate extra LNG-aanbod beschikbaar komt, zou de marktkrapte moeten afnemen en zouden de prijzen moeten dalen vanaf de huidige piekniveaus. Toch zullen Europa en Azië hun voorraden na de sterke uitputting moeten aanvullen, waardoor een deel van het extra aanbod wordt geabsorbeerd. Lagere prijzen zouden ook enig herstel mogelijk moeten maken van de eerder teruggeschroefde vraag vanuit de industrie en voor verwarming en koeling, terwijl de prikkels om in de elektriciteitssector van gas op andere bronnen over te stappen bij lagere gasprijzen juist afnemen. Aankopen voor opslag en herstel van het verbruik zouden de prijsdaling daarom moeten dempen in plaats van voorkomen, waardoor de prijzen boven het niveau van vóór de oorlog blijven. Een prijsverschil tussen zomer en winter dat voldoende is om opslag-, financierings- en andere relevante kosten te dekken, zou de commerciële prikkel versterken om de opslag te vullen. Lagere zomerprijzen zouden aanvulling moeten stimuleren, terwijl de daaruit voortvloeiende aankopen op hun beurt zouden moeten bijdragen aan de ondersteuning van prijzen.
Ook het opslagbeleid kan in 2027 veranderen, omdat de huidige verordening met opslagdoelstellingen afloopt. Europa zou kunnen overgaan op een herzien kader om de weerbaarheid tegen energieschokken te versterken. Strategische reserves zijn een optie, waarbij Europese landen een grotere rol krijgen bij het veiligstellen van het aanbod en het beheer van de opslag. Een dergelijke ontwikkeling zou een signaal van toenemende vraag afgeven en de prijzen ondersteunen.
De vooruitzichten blijven gevoelig voor zowel weers- als aanbodrisico's. Het weer is gedurende het hele jaar de belangrijkste kortetermijnfactor voor de vraag: ongunstige omstandigheden tijdens het injectie- of stookseizoen kunnen prijspieken veroorzaken. Aan de aanbodzijde kunnen hernieuwde geopolitieke spanningen, oorlogsgerelateerde verstoringen, ongepland onderhoud of vertragingen bij de ingebruikname van nieuwe LNG-exportcapaciteit de marktkrapte verlengen en de prijzen boven de verwachtingen in ons basisscenario duwen.
Wij verwachten dat de marktbalans na de winter verbetert wanneer de verwarmingsvraag afneemt en extra LNG-productie beschikbaar komt. Aanvulling van voorraden en herstel van het verbruik zouden een deel van deze verbetering moeten absorberen, waardoor de prijsdaling beperkt blijft. De verwachte verlichting in het tweede en derde kwartaal hangt af van de tijdige beschikbaarheid van extra LNG-aanbod om het injectieseizoen te ondersteunen; latere ingebruikname of een tragere opschaling zouden die verlichting uitstellen. Wij verwachten dat de TTF-prijzen voor levering in de volgende maand dalen naar gemiddeld 80 EUR/MWh in het eerste kwartaal en vervolgens verder afnemen naar gemiddeld ongeveer 45 EUR/MWh tijdens het opslagvulseizoen in het tweede en derde kwartaal. Bij het begin van de daaropvolgende winter verwachten wij dat de prijzen weer stijgen en eindigen op ongeveer 55 EUR/MWh aan het einde van het jaar.
Markten voor geraffineerde producten
Raffinagebeperkingen hielden brandstofprijzen hoog ondanks de recente daling
De prijzen van geraffineerde producten zijn tussen begin 2026 en eind oktober sterk gestegen. De onderstaande grafieken tonen de ontwikkeling van de prijzen van geraffineerde olieproducten en ruwe olie, uitgedrukt in USD per vat. De prijzen van geraffineerde olieproducten worden echter doorgaans per ton genoteerd. De Europese benzineprijzen zijn met 77% gestegen, van USD 595 naar USD 1.055 per metrische ton. De dieselprijzen zijn met 139% gestegen, van USD 626 naar USD 1.499 per metrische ton, terwijl de kerosineprijzen met 128% zijn gestegen, van USD 698 naar USD 1.595 per metrische ton. Het aanbod van geraffineerde producten is via drie afzonderlijke kanalen verkrapt: schade aan raffinageapparatuur heeft de beschikbare verwerkingscapaciteit verminderd; verstoringen in de aanvoer van ruwe olie hebben de verwerking door raffinaderijen beperkt; en lagere exportvolumes hebben het beschikbare aanbod voor internationale kopers verminderd. Deze beperkingen, die hieronder worden besproken, hebben de raffinagemarges en productprijzen opgedreven, terwijl de voorraden zijn afgenomen. Sinds begin november zijn de prijzen van geraffineerde producten aanzienlijk gedaald, grotendeels om dezelfde redenen als de prijzen van ruwe olie.
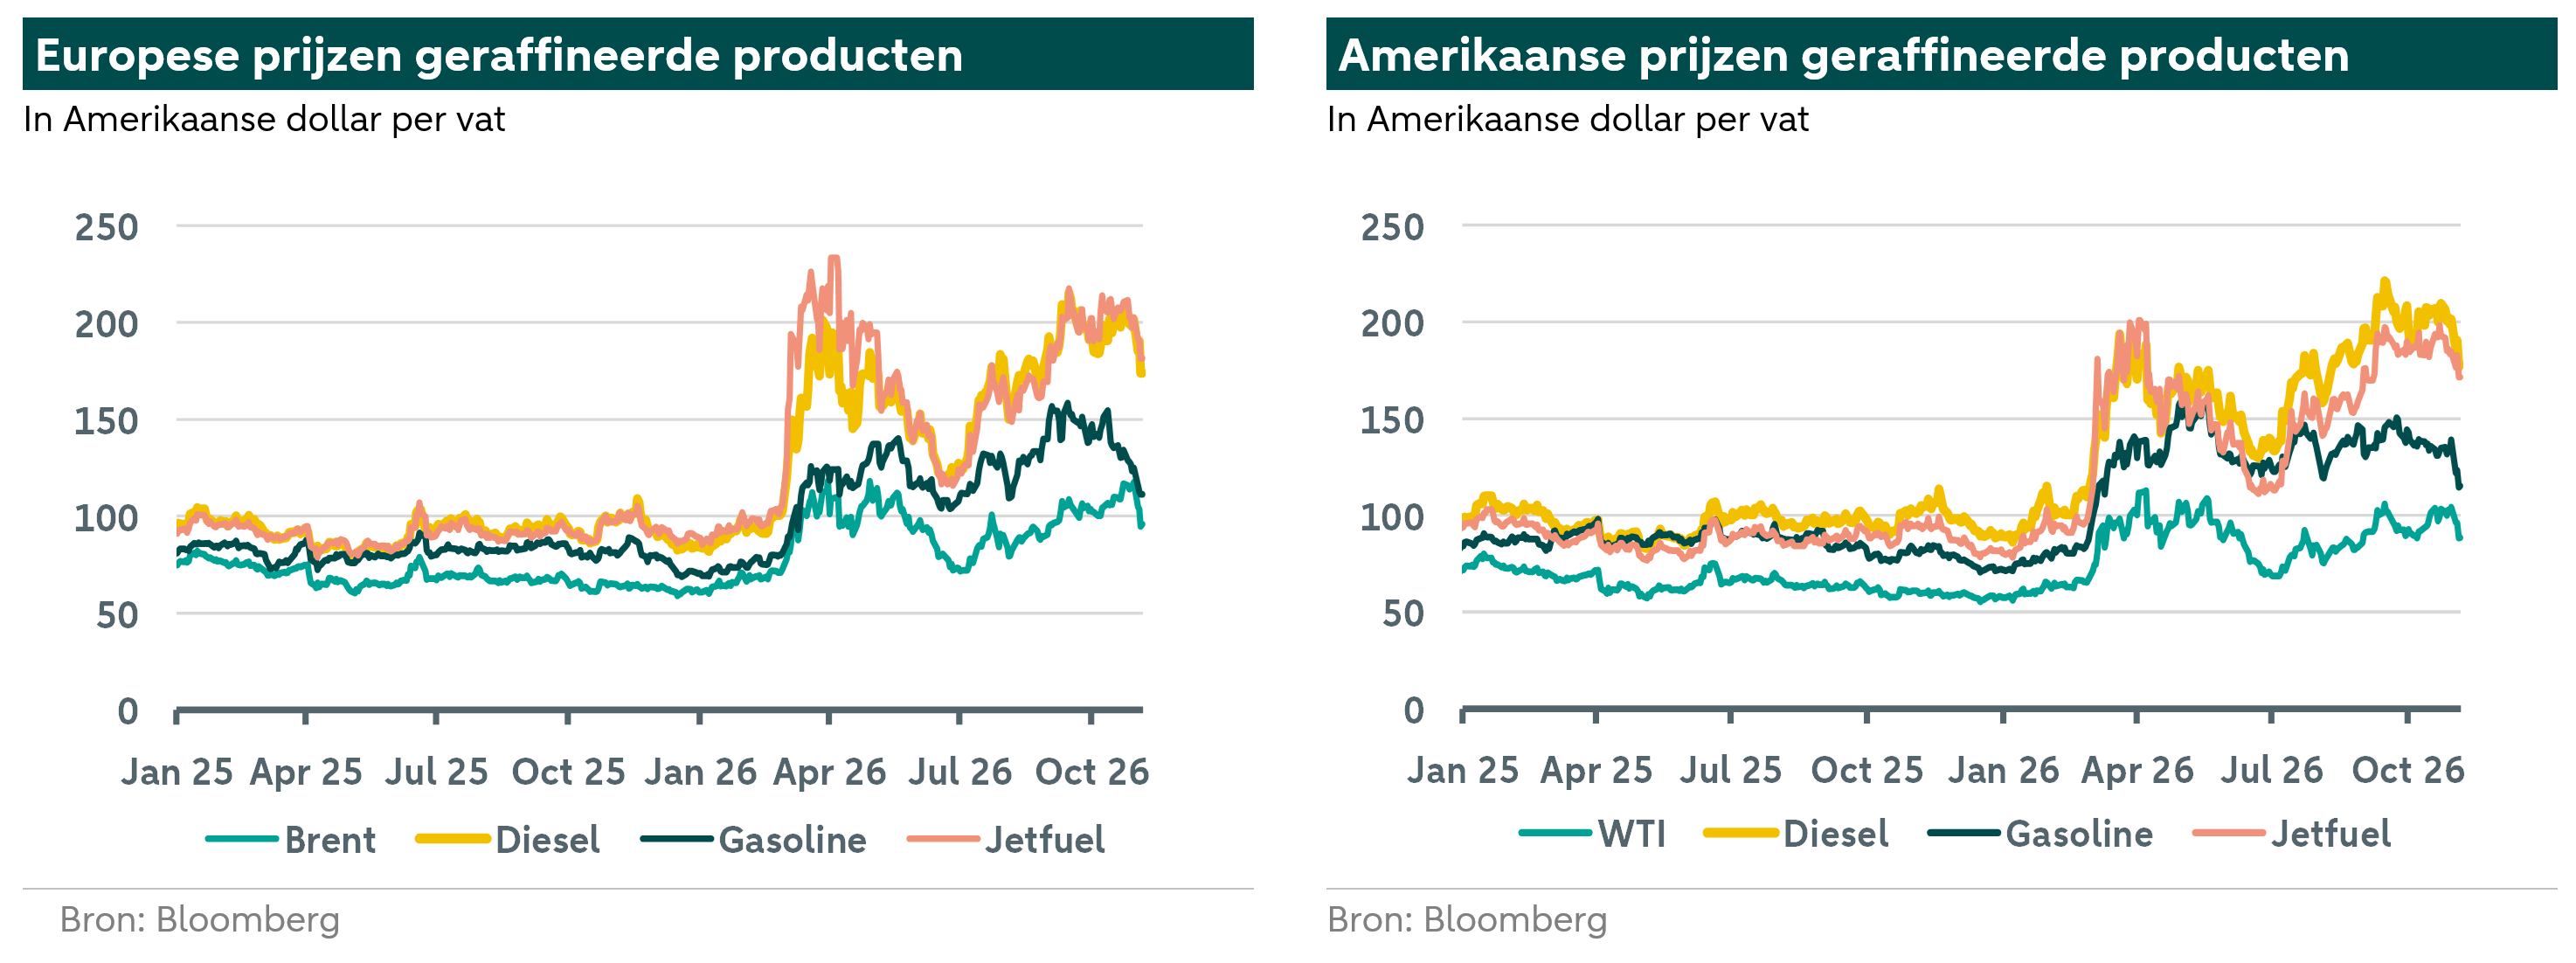
De grafiek linksonder toont de wereldwijde raffinageverwerking – het verwerkte volume ruwe olie – in belangrijke landen en regio's. De mondiale verwerking is sinds het begin van de oorlog met Iran afgenomen, ondanks stijgingen in Noord-Amerika en Europa. De VS zijn goed voor meer dan 85% van de Noord-Amerikaanse verwerking.
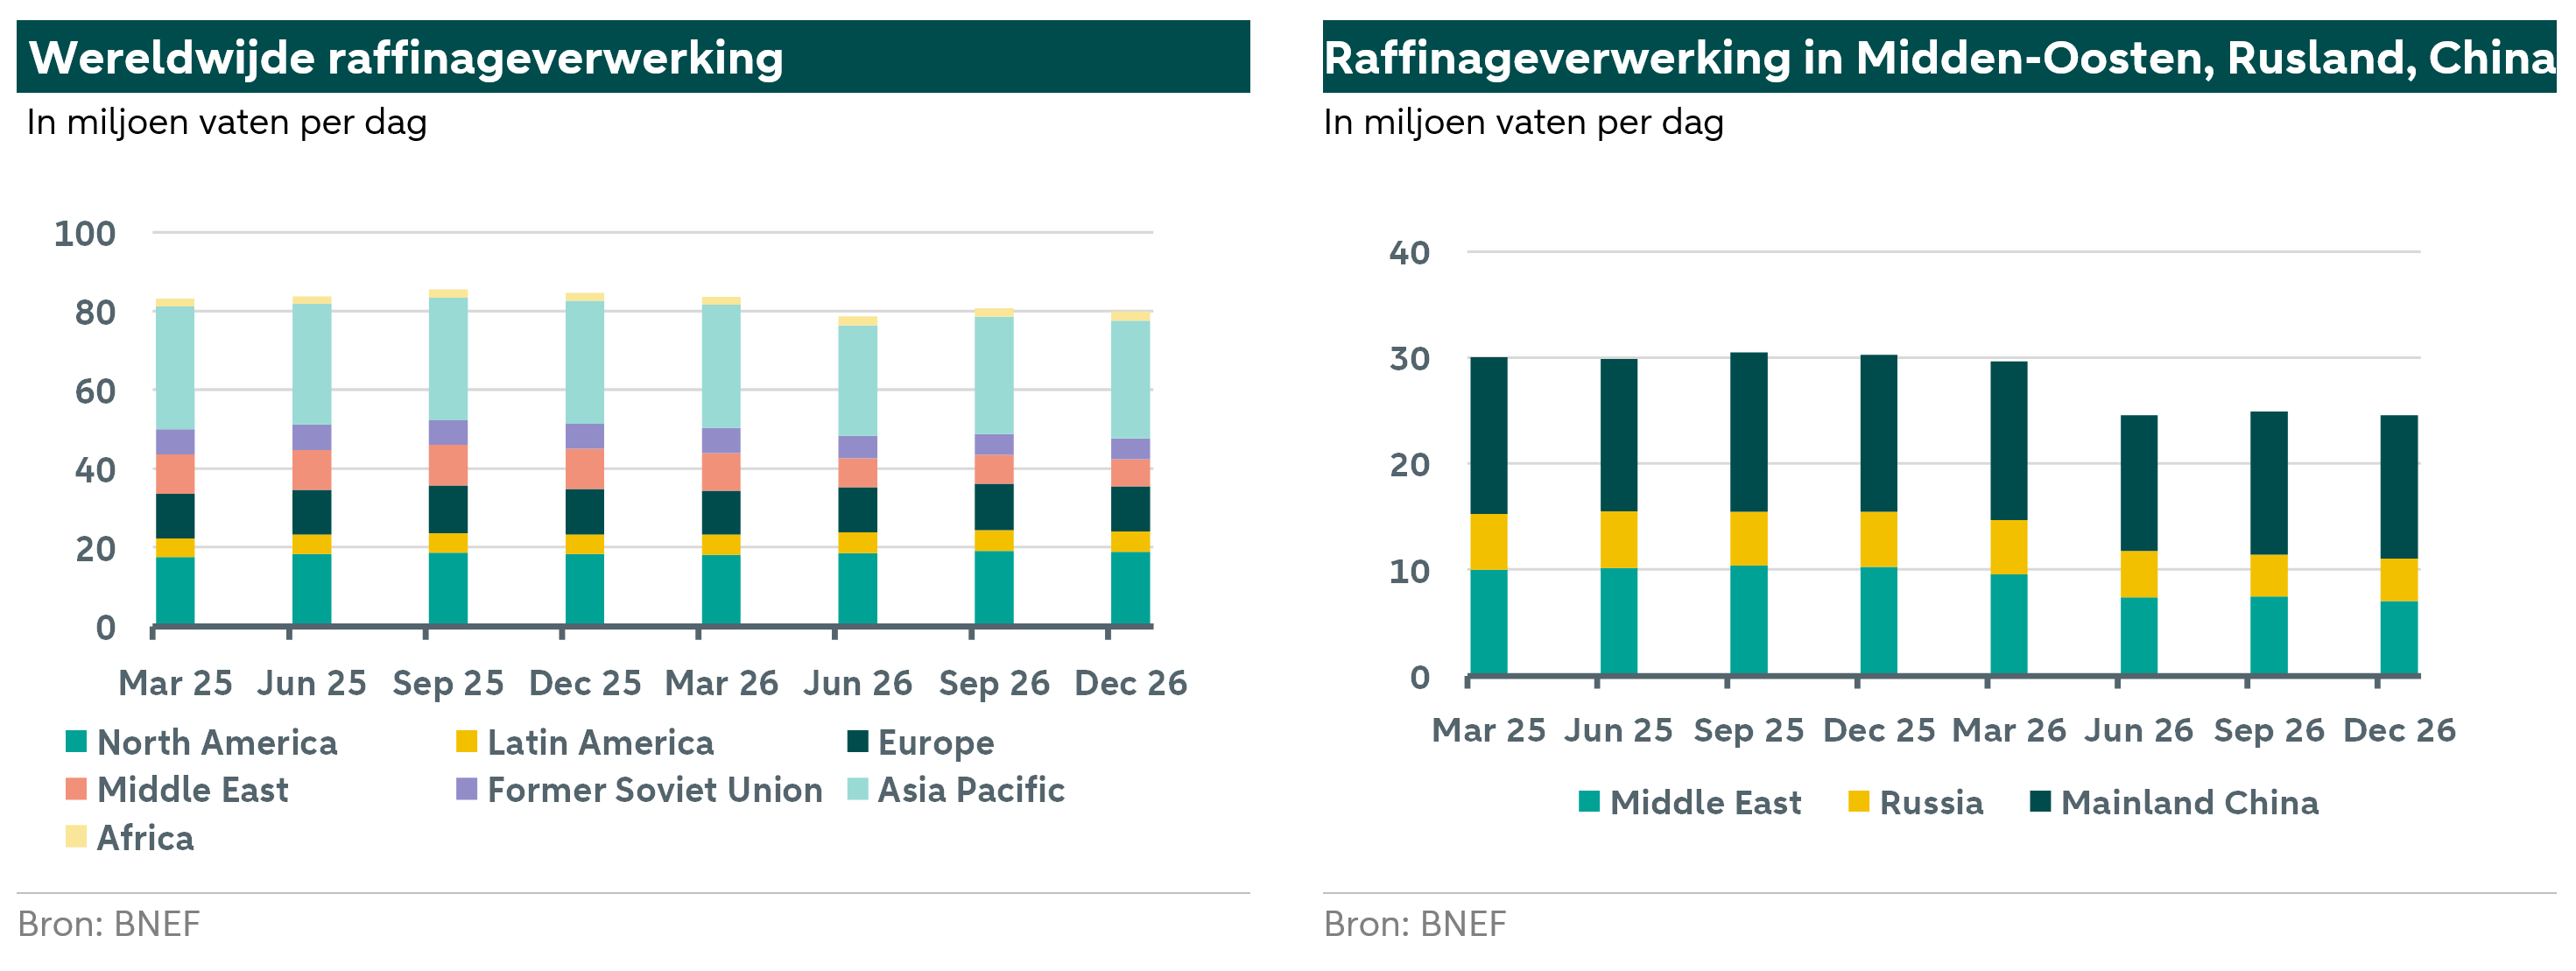
De grootste dalingen hebben zich voorgedaan in Rusland, het Midden-Oosten en China, maar de onderliggende beperkingen verschillen. In het Midden-Oosten en Rusland hebben aanvallen op raffinaderijen en bijbehorende infrastructuur de beschikbare verwerkingscapaciteit verminderd. In China weerspiegelt de lagere verwerking deels de verminderde toegang tot ruwe olie, exportverboden en quotabeperkingen voor geraffineerde producten, en veranderingen in de binnenlandse vraag door elektrificatie. Een lagere bezettingsgraad wijst dus niet noodzakelijk op verlies van fysieke raffinagecapaciteit. Hoewel de bezettingsgraad van Chinese staatsraffinaderijen en grote onafhankelijke raffinaderijen enigszins is hersteld, blijft deze onder de laagste niveaus die in 2021–2025 voor deze tijd van het jaar werden geregistreerd. Veranderingen in de binnenlandse vraag helpen de bezettingsgraad van raffinaderijen te verklaren, terwijl exportbeperkingen het beschikbare aanbod voor internationale kopers rechtstreeks beperken. In Rusland hebben aanvallen op raffinaderijen benzinetekorten veroorzaakt en is een deel van het gebruikelijke dieseloverschot naar de binnenlandse markt verschoven. Rusland voerde in juli 2026 een exportverbod voor diesel in, dat gedeeltelijk werd versoepeld na het akkoord tussen Trump en Poetin dat Rusland toestond diesel te exporteren. Rusland exporteert doorgaans overtollige diesel en andere geraffineerde producten, maar heeft een krappere benzinemarkt. Europa kent de omgekeerde balans: het exporteert gewoonlijk overtollige benzine en is afhankelijk van dieselimport.
Geleidelijk herstel van raffinaderijen zou brandstofprijzen in 2027 moeten verlagen
Zelfs als de aanvallen op Russische raffinaderijen zouden stoppen en de Straat van Hormuz volledig zou heropenen, zal het herstel van de raffinagecapaciteit tijd kosten. Schade legt overigens niet noodzakelijk een hele raffinaderij stil. Sommige installaties kunnen sneller worden gerepareerd dan andere. Bovendien is het mogelijk dat beschadigde installatie evengoed in staat is om bepaalde geraffineerde producten te blijven produceren. Een raffinaderij kan bijvoorbeeld in zo’n geval eenvoudiger aardolieproducten blijven produceren terwijl de meer geavanceerde verwerkingsapparatuur wordt gerepareerd.
Ook gepland onderhoud vermindert de beschikbare raffinagecapaciteit. De capaciteit die de komende maanden naar verwachting buiten bedrijf zal zijn, is echter relatief laag. Om te profiteren van de hoge marges hebben raffinaderijen, voornamelijk in Europa, onderhoud aan ongeveer 1,5 miljoen vaten per dag aan wereldwijde capaciteit uitgesteld tot 2027. Uitstel van onderhoud vergroot het risico op ongeplande uitval, omdat essentieel werk niet onbeperkt kan worden uitgesteld.
Ook nieuwe raffinagecapaciteit wordt naar verwachting in 2027 in gebruik genomen. Nieuwe raffinaderijen bereiken echter niet meteen hun volledige capaciteit. Hun onderling verbonden chemische processen vereisen een geleidelijke opstart. Katalysatoren, stoffen die chemische reacties helpen plaatsvinden, moeten worden voorbereid voor gebruik, terwijl temperatuur en druk stapsgewijs worden verhoogd. Nieuwe capaciteit vertaalt zich daarom slechts geleidelijk in extra productaanbod, waardoor de verlichting van de marktkrapte wordt vertraagd.
Zoals eerder in dit rapport besproken, verwachten wij dat het aanbod van ruwe olie in 2027 de vraag overtreft, terwijl vracht- en verzekeringskosten dalen. Een betere beschikbaarheid van ruwe olie zou een hogere raffinageverwerking moeten ondersteunen, terwijl lagere prijzen van ruwe olie en lagere leveringskosten zouden moeten bijdragen aan een daling van de prijzen van geraffineerde producten. Wij verwachten dat reparaties in 2027 de beschikbare verwerkingscapaciteit in Rusland en het Midden-Oosten herstellen en dat een betere beschikbaarheid van ruwe olie het herstel van de verwerking ondersteunt, ook in China. Versoepeling van exportverboden in Rusland en China zou het beschikbare aanbod voor internationale markten moeten vergroten. Nieuwe raffinagecapaciteit zou in de tweede helft van 2027 een substantiële bijdrage moeten leveren naarmate installaties hun productie geleidelijk opvoeren. Reparaties, uitgesteld onderhoud en de gefaseerde opstart van nieuwe raffinaderijen zullen het tempo van het aanbodherstel echter beperken, waardoor de markten voor geraffineerde producten waarschijnlijk langer krap blijven dan de markten voor ruwe olie. Wij verwachten dat de prijzen van geraffineerde producten in de eerste maanden van 2027 hoog blijven en vervolgens gedurende het jaar aanzienlijk dalen. Onze ramingen voor eind 2027 zijn USD 750 per metrische ton voor benzine, USD 1.000 per metrische ton voor diesel en USD 1.100 per metrische ton voor kerosine. Wij verwachten dat de markt in 2028 volledig normaliseert, wat tot aanzienlijk lagere prijzen leidt.
Onze energieprijsramingen