FX Weekly - Euro onder druk

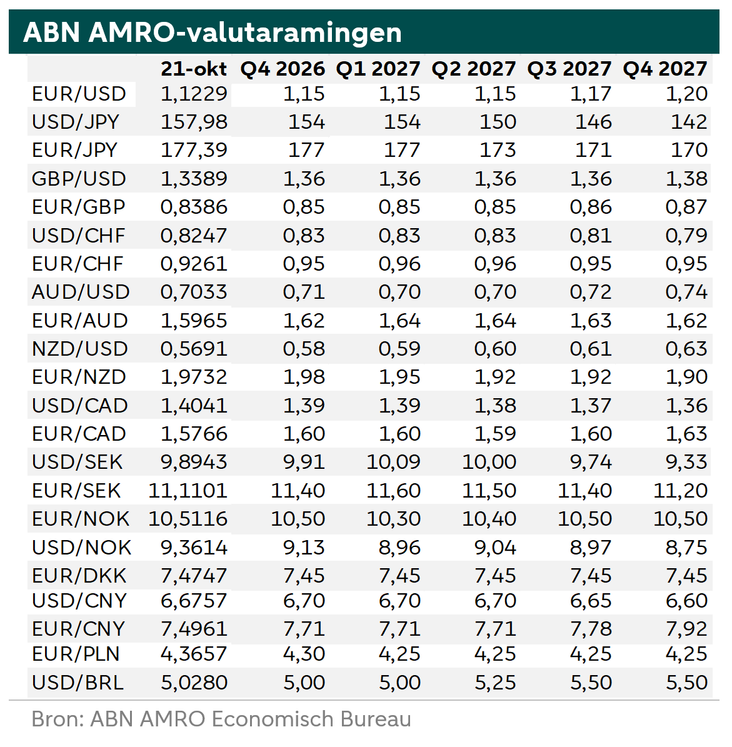
De euro is sinds september verzwakt, vooral ten opzichte van de yen, de Amerikaanse dollar en de Noorse kroon. Grotere renteverschillen werken in het voordeel van de Amerikaanse dollar en het Britse pond ten opzichte van de euro. Zorgen over de Franse overheidsfinanciën en de politieke situatie, in combinatie met hoge energieprijzen, hebben de euro verder onder druk gezet. Wij verwachten dat de euro zal herstellen ten opzichte van de Amerikaanse dollar en het Britse pond, zodra de huidige marktverwachtingen worden bijgesteld.
Renteverschillen, zorgen over risico’s en hoge energieprijzen zetten de euro onder druk
Sinds begin september behoort de euro tot de slechtst presterende van de belangrijke valuta’s. Ten opzichte van een valutamand is de euro ongeveer 2% gedaald sinds toen. De grootste dalingen in deze periode waren tegenover de Japanse yen (meer dan 4,5%), de Amerikaanse dollar (3,5%) en de Noorse kroon (meer dan 3%). Daarmee bereikte EUR/NOK een niveau dat voor het laatst in januari 2023 werd gezien. Speculanten hebben nu de grootste netto shortpositie in de euro sinds januari 2016 (zie grafiek hieronder).
Waarom is de euro zo zwak? Zoals we in recente edities van FX Weekly hebben toegelicht, zijn renteverschillen de belangrijkste factor. Om te beginnen zijn de verwachtingen voor renteverhogingen bij de grote centrale banken toegenomen. Voor de Federal Reserve en de Bank of England stegen die verwachtingen echter sterker dan voor de ECB, vooral na de arbeidsmarktcijfers en het hoger dan verwachte inflatiecijfer van deze week in het VK. Daarnaast hebben zorgen over de Franse overheidsfinanciën, politieke onzekerheid en maatschappelijke onrust het renteverschil tussen Franse en Duitse staatsobligaties vergroot. Beleggers verlangen namelijk een hogere vergoeding voor het aanhouden van Franse staatsschuld. Omdat Frankrijk een grote economie binnen de eurozone is, maken markten zich zorgen over de mogelijke gevolgen voor de eurozone, waaronder een negatievere houding ten opzichte van de instellingen van de eurozone (in het geval van een overwinning van Le Pen bij de verkiezingen van volgend jaar). Tot slot hebben de hoge energieprijzen de euro harder geraakt dan de valuta’s van energie-exporterende landen, zoals Noorwegen en de Verenigde Staten.
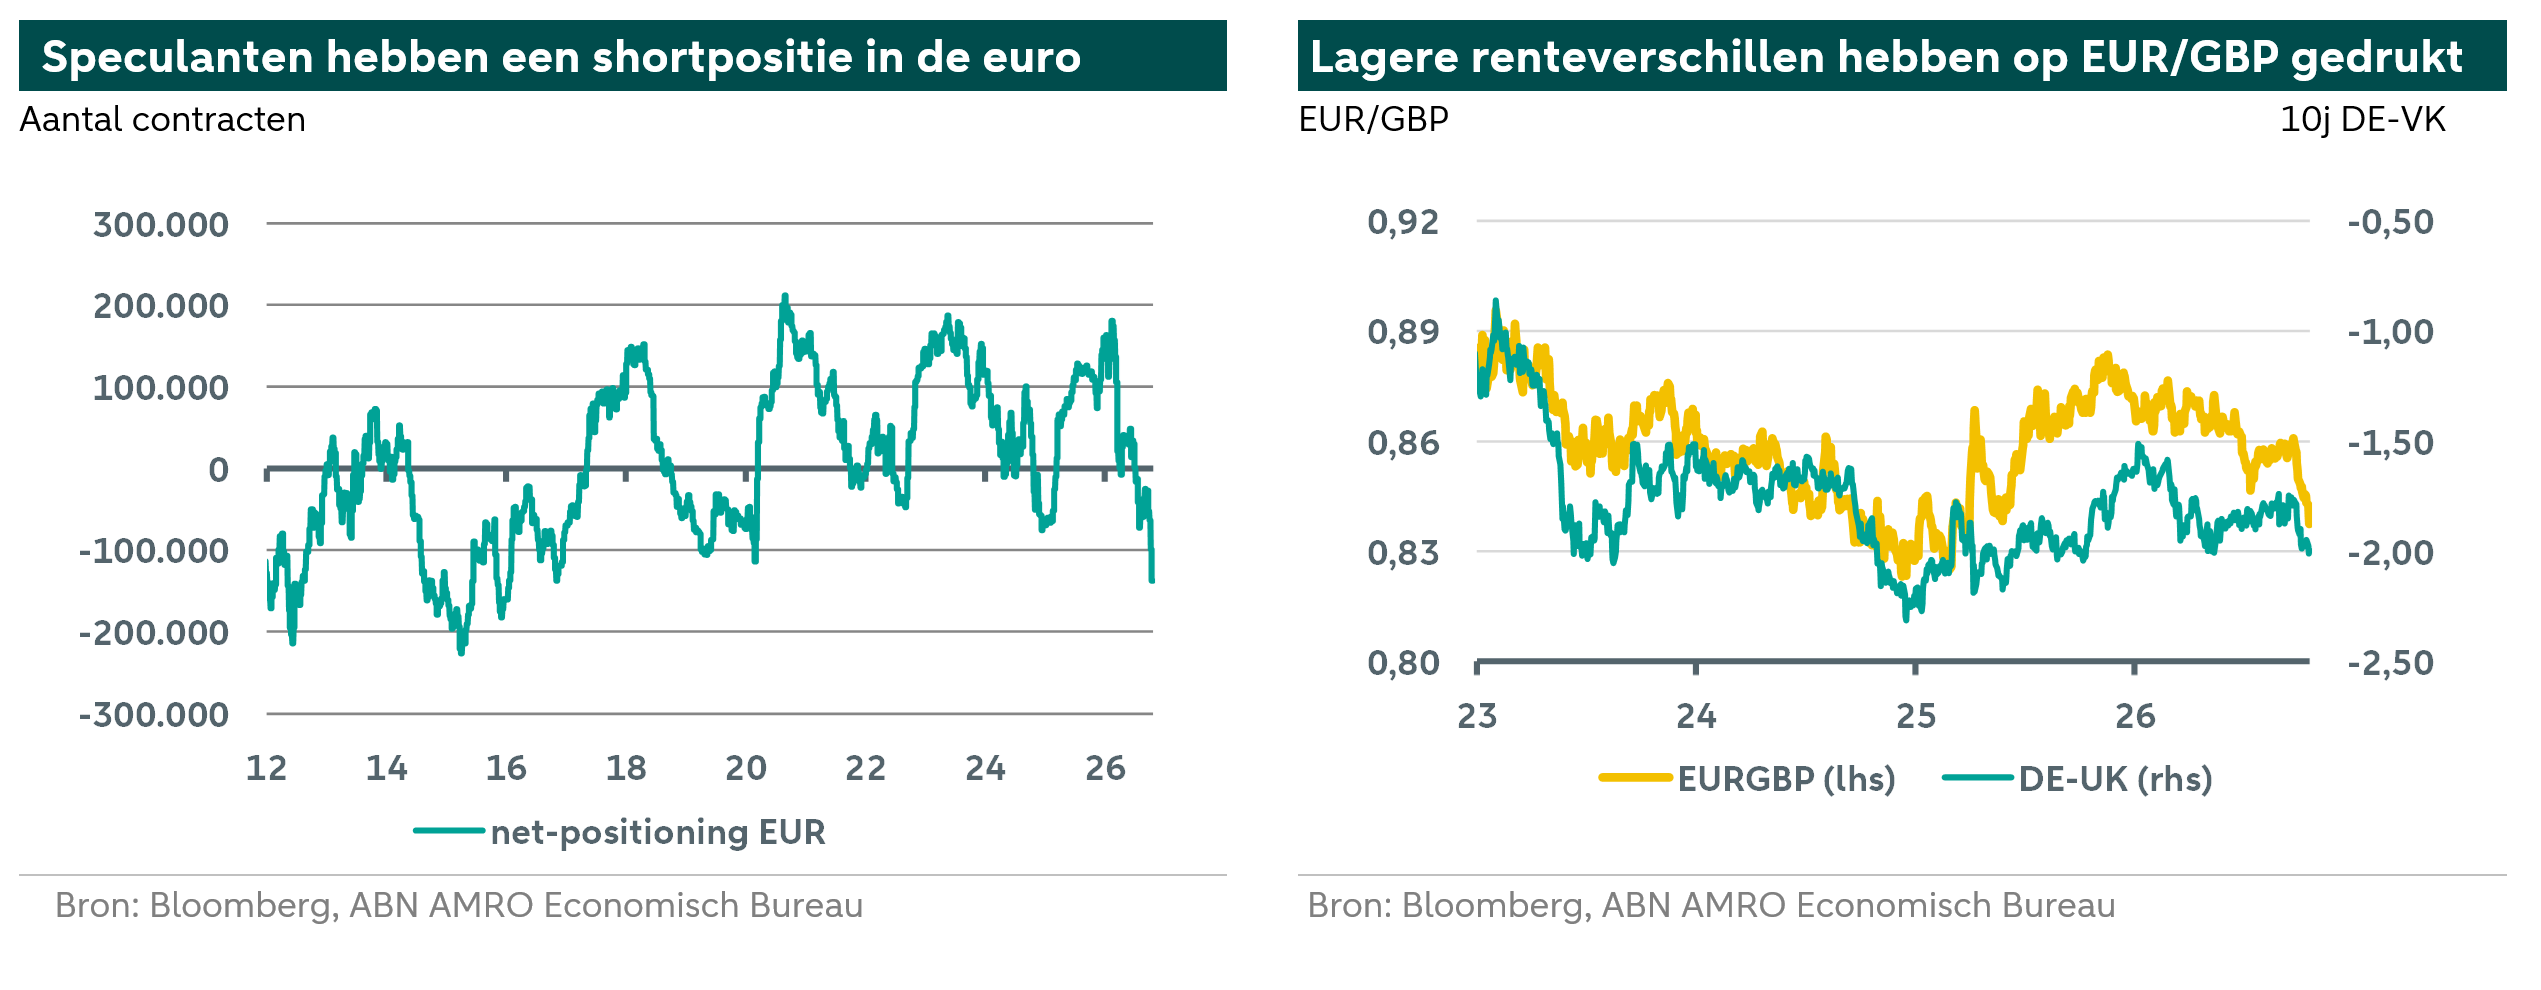
Samen hebben deze factoren de euro over de hele linie omlaag geduwd. EUR/GBP staat onder 0,84 en nadert het dieptepunt van mei 2025. De markt rekent momenteel op 67 basispunten aan renteverhogingen door de Fed tot eind 2027, 65 basispunten door de ECB en 110 basispunten door de Bank of England tot september 2027. Wij verwachten twee renteverhogingen van zowel de ECB als de Bank of England en één verhoging van 25 basispunten door de Fed.
Per saldo denken wij dat de markten te optimistisch zijn over toekomstige renteverhogingen door de Bank of England en de Fed. Wanneer de rentemarkten hun verwachtingen bijstellen, kan dit de euro ten opzichte van de dollar en het Britse pond ondersteunen. Als de Franse begroting wordt aangenomen, zoals wij verwachten, is er op korte termijn ruimte voor herstel van de euro. In de aanloop naar de Franse verkiezingen in april 2027 kunnen de valutamarkten echter opnieuw nerveus worden door het oplopende politieke risico in Frankrijk. Dit kan de euro opnieuw onder druk zetten.