Meer miljarden voor hernieuwbare energie, maar stroomnet blijft een beperking

Veel EU-ambities vragen om omvangrijke investeringen. In deze analyse staat de trend van investeringen in hernieuwbare energie centraal, zowel op de korte als op de lange termijn. Om het geheel in perspectief te plaatsen, kijken wij eerst naar de investeringsdynamiek in de Europese Unie (EU) en hoe de investeringen in hernieuwbare energie zich verhouden tot de investeringen in de energietransitie. De EU heeft zichzelf een juridisch bindend doel gesteld voor hernieuwbaar: in 2030 moet minimaal 42,5% van het finale energieverbruik afkomstig zijn uit hernieuwbare bronnen, zoals wind-, zonne- en waterenergie, biomassa en geothermie. Wij onderzoeken hoeveel ruimte er nog resteert per EU-lidstaat tot het behalen van de EU-doelen en op welke van de hernieuwbare energiebronnen Europa momenteel het sterkst leunt. Aan de hand van een gemiddelde investering per megawatt hebben wij een inschatting gemaakt van de benodigde toekomstige EU-investeringen. Tot slot ramen wij voor wind- en zonne-energie – waar ook specifieke EU-doelstellingen voor zijn opgesteld – welke investeringen tot 2030 additioneel nodig zijn om ook deze Europese ambities waar te kunnen maken.
De EU-investeringen in hernieuwbare energie stegen tussen 2020 en 2025 met 110%, maar het huidige tempo en de bestaande plannen schieten tekort voor het halen van de klimaatdoelen, maar ook voor het creëren van autonomie en meer energiezekerheid
De opgave richting 2030 blijft groot: minimaal 42,5% van het finale energieverbruik moet hernieuwbaar zijn; de voortgang verschilt sterk tussen lidstaten, waarbij de meeste lidstaten nog ver achterblijven
Tot aan 2050 is in de EU ongeveer EUR 2,8 biljoen aan investeringen nodig voor de extra hernieuwbare opwekkingscapaciteit – vooral wind en zon – om de klimaatdoelen te halen
Netcongestie vormt een cruciaal knelpunt: veel hernieuwbare projecten lopen het risico vóór 2030 geen aansluiting te krijgen
Meer opwekking van hernieuwbare energie vraagt daarmee om gelijktijdige maatregelen op het net
Trend in de investeringen in hernieuwbare energie in de EU
Hernieuwbare energie staat centraal in de Europese agenda. Waar de energietransitie ooit werd gedreven door de klimaatdoelen, vormt zij tegenwoordig ook een belangrijke pijler onder het Europese energie- en industriebeleid. De uitrol van hernieuwbare energie is inmiddels verwerkt in uiteenlopende EU-ambities. Dit varieert van het verder versnellen van de verduurzaming tot het versterken van de energiezekerheid en strategische autonomie. Maar ook de geopolitieke strategie en het internationale concurrentievermogen van de Europese economie blijven verweven met hernieuwbare energie. Het uitbreiden van de opwekkingscapaciteit van hernieuwbare energiebronnen is daarmee belangrijker geworden dan ooit. Het goede nieuws is dat inmiddels veel EU-lidstaten het aandeel van hernieuwbare energiebronnen in hun energiemix de laatste jaren hebben vergroot. Maar voor een meerderheid van de EU-landen geldt dat de investeringen in hernieuwbare energie tot dusver nog niet toereikend zijn om de EU-ambities waar te kunnen maken.
Volgens Bloomberg New Energy Finance (BNEF) bedroegen de investeringen in de energietransitie (dit is inclusief hernieuwbare energie, netwerken en energie-efficiëntie) in 2025 ongeveer USD 450 miljard en bereikten daarmee een recordhoogte. Ook de investeringen in hernieuwbare energie in de EU zijn de afgelopen jaren sterk gestegen, vooral sinds de energiecrisis van 2022. Veel EU-lidstaten hebben vanaf 2022 de investeringen in hernieuwbare energie fors opgevoerd voor meer energiezekerheid en -autonomie.
In onderstaande linker figuur staan de totale investeringen in de energietransitie weergegeven over een periode van 20 jaar sinds 2005. Vóór 2014 bestonden deze investeringen alleen uit investeringen in hernieuwbare energie. Vanaf 2014 nemen de niet-hernieuwbare transitie-investeringen in een snel tempo toe. Dit zijn investeringen in bijvoorbeeld elektrificatie, netwerken, opslag, schoon vervoer en overige technologieën voor decarbonisatie. In de periode 2020-2025 zijn de totale EU-investeringen in de energietransitie met 158% toegenomen. De niet-hernieuwbare transitie-investeringen namen in dezelfde periode toe met 183%, terwijl de investeringen in hernieuwbare energie stegen met 110%.
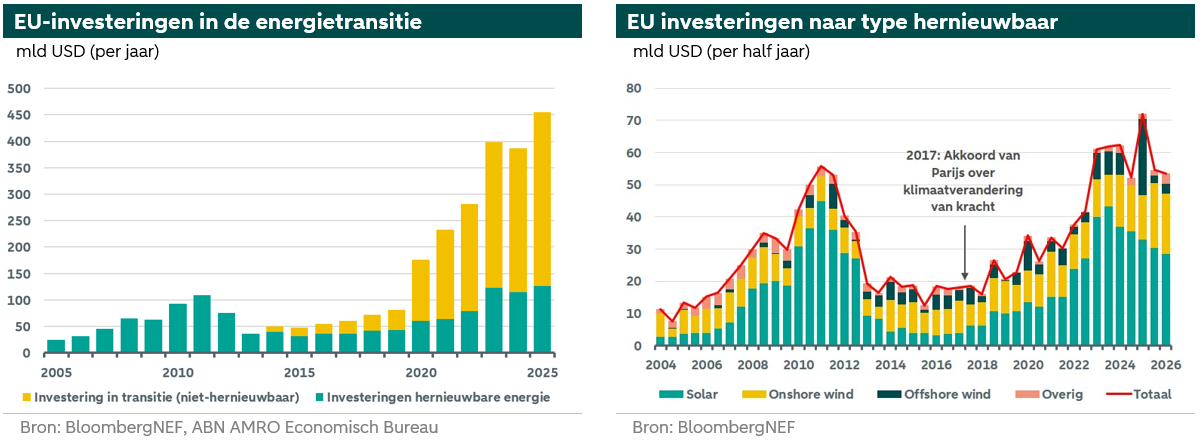
Binnen de investeringen in hernieuwbare energie kijken wij vooral naar wind- en zonne-energie, de belangrijkste aanjagers van de groei in de afgelopen jaren. Dit is te zien in de bovenstaande rechter figuur. De investeringen in zonne-energie hebben nog steeds de overhand in de EU. Deze investeringen namen tussen 2020 en 2025 toe met 149%. De investeringen in offshore windenergie stegen met 112% en onshore windenergie met 70% in dezelfde periode. De sterke toename van de investeringen in offshore windenergie in het eerste halfjaar van 2025 kwam vooral doordat een handvol grote projecten – met name in Polen – konden worden gerealiseerd. Na de uitzonderlijke piek in het eerste halfjaar van 2025 lag het investeringsniveau in de daaropvolgende periode lager. Daarnaast werden investeerders steeds terughoudender vanwege de aanhoudende netcongestie in veel EU-landen. Door de snelle groei van wind- en zonne-energie nemen echter de investeringen in elektriciteitsnetwerken ook stapsgewijs toe.
Van alle EU-lidstaten is Duitsland de grootste investeerder in hernieuwbare energie, op de voet gevolgd door Frankrijk. Op enige afstand volgt Italië. Nederland staat binnen de EU op de zesde plaats naar investeringsomvang.
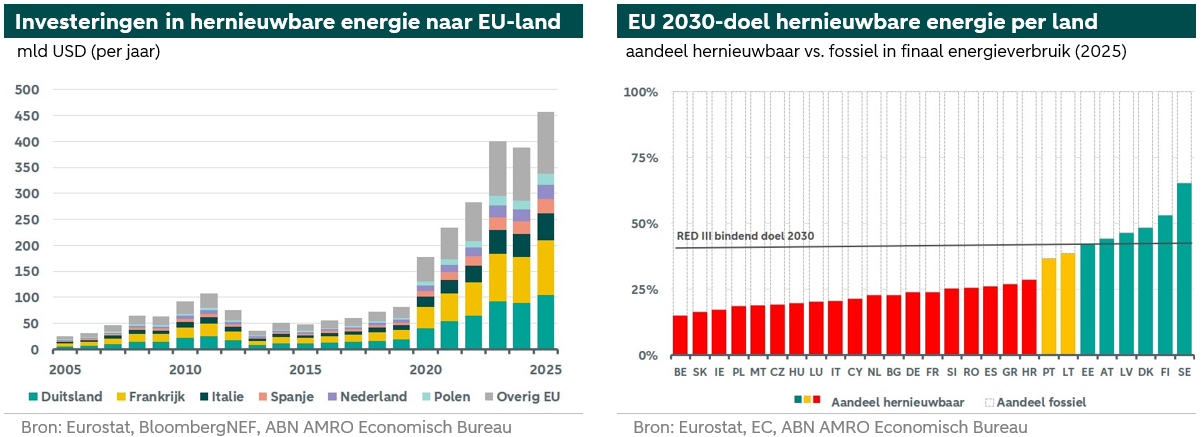
Niet alleen de hoogte van de hernieuwbare investeringen, maar ook het aandeel van hernieuwbare energie in het finaal eindverbruik van energie loopt sterk uiteen tussen de EU-lidstaten (zie bovenstaande rechter figuur), waarbij Zweden in 2024 het hoogste aandeel bereikt, gevolgd door Finland, en België en Slowakije de laagste aandelen hebben.
In de periode 2005-2025 is het aandeel van hernieuwbare energiebronnen in het eindverbruik van energie van de EU meer dan verdubbeld. Hernieuwbare energiebronnen zullen hun groei in Europa voortzetten. De Renewable Energy Directive (RED III, herziening 2023) heeft namelijk een bindende EU-brede doelstelling vastgesteld om het aandeel van hernieuwbare energiebronnen tegen 2030 te verhogen tot ten minste 42,5% van het finaal eindverbruik van energie in de EU. De RED-III heeft als doel om de overgang naar hernieuwbare energie te versnellen. Daarmee wil de EU de uitstoot van broeikasgassen sterker terugdringen en de energievoorzieningszekerheid in de EU vergroten. Een versnelde uitrol van hernieuwbare energiebronnen kent echter nog obstakels op zowel Europees als op nationaal niveau. De belangrijkste daarvan zijn de soms relatief hoge kapitaalkosten (met name voor windenergie), de bestaande capaciteit van de elektriciteitsnetten in EU-landen en langdurige vergunningsprocedures.
Benodigde investeringen in hernieuwbare energie in de EU
Om de toekomstige investeringsbehoefte te ramen, kijken wij eerst naar de relatie tussen de uitbreiding van de hernieuwbare capaciteit versus de historische investeringen die hiervoor nodig waren. De onderstaande linker figuur toont een duidelijke positieve samenhang tussen de jaarlijkse uitbreiding van de hernieuwbare capaciteit in de EU en de jaarlijkse investeringen daarin. De jaarlijkse capaciteitsuitbreiding loopt uiteindelijk op tot ongeveer 70-74 GW, terwijl de investeringen stijgen tot grofweg EUR 105-115 miljard per jaar.De ontwikkeling van capaciteit volgt de investeringen in de laatste jaren relatief goed, maar niet perfect. Dit komt doordat een investeringsbeslissing vaak eerder wordt genomen dan het moment van de daadwerkelijke installatie. Vooral bij de grotere windenergieprojecten kunnen er soms meerdere jaren tussen zitten. Desondanks is er een causaal verband en daarmee biedt de investering per megawatt een geschikte basis en benchmark voor scenarioanalyses.
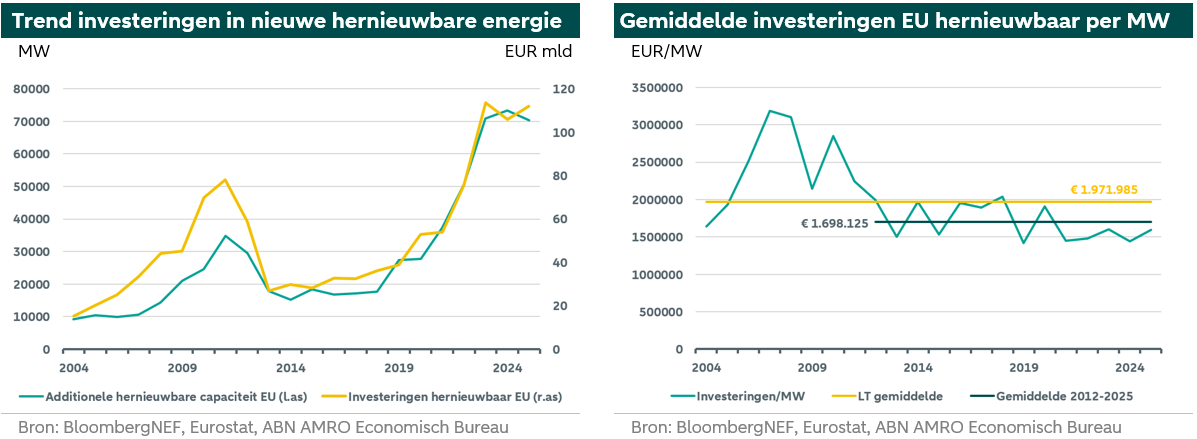
De scherpe daling in de investeringen in hernieuwbare energie in de linker figuur tussen 2011 en 2013 komt door de sterk dalende kosten voor met name zonne-energie, de afbouw van allerlei subsidieregelingen die in de eerste aanloopfase genereus waren opgetuigd en de economische recessie in Europa die in het najaar van 2011 oplaaide.
In de bovenstaande rechter figuur staat de investeringsintensiteit in euro per megawatt weergegeven. De gele lijn geeft het langetermijngemiddelde weer en de donkergroene lijn het gemiddelde over de periode 2012-2025. De figuur laat zien dat de investeringsintensiteit sinds de pieken van 2007-2010 structureel is gedaald tot een lager niveau en dat de investeringsintensiteit jaarlijks volatiel is, bijvoorbeeld door macro-economische ontwikkelingen en/of schokken, ontwikkelingen in de energieprijzen of rentetarieven. De dalende tendens na 2010 is deels consistent met het economische mechanisme van technologische leer- en schaaleffecten, zoals toename van de productie, meer ervaring, standaardisatie en efficiëntie. In de periode 2012-2025 schommelt de investeringsintensiteit in een relatief smalle bandbreedte rond het gemiddelde. Met dit historische gemiddelde als uitgangspunt kunnen wij de toekomstige capaciteitsuitbreiding vertalen naar een indicatieve investeringsbehoefte.
De gemiddelde investeringsintensiteit over de periode 2012-2025 gebruiken wij in onze berekening voor de benodigde investeringen in hernieuwbare energie tot en met 2050. Deze investeringen zijn afhankelijk van de additionele hernieuwbare capaciteit die in de periode 2026-2050 wordt toegevoegd in de EU. Daarvoor heeft IRENA – het Internationaal Agentschap voor hernieuwbare energie – twee mogelijke paden in kaart gebracht: één laat de additionele capaciteit zien op basis van het huidig beleid (PES) en één laat zien hoeveel extra capaciteit volgens het scenario nodig is om de klimaatdoelen te halen (DES). Dit laat de onderstaande linker figuur zien, waaruit eveneens duidelijk wordt dat tussen de twee afzonderlijke paden een groot gat zit. Meer concreet betekent dit dat de doelen met het huidige tempo en plannen niet zullen worden gehaald. Wij gebruiken in onze berekeningen de additionele capaciteit per jaar uit het DES-pad en de gemiddelde investeringsintensiteit uit de periode 2012-2025 om een uitspraak te kunnen doen over de benodigde investeringen richting 2050. De resultaten van onze berekeningen zijn te vinden in onderstaande rechter figuur. In ons basispad komen wij uit op een totale benodigde investering in hernieuwbare energie van EUR 2,8 biljoen tot aan 2050. Deze conclusie sluit aan bij de verwachtingen van IRENA en de Europese Commissie (EC) in hun rapport ‘EU Regional Energy Transition Outlook’ uit 2025.
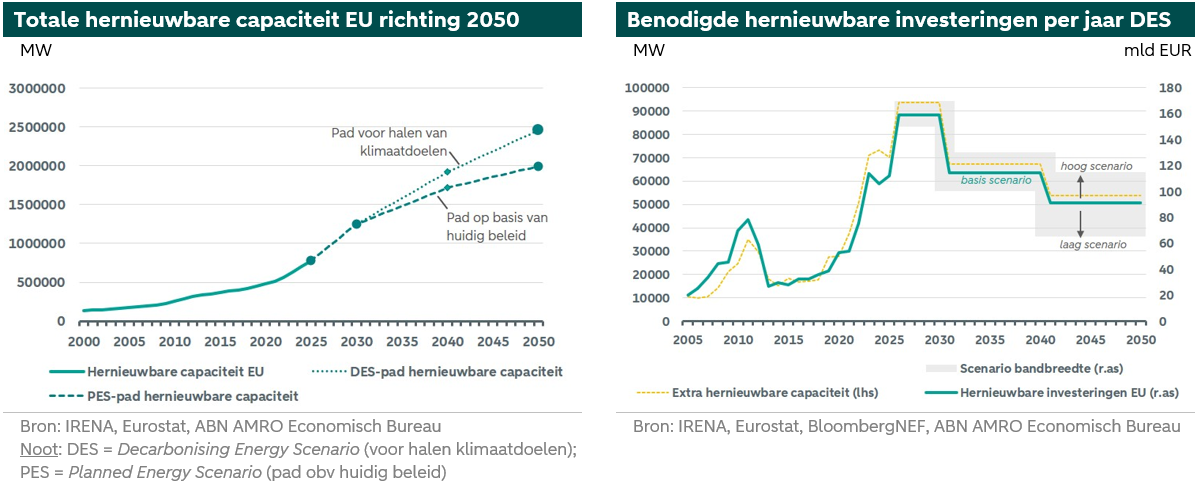
De groene lijn in de bovenstaande rechter figuur laat ons basispad van benodigde investeringen zien. Het laat zien dat de investeringsbehoefte vooral piekt in 2025-2030, om vervolgens op een niveau uit te komen die niet veel hoger liggen als de huidige investeringen. De gele lijn geeft de trend in de additionele capaciteit per jaar weer. Omdat ons basispad is gebaseerd op historische gemiddelden, is dit niet per se representatief voor toekomstige investeringen. Daarom gebruiken wij een bandbreedte om de toekomstige investeringen te kunnen duiden. Dit wordt met de grijze vlakken in de figuur weergegeven. Rond het basispad hanteren wij een illustratieve bandbreedte om de gevoeligheid van de uitkomsten voor alternatieve ontwikkelingen inzichtelijk te maken. Deze bandbreedte is in de periode tot en met 2030 nog relatief beperkt, maar wordt voor de jaren daarna verruimd, in lijn met de toenemende onzekerheid naarmate de prognoseperiode langer wordt. De bandbreedte betreft nadrukkelijk geen statistisch bepaalde onzekerheidsmarge. Hoe verder wij vooruitkijken, hoe groter de onzekerheid over het benodigde investeringsbedrag wordt. Daarbij spelen zowel de toekomstige technologiemix als de ontwikkeling van de kosten een rol.
De investeringen per megawatt per type hernieuwbare energie kunnen bijvoorbeeld flink van elkaar afwijken. Zo liggen de investeringen in zonne-energie veel lager per MW dan investeringen in windenergie. Zodra de hernieuwbare technologiemix verschuift, kan dit van grote invloed zijn op de totale investeringen. Daarnaast worden investeringen sterk beïnvloed door de inflatie, de rentestanden, de loonontwikkelingen en de grondstofprijzen. Deze zijn op lange termijn lastig te voorspellen, omdat ze niet alleen afhangen van economische trends, maar ook van onverwachte schokken, overheidsbeleid, gedrag van eindgebruikers en technologische innovatie. Ook wordt in het basispad geen rekening gehouden met schaalvergroting, efficiëntere productie, grotere turbines en efficiëntere zonnepanelen die allemaal de kosten op termijn kunnen drukken.
Naast de kosten per megawatt is het ook belangrijk om mee te nemen hoeveel elektriciteit de geïnstalleerde capaciteit daadwerkelijk oplevert. Daarbij speelt de capaciteitsfactor een rol. Nadat de capaciteit is geïnstalleerd, moet ook gekeken worden hoeveel elektriciteit met dat geïnvesteerde kapitaal wordt geproduceerd. Over het algemeen geldt: hoe hoger de capaciteitsfactor, hoe meer elektriciteit de installatie per jaar produceert en hoe beter de investering kan worden terugverdiend. De trend in de capaciteitsfactor per hernieuwbare technologie heeft zo indirect invloed op de investeringsbeslissing en het niveau van de investeringen.
Investeringen in wind en zon
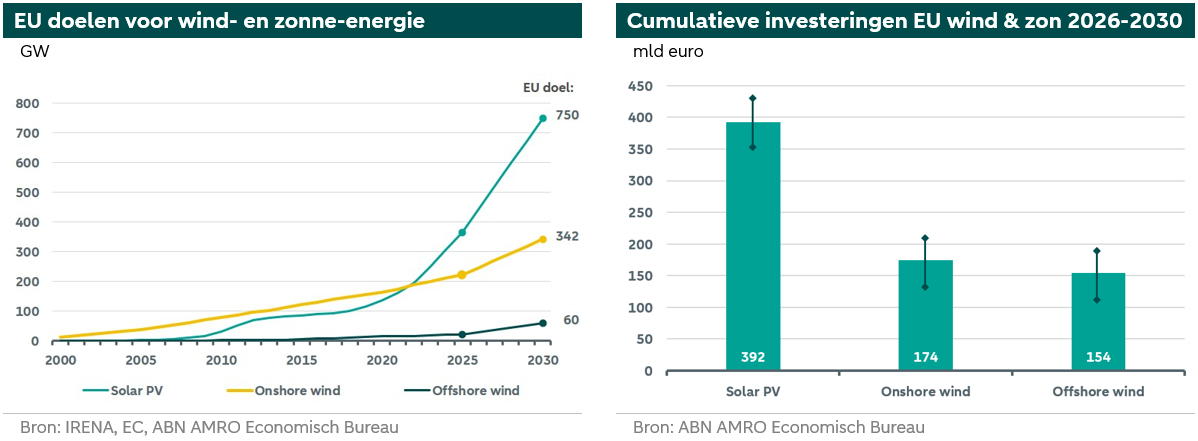
Na de langetermijnraming voor hernieuwbare energie als geheel zoomen wij in op de investeringsopgave voor wind en zon tot 2030. Omdat wind- en zonne-energie de voornaamste hernieuwbare bronnen zijn in de EU, zijn hiervoor afzonderlijke doelen richting 2030 vastgesteld. Deze staan in onderstaande linker figuur weergegeven. De ambities per technologie zijn groot.
Ten opzichte van het geïnstalleerde vermogen in 2025 zou idealiter het vermogen aan zonne-energie in de komende vijf jaar meer dan moeten verdubbelen. Het vermogen aan onshore windenergie zou met 54% moeten toenemen en dat van offshore windenergie met 178% in de komende vijf jaar.Deze ambities laten zien dat de investeringsbehoefte in zowel zonne- als windenergie de komende jaren gaat toenemen. De cumulatieve investeringen tot aan 2030 staan in onderstaande rechter figuur weergegeven.
Of deze investeringen tijdig kunnen worden gerealiseerd, hangt echter ook af van de beschikbare netcapaciteit. Zonder een versnelde uitbreiding van het elektriciteitsnet zijn de doelen moeilijk haalbaar. De EC heeft medio 2026 aangegeven dat er in ten minste 16 EU-landen aansluitingswachtrijen bestaan. In totaal lopen hierdoor ongeveer 120 GW aan relatief volwassen hernieuwbare projecten het risico voor 2030 geen aansluiting te krijgen.
Conclusie
Europa investeert meer dan ooit in de energietransitie, maar recordbedragen zijn nog geen garantie dat de hernieuwbare-energiedoelen worden gehaald. Met de bestaande plannen en het huidige tempo in Europa lijkt de opgave moeilijk te realiseren. Hernieuwbare opwekking en netmaatregelen zijn parallelle opgaven, waarbij het creëren van ruimte op het bestaande net prioriteit verdient. Dit kan met additionele investeringen, maar ook kan netcongestie deels worden verminderd door slimmer en flexibeler netgebruik, opslag, vraagsturing en locatiekeuze.
Alleen al voor de uitbreiding van de hernieuwbare opwekkingscapaciteit is de financiële opgave aanzienlijk: ons basispad wijst op ongeveer EUR 2,8 biljoen aan benodigde investeringen in hernieuwbare capaciteit tot 2050. Richting 2030 wordt die spanning meer concreet. Het vermogen aan zonne-energie moet ten opzichte van 2025 meer dan verdubbelen, terwijl onshore en offshore windenergie met respectievelijk 54% en 178% moeten groeien. Meer investeren in hernieuwbare opwekking blijft noodzakelijk, maar dat alleen zal niet voldoende zijn. Daarmee wordt ook de uitbreiding van het elektriciteitsnet cruciaal in de uiteindelijke investeringsbeslissing.