Energy Strategist - Energiemarkten blijven krap

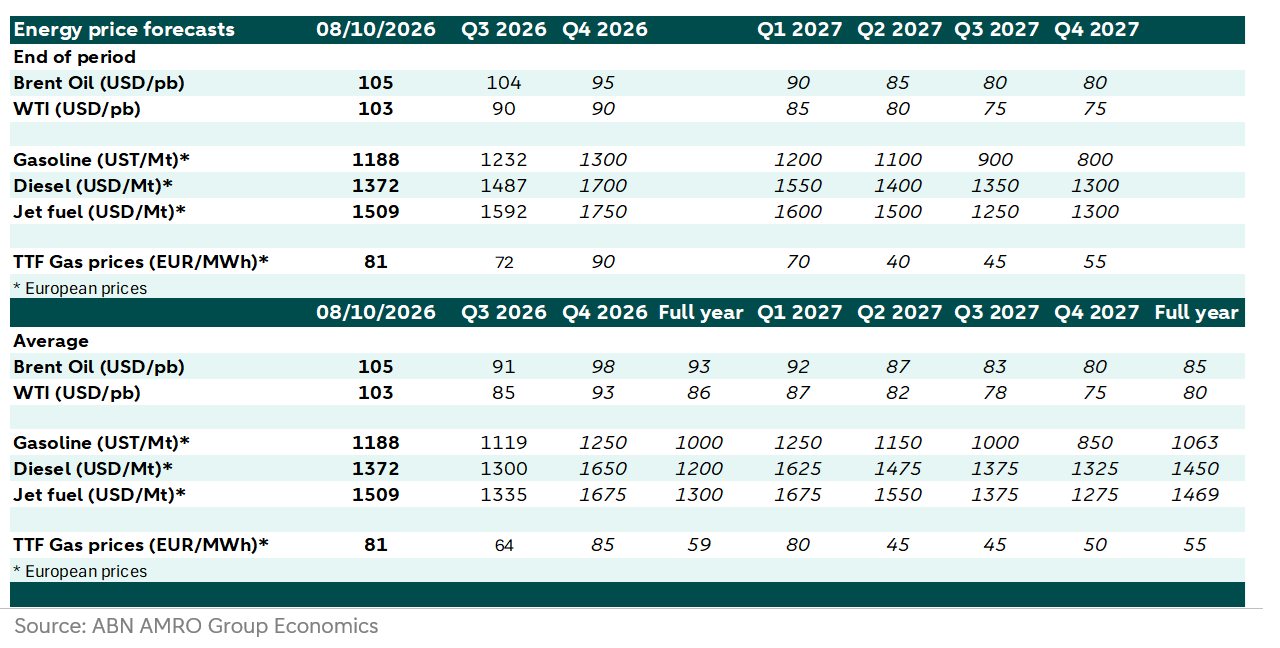
De energiemarkten blijven onder druk staan ondanks recente beleidsmaatregelen en inspanningen om het aanbod te vergroten. Hoewel de gecoördineerde vrijgave van strategische voorraden en het omleiden van energiestromen voor enige verlichting hebben gezorgd, blijven lage voorraden, geopolitieke onzekerheid en logistieke beperkingen de olie-, gas- en productmarkten kwetsbaar maken voor nieuwe verstoringen. Hieronder volgen de belangrijkste ontwikkelingen per marktsegment. De publicatie kunt u hier downloaden. Deze is in het Engels.

Oliemarkt
De gecoördineerde vrijgave door de G7 en het IEA van 100 miljoen vaten heeft de olieprijs slechts licht doen dalen, omdat deze grotendeels eerdere toezeggingen weerspiegelde.
De oliemarkt blijft krap, zoals blijkt uit de relatief hoge premie voor directe levering, inclusief hoge transportkosten.
Exporteurs uit het Midden-Oosten herstellen de handelsstromen via alternatieve routes en vervoersmethoden, waardoor de export weer bijna op het niveau van vóór het conflict ligt.
Lage voorraden en aanhoudende geopolitieke onzekerheid houden de markt echter gevoelig voor verdere verstoringen.
Gasmarkt
De Europese gasvoorraden zullen naar verwachting in november ongeveer 78% bereiken, ruim onder de doelstelling van 90%.
Onder normale winterse omstandigheden kan de gasvoorraad tegen eind maart dalen tot ongeveer 24%; een strenge winter kan dit terugbrengen tot een kritiek niveau van 10–15%.
Alternatieve aanvoer en een zwakkere vraag — met name van prijsgevoelige Aziatische kopers — kunnen verstoringen in de Qatarese lng-aanvoer gedeeltelijk opvangen.
Europa beschikt echter nog steeds niet over een toereikende operationele buffer, waardoor de markt kwetsbaar blijft voor extreem weer en aanbodschokken.
Markt voor geraffineerde producten
Het vrijgeven van voorraden door de G7 en het IEA heeft de prijzen van geraffineerde producten en de raffinagemarges verlaagd.
Een krap aanbod van ruwe olie, lage voorraden, hoge transportkosten en een sterke vraag houden de prijzen hoog.
Verstoringen bij raffinaderijen in Rusland, het Midden-Oosten, Azië en Europa beperken de productie.
De wereldwijde raffinagecapaciteit zal dit jaar waarschijnlijk niet terugkeren naar het niveau van vóór het conflict.