FX Weekly - Opleving van de Zwitserse frank

Renteverschillen blijven de EUR/USD-koers bepalen. De aandacht is verschoven van de VS naar de eurozone. De Zwitserse frank is een nuttige indicator voor veranderingen in het marktrisicosentiment. Politieke en begrotingsrisico’s in de eurozone ondersteunen de Zwitserse frank.
Renteverschillen blijven de EUR/USD-koers bepalen
Tijdens de zomer richtten de financiële markten zich vooral op ontwikkelingen in de Verenigde Staten (VS). Beleggers volgden de binnenlandse politiek, de mogelijke invloed van de oorlog op de tussentijdse verkiezingen, de economie en het begrotingstekort nauwlettend. In die periode steunden hogere Amerikaanse obligatierentes de dollar niet, omdat deze vooral het extra risico weerspiegelden dat beleggers verbonden aan Amerikaanse assets. Sinds de vergadering van de Federal Reserve op 16 september 2026 zijn hogere rentes echter een belangrijke steun voor de dollar geworden.
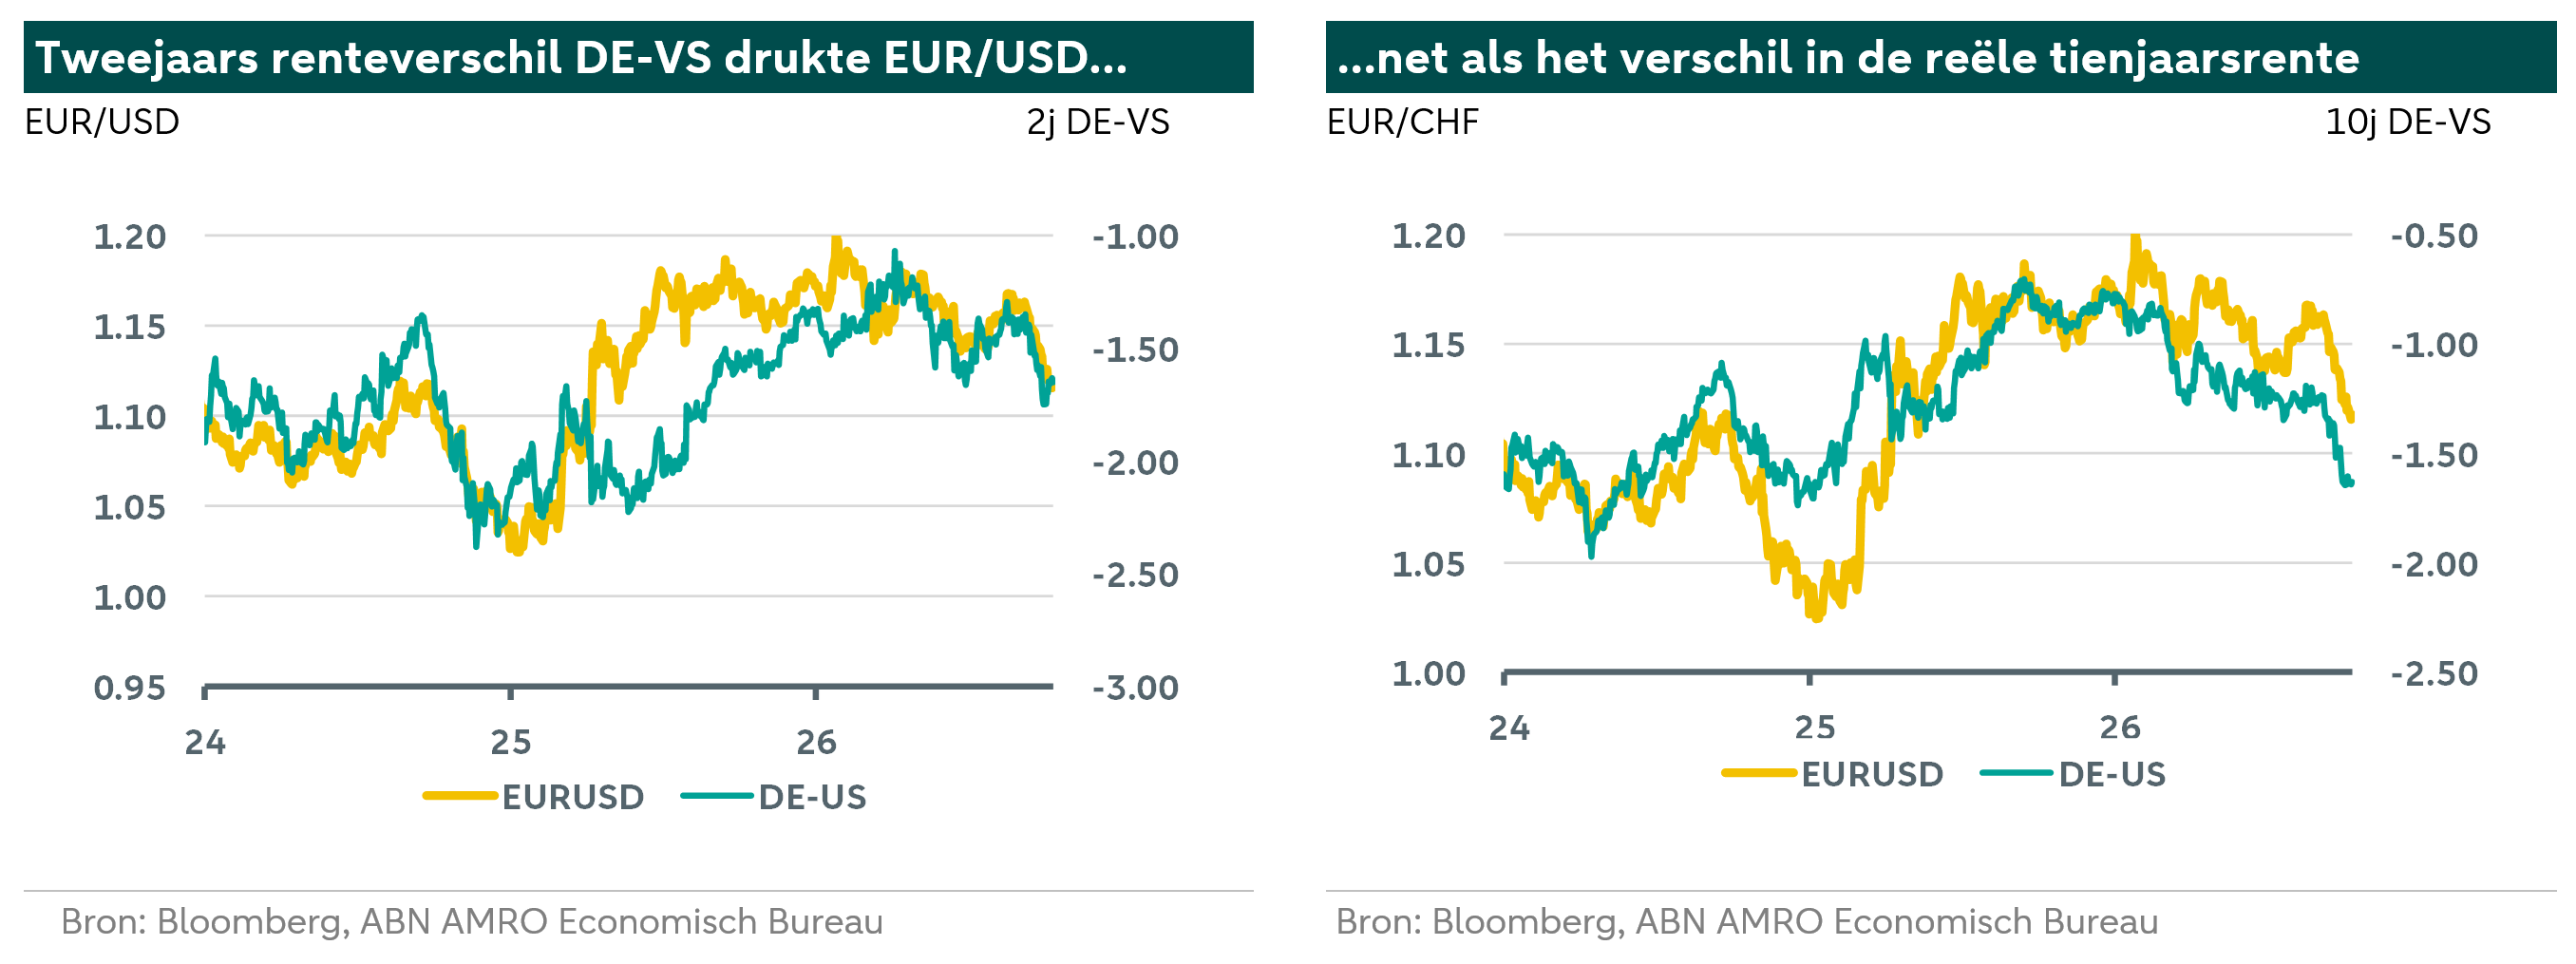
In de FX Weekly van vorige week legden wij uit dat renteverschillen de euro onder druk zetten. Verschillen in renteniveaus zijn belangrijk, vooral die tussen de VS en Duitsland. De renteverwachtingen voor zowel de korte als de lange rente zijn momenteel gunstiger voor de Amerikaanse dollar dan voor de euro. Zo is EUR/USD gedaald in lijn met het verschil tussen de tweejaarsrente in Duitsland en de VS. De koers laat een vergelijkbaar verband zien met de verschillen in de nominale en reële tienjaarsrente. Zolang dit aanhoudt, blijft de euro verzwakken. De grafieken hieronder laten zien dat zowel het verschil in de tweejaarsrente als het verschil in de reële tienjaarsrente
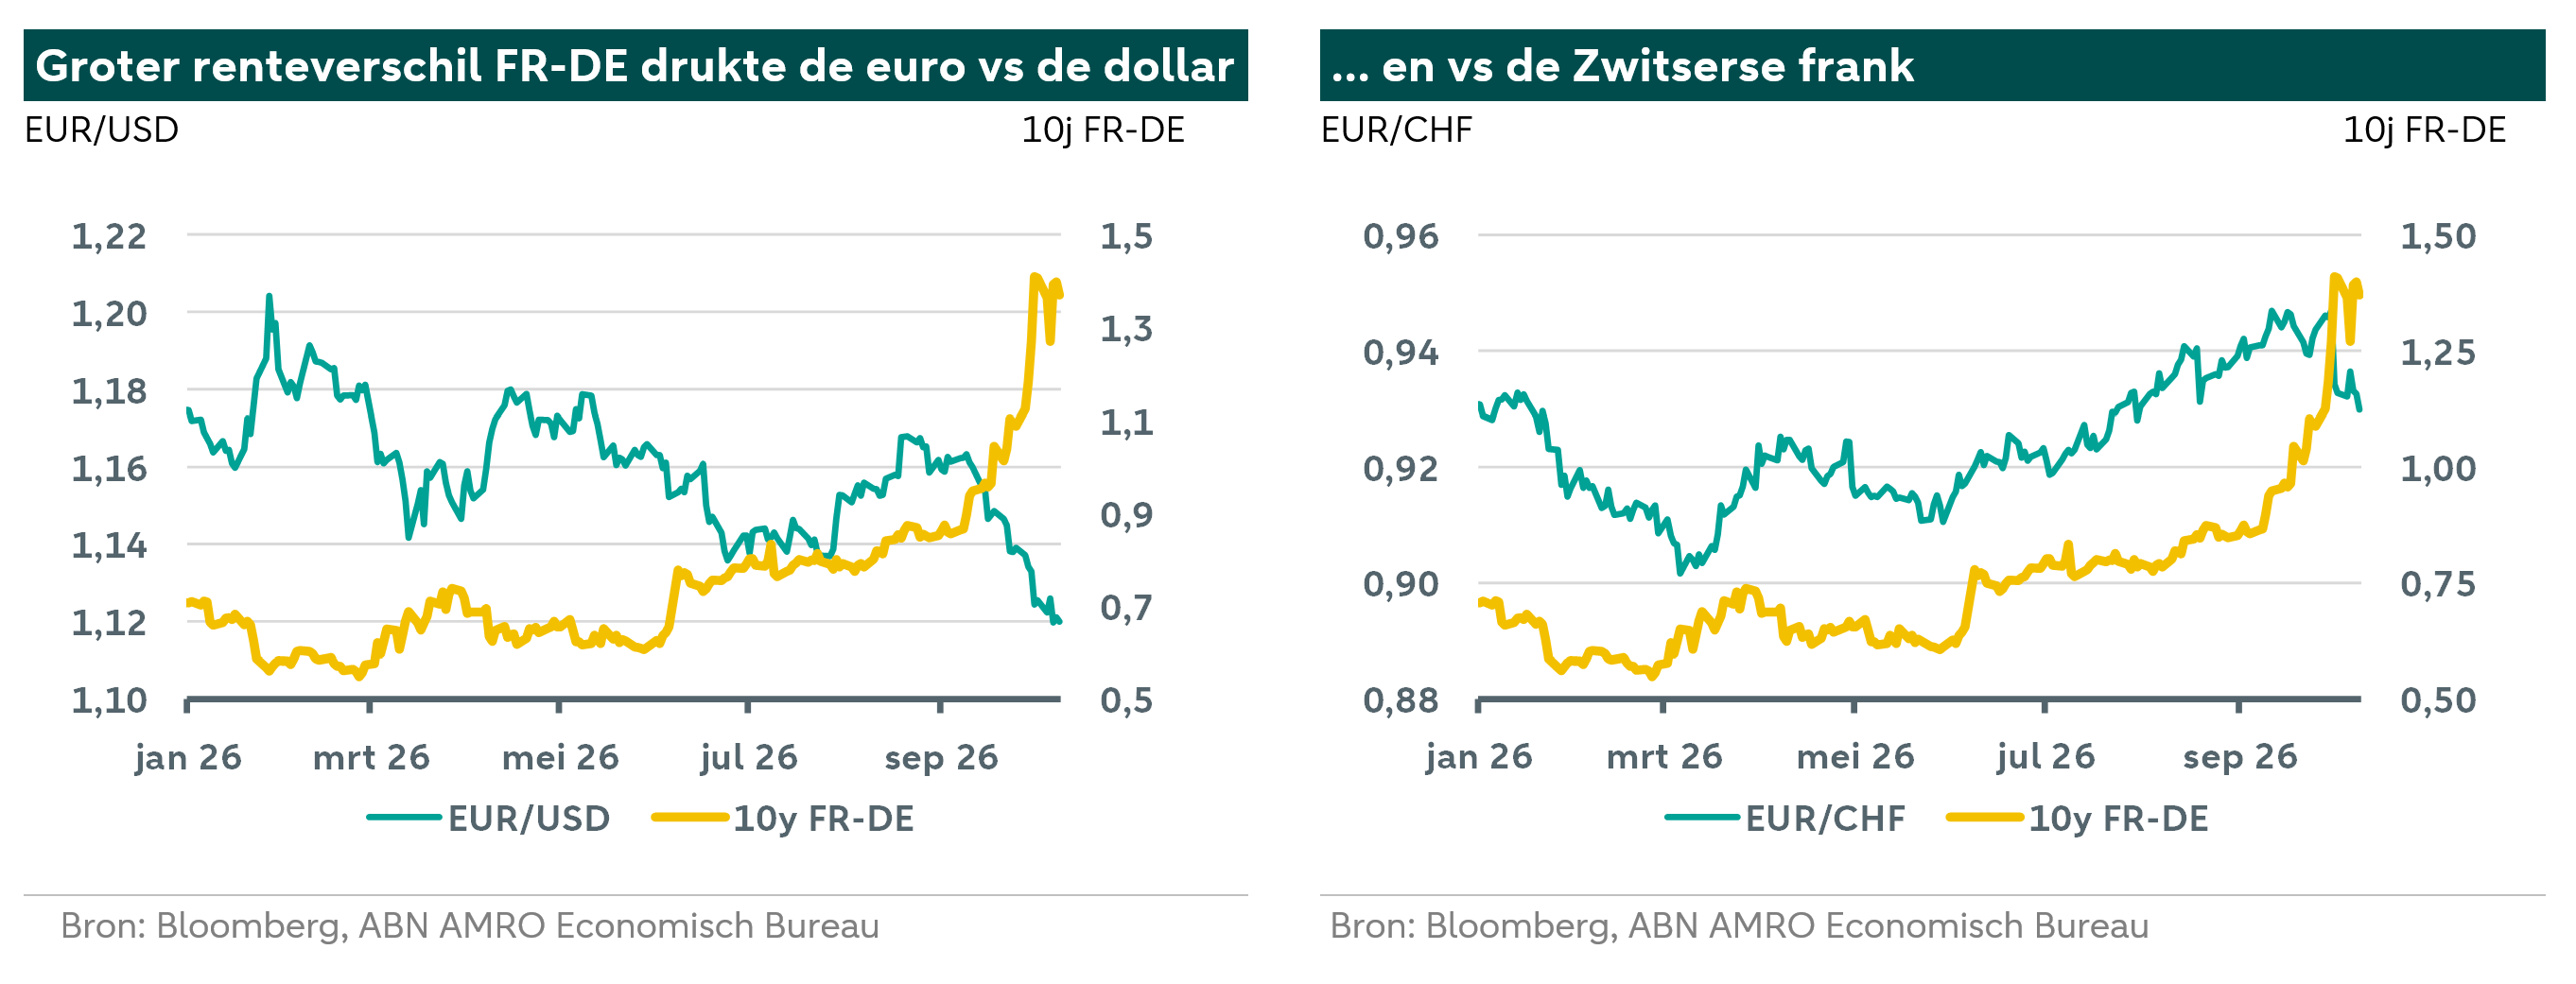
Ondertussen hebben beleggers hun aandacht verlegd van de Amerikaanse politiek en overheidsfinanciën naar de eurozone. Grote begrotingstekorten zijn niet alleen een Amerikaans probleem: ook het Verenigd Koninkrijk (VK) en Frankrijk staan voor grote uitdagingen. Daarnaast vinden in het komende jaar in verschillende eurolanden verkiezingen plaats. Daardoor is het oplopende verschil tussen de rentes op staatsobligaties van deze landen en de Duitse rente een extra factor geworden die op de euro drukt, zoals de grafieken hieronder laten zien.
Gedrag van de Zwitserse frank is een goede risico-indicator
Van juni tot oktober werd de Zwitserse frank zwakker ten opzichte van de euro. Door de lage inflatie was een renteverhoging door de Zwitserse centrale bank niet waarschijnlijk. De ECB had haar beleidsrente ondertussen al verhoogd en wij verwachten nog twee renteverhogingen, in december en maart. Ook de Japanse yen is riskanter geworden als financieringsvaluta voor carry trades. Daardoor kiezen beleggers steeds vaker voor de Zwitserse frank en de Zweedse kroon als alternatief.
Wanneer financiële markten zich zorgen maken over politieke risico’s en de overheidsfinanciën in de eurozone, wordt de Zwitserse frank vaak sterker ten opzichte van de euro. Beleggers zien de frank namelijk als een regionale veilige-haven-valuta. Bovendien heeft Zwitserland een begroting in evenwicht. De laatste tijd hebben zorgen over de Franse overheidsfinanciën en onzekerheid rond de verkiezingen in Frankrijk en Spanje de frank gesteund. Beleggers zijn minder bereid om de frank te gebruiken als financieringsvaluta voor carry trades. Sommigen hebben hun shortposities in de frank mogelijk al gesloten. Zij willen liever niet short zitten in een valuta die ook als veilige haven geldt. De ontwikkeling van de frank geeft daarom een nuttige indicatie van wat de financiële markten momenteel beweegt.
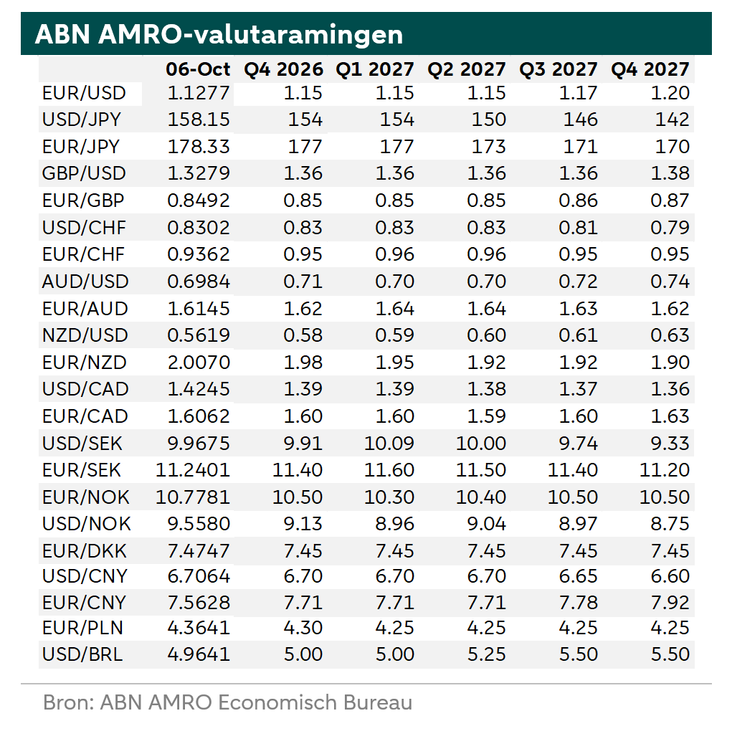
Al met al denken wij dat de financiële markten te optimistisch zijn over toekomstige renteverhogingen door de Fed en te pessimistisch over de ontwikkelingen in Frankrijk. Daarom verwachten wij dat de euro zich zal herstellen tegenover zowel de Amerikaanse dollar als de Zwitserse frank. Wij handhaven onze ramingen voor het einde van het jaar op 1,15 voor EUR/USD en 0,95 voor EUR/CHF.