FX Weekly - Valuta’s in beweging

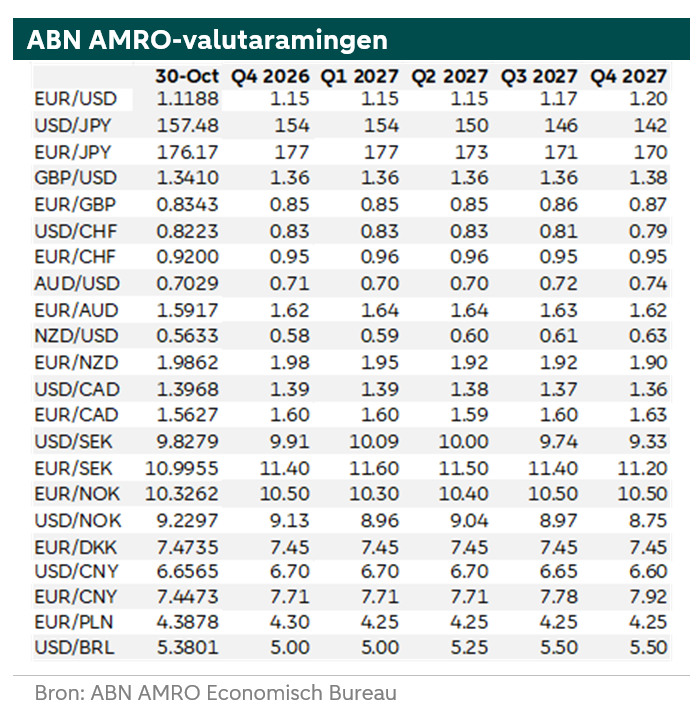
De onverwachte verkiezingsuitslag in Brazilië leidde tot een scherpe daling van de real: de munt daalde eerst met 12%, maar herstelde vervolgens tot 8% onder de slotkoers van vrijdag 23 oktober. Wij zien ruimte voor herstel van de real, gesteund door hoge reële rentes en minder politieke stabiliteit. Beleggers geven de voorkeur aan de Amerikaanse dollar in de aanloop naar de tussentijdse verkiezingen in de VS. Speculanten hebben hun grootste netto shortpositie in de euro sinds november 2016. De RBNZ, Fed, ECB en BoJ hielden de beleidsrente ongewijzigd; De Bank of Canada verhoogde de rente.
Schok in Brazilië
Deze week waren er grote bewegingen op de valutamarkten. De tweede ronde van de Braziliaanse presidentsverkiezingen leverde afgelopen weekend een onverwachte uitslag op: de zittende president Lula versloeg Flavio Bolsonaro, de zoon van een voormalig president. Financiële markten verwachtten dat Bolsonaro bij een overwinning de overheidsfinanciën en het pensioenstelsel zou hervormen, staatsbedrijven zou privatiseren en hervormen, de overheidsuitgaven zou verlagen en de overheid zou verkleinen. Ook verwachtten zij dat hij duidelijke regels voor het beheer van de overheidsfinanciën zou invoeren. Beleggers hadden hun posities afgestemd op een overwinning van Bolsonaro en de uitvoering van deze maatregelen. Toen de markten maandag openden, sloten zij die posities vanwege de onverwachte uitslag. De Braziliaanse real is minder gemakkelijk verhandelbaar dan grote valuta’s zoals de euro, de yen en de Amerikaanse dollar. Daardoor kunnen de koersuitslagen groter zijn. De real opende maandagochtend dan ook fors lager, met een grote koerssprong ten opzichte van het slot van de vrijdag voor de verkiezingen. Op het dieptepunt stond de munt 12% onder de slotkoers van vrijdag. Daarmee waren alle winsten sinds het begin van 2026 verdwenen. Inmiddels heeft de real een deel van het verlies goedgemaakt, maar tegenover de Amerikaanse dollar staat de munt nog steeds 8% onder de slotkoers van vrijdag 23 oktober. Deze daling komt zowel door de zwakte van de real als door de kracht van de dollar, waarop we hieronder ingaan. Na zijn verkiezingsoverwinning moet Lula beleggers nu overtuigen dat de Braziliaanse overheidsfinanciën kunnen verbeteren. Wij vinden de koersdaling te groot en zien ruimte voor herstel van de real. De Braziliaanse centrale bank blijft zich inzetten voor de bestrijding van inflatie. Bovendien liggen de rentes na correctie voor inflatie op zeer aantrekkelijke niveaus. Ook verwachten wij dat de politieke situatie stabiliseert.
Beleggers geven de voorkeur aan de Amerikaanse dollar
De Amerikaanse dollar heeft deze week goed gepresteerd. Aanvankelijk verzwakte de munt nog toen de Amerikaanse technologieaandelen daalden. Maar toen de zorgen op de markten toenamen, werd de dollar sterker. Op dat moment liepen ook de olieprijzen weer op. Opvallend genoeg steunde het latere herstel van het vertrouwen in Amerikaanse technologieaandelen de dollar eveneens tegenover de euro. Dit gebeurde terwijl de renteverschillen zich niet langer in het voordeel van de dollar ontwikkelden. Dit alles wijst erop dat beleggers in de aanloop naar de Amerikaanse tussentijdse verkiezingen liever dollars aanhouden. Het is nog onzeker of de dollar sterk blijft tegenover de euro. Beleggers hebben al ongebruikelijk grote netto shortposities in de euro en het Britse pond. De netto shortposities van speculanten in de euro zijn zelfs het grootst sinds november 2016. Voor de yen rekenen zij per saldo juist op een stijging. Dat is opvallend gezien de huidige wisselkoers.
De RBNZ, de Fed, de ECB en de BoJ hielden de rente ongewijzigd; de BoC verhoogde de rente
Verschillende grote centrale banken namen deze week een rentebesluit. Eerder deze week hield de Reserve Bank of New Zealand de beleidsrente ongewijzigd op 2,75%, terwijl de markten een verhoging van 25 basispunten hadden verwacht. Hierdoor daalde de Nieuw-Zeelandse dollar sterk. Woensdag verhoogde de Bank of Canada de beleidsrente met 25bp naar 2,50%; beleggers gaan uit van nog meer renteverhogingen. Dit steunde de Canadese dollar. Later die dag handhaafde het Federal Open Market Committee (FOMC), het beleidscomité van de Amerikaanse centrale bank, de bandbreedte voor de beleidsrente op 3,75–4,00% (lees hier meer). Dit was grotendeels in lijn met de verwachtingen. Na de vergadering gaf de Amerikaanse dollar een deel van zijn winst prijs. Vervolgens verschoof de aandacht naar de Europese Centrale Bank (ECB), die haar beleidsrentes op donderdag eveneens ongewijzigd liet. De euro daalde aanvankelijk na het besluit, maar herstelde tijdens de persconferentie (lees hier meer).
Na het rentebesluit van de ECB, richtte de aandacht zich op de Bank of Japan (BoJ). Op vrijdag liet ook de BoJ de beleidsrente ongewijzigd. Wij verwachten dat de BoJ de rente verder verhoogt, met waarschijnlijk een volgende stap rond de jaarwisseling. Dit sluit aan bij de gemiddelde verwachting van analisten en de verwachtingen die in de marktprijzen zijn verwerkt. Belangrijke inflatiemaatstaven zijn de afgelopen maanden gestegen en liggen nu boven de doelstelling van 2% van de BoJ. Wij verwachten echter geen snelle reeks (‘back-to-back’) renteverhogingen tijdens opeenvolgende vergaderingen. De BoJ zal waarschijnlijk blijven zoeken naar een evenwicht tussen het beteugelen van de inflatie en het bewaken van de financiële stabiliteit (Arjen van Dijkhuizen).