Offshore windenergie groeit snel, maar de businesscase blijft een uitdaging

Offshore windenergie is in de afgelopen tien jaar hard gegroeid. Zo is de mondiale capaciteit met 671% toegenomen sinds 2015. Tegelijkertijd nam de gemiddelde kostprijs van elektriciteit voor windenergie met bijna 57% af. Indrukwekkende cijfers, maar de druk op de sector neemt toe. De materiaal- en projectkosten stijgen, de rentetarieven staan relatief hoog en de toeleveringsketen heeft te maken met toenemende geopolitieke onrust. Ondertussen blijven EU-doelen voor offshore windenergie de komende jaren ambitieus. In deze analyse gaan wij dieper in op de groei van offshore windenergie en de belangrijkste knelpunten, en bekijken wij of de EU-doelen haalbaar zijn. De potentiële groei van offshore wind is mondiaal hoog, maar de haalbaarheid van projecten hangt af van kostenontwikkeling, netinfrastructuur, financieringscondities en beleidszekerheid. Deze problematiek wordt in deze analyse verder uitgewerkt.
Mondiaal gezien heeft China de grootste offshore windmarkt dankzij schaalvoordelen, subsidies en de sterke binnenlandse toeleveringsketen
Offshore windenergie blijft groeien en wordt vooral in Europa een belangrijke pijler in de toekomstige elektriciteitsmix
Het Noordzeegebied heeft de sterkste groeipotentie in Europa
De EU heeft ambitieuze offshore winddoelen, maar trage vergunningstrajecten, netcongestie, complexe toeleveringsketens en financiering maken de haalbaarheid onzeker
Offshore wind blijft kapitaal- en materiaalintensief, waardoor stijgende grondstofprijzen, rentes en bouwkosten de Levelised Cost Of Energy (LCOE) relatief hoog houden
Subsidies, publieke financiering en garantieregelingen kunnen de risico’s voor projecten verlagen, maar langdurige regelgevingszekerheid is eveneens cruciaal om investeringen in de EU echt los te trekken
Windenergie wint in aandeel
De mondiale elektriciteitsmix is in de afgelopen decennia duidelijk verschoven. Waar steenkool, gas en kernenergie vanaf 2000 lang dominant waren, is het aandeel van hernieuwbare energie sterk toegenomen. Het aandeel van hernieuwbare energiebronnen is gestegen van minder dan 19% in 2000 tot bijna 34% in 2025. Tegelijkertijd daalde het aandeel van fossiele brandstoffen van ongeveer tweederde van de productie tot ongeveer 57% in dezelfde periode. Ook het aandeel van kernenergie nam af in 25 jaar tijd.
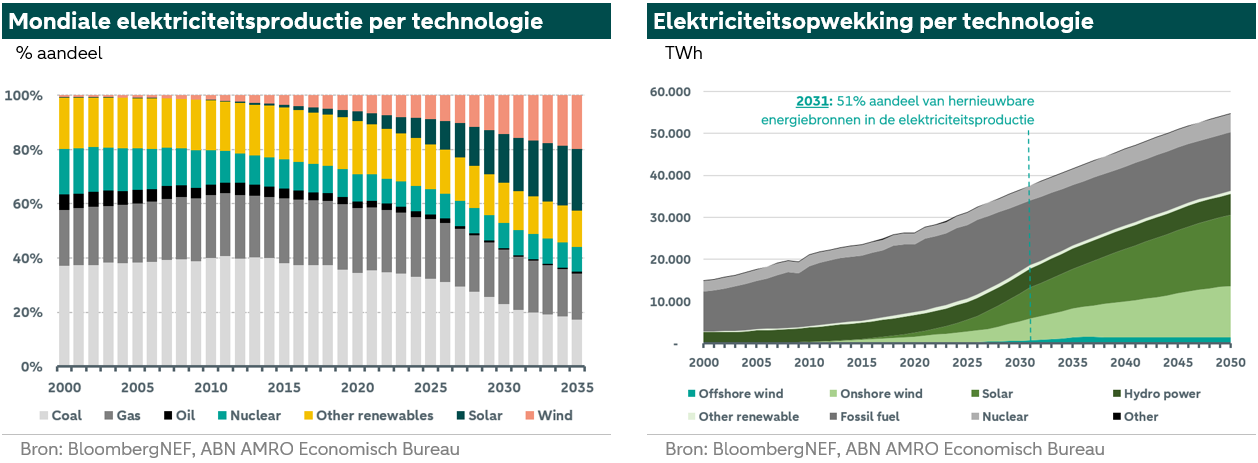
Wereldwijd leverde windenergie in 2025 ongeveer 9% van alle elektriciteitsproductie. Het grootste deel daarvan komt nog steeds van onshore wind. Offshore wind was in 2025 goed voor ongeveer 1% van de elektriciteitsproductie. Het belang ervan gaat echter toenemen. De verwachting is dat tegen 2031 het merendeel van de mondiale elektriciteitsproductie afkomstig is van hernieuwbare energie. Tegen 2031 heeft windenergie naar verwachting een aandeel van 16% in de mondiale elektriciteitsproductie, waarvan offshore windenergie goed is voor 2%. Hoewel het aandeel offshore windenergie nog relatief laag is, zijn de groeiverwachtingen hoog, vooral in Europa.
Sterke groei in windenergie
Volgens Bloomberg NEF zal windenergie in 2035 een aandeel van 20% hebben in de mondiale elektriciteitsproductie. Dit betekent dat de uitbouw van meer windprojecten – zowel onshore als offshore – zich stevig doorzet in de komende jaren. Hierbij zal de groei in offshore windenergie die van onshore windenergie overstijgen. Dit komt niet alleen door de ruimtebeperkingen op land, maar ook doordat offshore meer energie levert dan onshore over een bepaalde periode ten opzichte van het maximale vermogen. Op zee wordt de wind minder geremd door bijvoorbeeld gebouwen. Ook waait de wind op zee gelijkmatiger en gedurende langere perioden. Verder zijn ook de grotere windturbines efficiënter op zee.
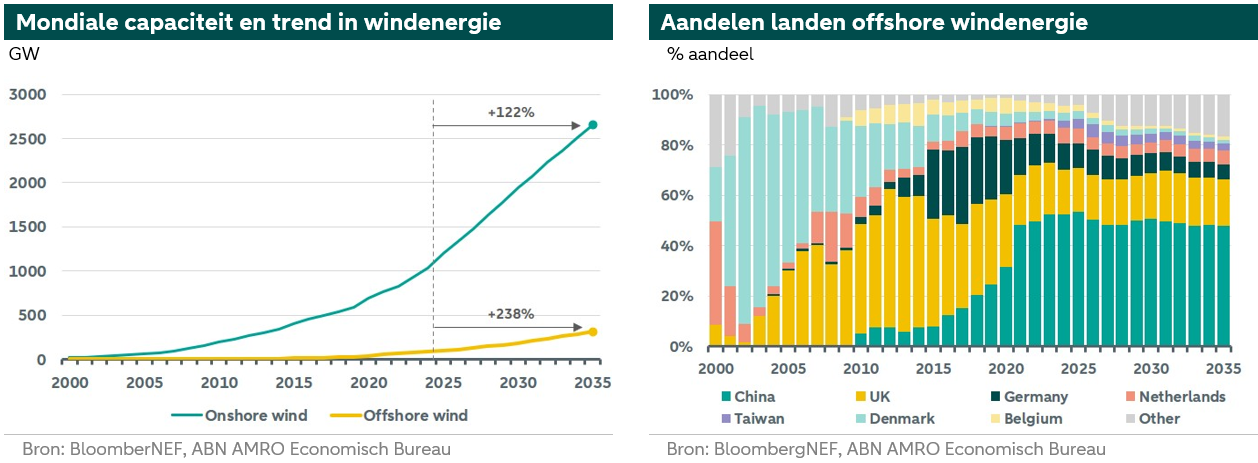
De groei concentreert zich vooral in een beperkt aantal markten. De grootste markten voor offshore windenergie zijn China, het VK, Duitsland en Nederland. Met name de toename in China is indrukwekkend geweest vanaf 2021. China zag offshore windenergie als een belangrijke strategische industriële sector en heeft zijn dominantie in dit segment sterk uitgebouwd. De subsidies voor offshore windenergie hebben bijgedragen aan deze groei. Ook heeft China de beschikking over een complete binnenlandse toeleveringsketen, waardoor projecten sneller en goedkoper kunnen worden gerealiseerd.
In de EU is vooral het Noordzeegebied een belangrijke regio voor de ontwikkeling van offshore windenergie. In dit gebied bevindt zich momenteel 35 tot 40% van de mondiale operationele capaciteit en heeft veel potentieel voor verdere groei. Vooral Duitsland, Nederland, Denemarken en het VK hebben hier veel offshore windbelangen en lopende projecten.
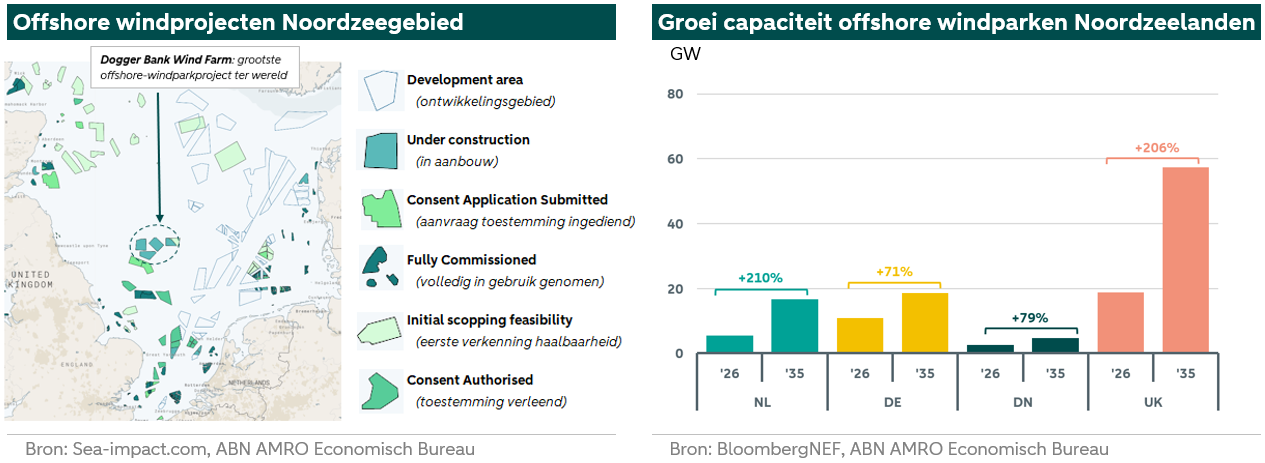
De kaart linksboven laat zien dat beschikbaarheid van gebieden niet het probleem is. Er zijn momenteel voldoende projecten in ontwikkeling of vergunningstrajecten die lopen. Ook is er nog voldoende ruimte voor de verdere ontwikkeling van offshore windprojecten. Daarnaast is in dit gebied Dogger Bank Wind Farm in aanbouw. Dit is het grootste offshore windpark ter wereld, met een capaciteit van 3,6 GW. De bouw wordt in fasen afgerond; volgens de meest recente planning wordt de laatste fase in 2027 voltooid. Het zorgt ervoor dat het VK binnen Europa de grootste offshore windcapaciteit gaat hebben. De ambities van het VK zijn bovendien groot, zoals ook blijkt uit bovenstaande rechterfiguur. Als alle plannen doorgaan heeft het VK tegen 2035 bijna 60 GW aan offshore windcapaciteit. Dit vertegenwoordigt een groei van 206% ten opzichte van de capaciteit in 2026. In procentuele termen is Nederland echter de sterkste groeier. De offshore windcapaciteit neemt daar tussen 2026 en 2035 naar verwachting met ongeveer 210% toe, net iets meer dan in het VK. De verwachte groei in dezelfde periode van de offshore windcapaciteit in Duitsland en Denemarken steekt daarbij schril af.
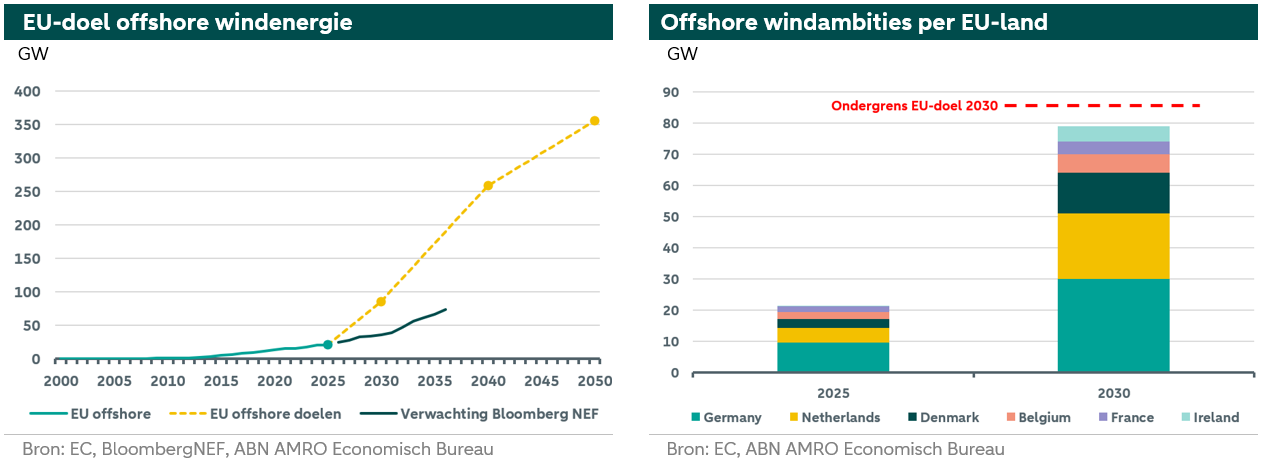
De sterke groei van offshore windenergie in het Noordzeegebied draagt flink bij aan de doelstellingen die de EU voor ogen heeft. De EU heeft zich met het REPowerEU-plan ten doel gesteld om tegen 2030 een cumulatief geïnstalleerd vermogen van on- en offshore windenergie te hebben van 425 GW. In lijn met dit doel is voor offshore-energie een ambitie neergezet van 86-89 GW in 2030 en 355-366 GW in 2050. Aan EU-ambities op het gebied van windenergie is dus geen gebrek, waarbij Duitsland en Nederland samen goed zijn voor ongeveer tweederde. De vraag is wel hoe haalbaar deze doelen zijn. Projecties wijzen erop dat de kans klein is dat de huidige doelstellingen volledig worden gehaald. Dit blijkt uit zowel de onderstaande linker- als rechterfiguur. De linkerfiguur laat met de gele gestippelde lijn het EU-doel zien, terwijl de donkergroene lijn na 2025 de projecties laat zien van BloombergNEF (BNEF). BNEF volgt duizenden individuele bestaande en aangekondigde windprojecten op de voet in hun ontwikkeling en laat daar eigen berekeningen op los. Deze berekeningen komen uit op 59% minder additionele windcapaciteit in 2030 ten opzichte van het EU-doel. Ook als wij alle offshore windambities van de EU-landen bij elkaar optellen – zie onderstaande rechterfiguur – dan wordt het 2030-doel niet bereikt.
Met de ambitie van de EU is in ieder geval duidelijk dat offshore windenergie een belangrijke pijler blijft in de toekomstige EU-elektriciteitsmix. Er bestaan echter nog genoeg knelpunten om projecten daadwerkelijk te bouwen, aan te sluiten op het net en te financieren. De grootste hindernissen zijn het verkrijgen van vergunningen voor projecten, de uitbreiding van en aansluiting op het elektriciteitsnet (zie hier) en het opschalen van de toeleveringsketen.
Offshore windprojecten kennen een hoge kapitaalintensiteit
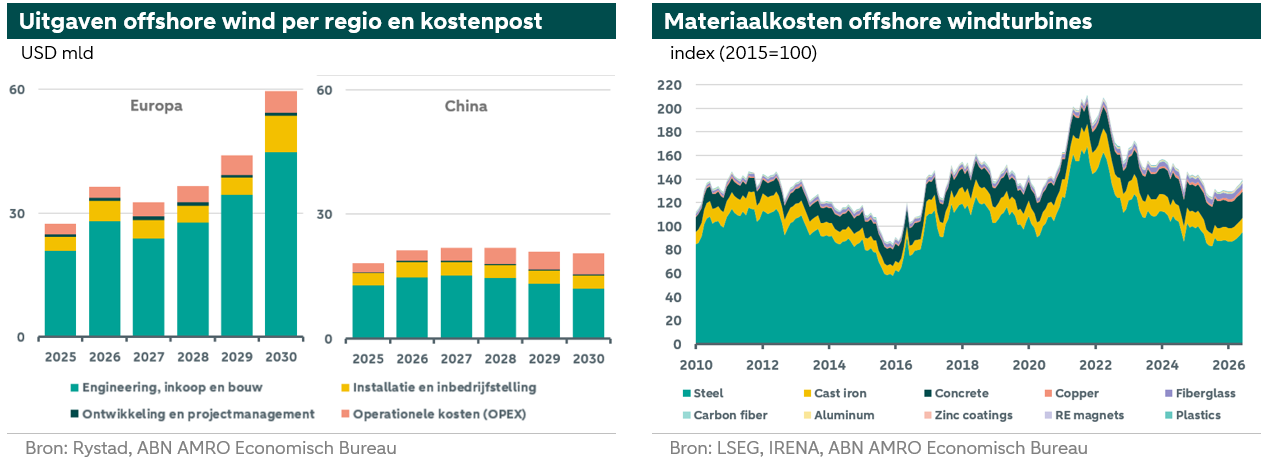
Het ontwikkelen van offshore windprojecten is in China goedkoper dan in Europa. Het verschil is groot. Zo liggen de gemiddelde kosten per GW in Europa vier keer zo hoog dan in China. Dankzij een volledige binnenlandse toeleveringsketen, subsidies en lagere kosten voor engineering, inkoop en bouw kan China offshore windprojecten veel goedkoper realiseren dan Europa. Wel kan dit kostenvoordeel veranderen als subsidies afnemen, arbeidskosten stijgen of internationale handelsmaatregelen de toeleveringsketen beïnvloeden. De verschillen in het geval van de installatiekosten, de ontwikkelingskosten en de operationele kosten zijn aanzienlijk kleiner.
Windtechnologie is relatief materiaalintensief door het gebruik van staal, koper, aluminium en in sommige typen turbines ook zeldzame aardmetalen. Vooral staal wordt in grote volumes gebruikt, maar ook cement voor de fundering is van groot belang. Daarnaast is veel koper nodig voor bekabeling, generatoren en aansluiting op het elektriciteitsnet. Bij offshore windprojecten moet de elektriciteit vaak over grote afstanden via koperkabels naar land worden getransporteerd. In de EU is de gemiddelde lengte van deze kabels 27 kilometer. Het verbruik van dergelijke grote volumes heeft veel impact op de totale projectkosten. Daarnaast vereisen de turbines met directe aandrijving relatief grote hoeveelheden permanente magneten van zeldzame aardmetalen. De prijzen van staal, cement en koper kunnen richting 2030 onder opwaartse druk blijven staan. De komende jaren blijft de vraag naar deze materialen hoog, doordat er veel wordt geïnvesteerd in infrastructuur. Bovendien krijgen de energie-intensieve sectoren zoals staal, cement en koper te maken met hogere kosten, met name voor energie en CO2.
De materiaalkosten hebben ook invloed op de Levelised Cost Of Energy (LCOE). Dit is een maatstaf die de gemiddelde kostprijs laat zien om één kilowattuur (kWh) stroom te maken over de gehele levensduur van een energiebron. Het niveau van de LCOE is van belang voor ontwikkelaars van offshore-windprojecten, aangezien een lagere LCOE doorgaans een concurrerender project suggereert. Daarmee geeft de LCOE inzicht in de economische haalbaarheid van projecten en helpt het bij het vinden van financiering. Daarnaast gebruiken de beleidsmakers deze maatstaf bij de vormgeving van energie- en subsidiebeleid. In onderstaande linker figuur staan de trends in de LCOE per technologie weergegeven.
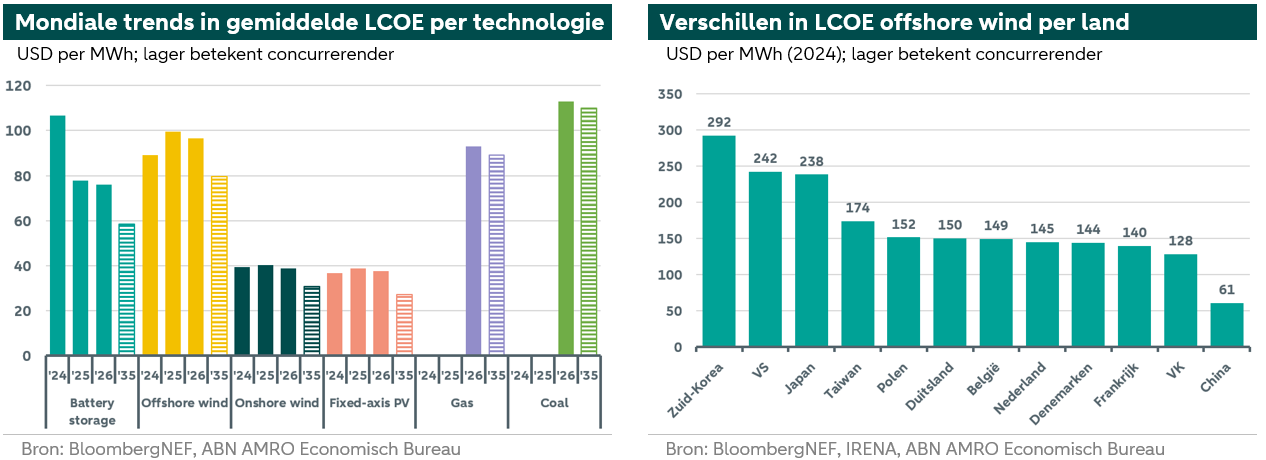
De LCOE van offshore wind ligt gemiddeld hoger dan andere hernieuwbare technologieën, omdat de totale kosten van ontwikkeling, bouw, materialen, netaansluiting en onderhoud aanzienlijk hoger zijn. Het maakt de offshore windprojecten kapitaalintensief. Het verschil met onshore windprojecten is groot, maar ook bijvoorbeeld met gas en steenkool. De hoogte van de LCOE voor gas en steenkool kan echter fluctueren en hangt sterk af van de volatiliteit van de gas- en steenkoolprijzen.
Van de bovenstaande rechter figuur kunnen we aflezen dat het gemiddelde mondiale niveau van de LCOE voor offshore wind sterk wordt beïnvloed door China. Niet alleen heeft China de grootste capaciteit aan offshore wind, ook kan het offshore windcapaciteit realiseren tegen iets meer dan de helft van de gemiddelde kosten in de EU, mede door subsidies. Daarnaast hebben ook de capaciteitsfactor, de bouwkosten, de materiaalkosten en de rente impact op de LCOE. Dit is te zien in onderstaande linker figuur.
Als windturbines efficiënter worden, dalen de kosten van de opgewekte elektriciteit (LCOE). De efficiëntie van een windpark wordt gemeten met de capaciteitsfactor. Deze geeft aan welk deel van de maximale mogelijke elektriciteitsproductie daadwerkelijk wordt gerealiseerd. Sinds 2015 is de capaciteitsfactor sterk verbeterd en tot 2025 met 147% toegenomen. Hierdoor kunnen windparken meer elektriciteit opwekken met dezelfde hoeveelheid geïnstalleerd vermogen. Tegelijkertijd zijn de totale installatiekosten gedaald. Daar staat echter tegenover dat materiaalkosten, financieringskosten en de kosten van netaansluitingen zijn gestegen. Daardoor is de LCOE wel gedaald, maar minder sterk dan op basis van de technologische vooruitgang verwacht zou mogen worden.
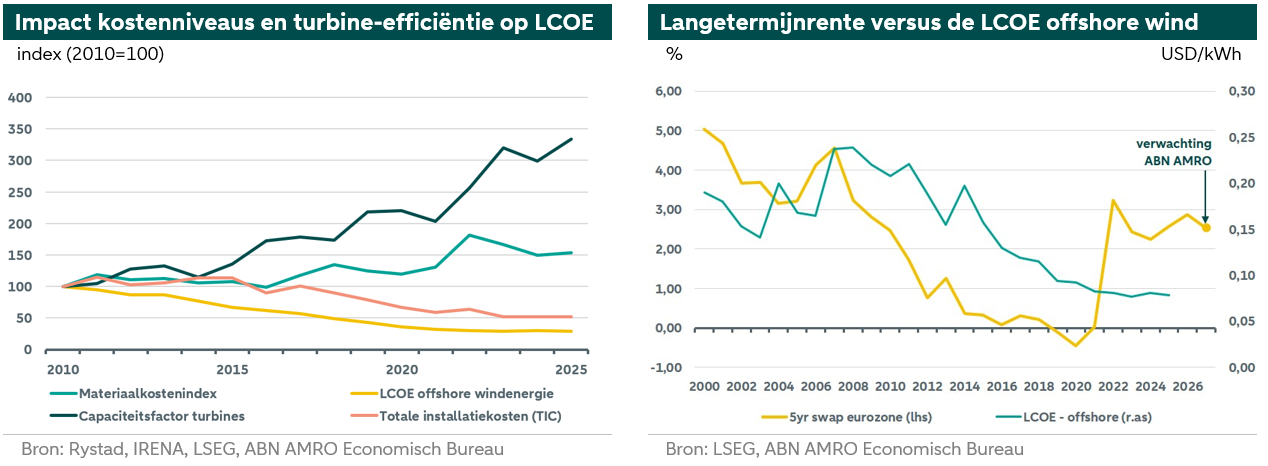
Ook een hogere rente heeft veel invloed op de LCOE. Veel offshore windprojecten zijn voor de initiële financiering afhankelijk van vreemd vermogen, soms wel tot 70%. Daarmee drukken hogere rentetarieven een zware stempel op de totale kosten. In onze projecties blijft de rente ook in 2027 relatief hoog. Dit is te zien in de bovenstaande rechterfiguur.
Het verlagen van de kapitaalkosten is gunstig voor offshore windprojecten. Dit kan bijvoorbeeld via een Green Longer-Term Refinancing Operation (GLTRO). Dit is een voorgesteld monetair beleidsinstrument waarbij de Europese Centrale Bank (ECB) goedkope leningen verstrekt aan commerciële banken met als doel om de energietransitie te versnellen. Het verlaagt de financieringskosten en de risico’s voor banken die leningen verstrekken voor groene projecten. Voor offshore windprojecten betekent dit lagere kapitaal- en financieringskosten. Een GLTRO is echter op dit moment een beleidsvoorstel en geen bestaand instrument. Eventuele implementatie ervan wordt niet vóór 2028 verwacht volgens sommige bronnen. Daardoor is de praktische impact ervan voorlopig onzeker. Meer over de GLTRO en de impact ervan op hernieuwbare technologieën is hier te vinden.
Een mogelijke andere groeirichting binnen offshore wind is drijvende windenergie. De kapitaalintensiteit van deze projecten ligt echter hoger ten opzichte van offshore windprojecten met een vaste fundering, mede door de hogere eisen die worden gesteld aan de productie en het ontwerp. Daar komt bij dat deze nichemarkt nog in ontwikkeling is en daardoor nog niet van schaalvoordelen kan worden geprofiteerd. De verwachting is dat de inzet van drijvende windenergie op commerciële schaal halverwege de jaren 2030 mogelijk is.
Financiering van offshore windprojecten
Voor ontwikkelaars van offshore windprojecten is het rondkrijgen van de financiering een cruciale stap. Omdat offshore windprojecten kapitaalintensief zijn, vergen zij veel vreemd vermogen. Voor financiers is vooral de voorspelbaarheid van toekomstige kasstromen belangrijk, omdat die bepaalt of een project op lange termijn rendabel en financierbaar is.
Om de voorspelbaarheid van kasstromen te verbeteren, werkt het VK met het Contract for Difference-systeem (CfD). Daarbij krijgt een ontwikkelaar gedurende twintig jaar een gegarandeerde strike price. Dit is een overheidssteunregeling, waarbij energieproducenten kunnen rekenen op een gegarandeerd vast tarief per megawattuur (MWh). Ligt de elektriciteitsprijs lager dan de strike price, dan ontvangt de producent compensatie; ligt de marktprijs hoger, dan betaalt de producent het verschil terug. Ook in de EU worden CfD-systemen gebruikt, onder meer in Nederland, Duitsland, Polen en Denemarken.
Daarnaast speelt projectfinanciering een belangrijke rol. Een consortium van banken verstrekt dan leningen aan een speciaal projectbedrijf, waarbij doorgaans 60-80% van het benodigde kapitaal met vreemd vermogen wordt gefinancierd. Hierbij wordt de schuld gedekt door het project zelf en niet door de balans van de projectontwikkelaar. Ook Power Purchase Agreements (PPA) kunnen bijdragen aan inkomstenzekerheid. Dit is een langetermijncontract waarbij een afnemer of een energiebedrijf zich verbindt om schone elektriciteit rechtstreeks af te nemen van het windparkproject.
Ook worden soms de meest innovatieve projecten gefinancierd met publiek geld, via de Europese Investeringsbank (EIB) of via speciale Europese programma’s. Overheden spelen daarmee een belangrijke rol in het verlagen van projectrisico’s en het vergroten van investeringszekerheid, zodat private partijen bereid blijven nieuwe capaciteit te financieren.
Een speciale analyse gaat uitgebreider in op geplande investeringen in windenergie, de financiering daarvan in de EU en ook de rol van de Nederlandse overheid bij offshore windparkprojecten. In die analyse komt onder andere naar voren dat als Nederland de gewenste EU-doelstellingen in 2030 wil halen, de overheid een omgeving moet creëren waarin projecten winstgevend worden en het risico afneemt voor zowel bedrijven als financiers.
De marktomstandigheden zijn voor offshore windprojecten de laatste jaren minder gunstig door de hogere rente, de gestegen materiaalkosten en de onzekerheid in de toeleverketen door de geopolitieke druk. Mede daardoor is er een groeiend politiek draagvlak voor meer financiële ondersteuning van offshore windprojecten. Zo is in september 2025 het Actieplan Windenergie op Zee gelanceerd door het kabinet. Daarin werd bijna EUR 1 miljard uit het Klimaatfonds gereserveerd om in 2026 ongeveer 2 GW offshore windcapaciteit via gesubsidieerde tenders mogelijk te maken. Daardoor nemen de risico’s bij ontwikkelaars en financiers af. Maar soms zijn subsidies alleen niet voldoende. Omdat offshore windparken een levensduur van 20 tot 30 jaar hebben, is langdurige regelgevingszekerheid minstens zo belangrijk als tijdelijke financiële steun.
Conclusie
Offshore windenergie groeit snel, de ambities zijn groot en vooral in Europa wordt offshore wind gezien als een onmisbare pijler onder een schoner energiesysteem. De technologie kent echter ook beperkingen die een versnelling van de groei in de weg staan. Hoge materiaalkosten, dure financiering, trage vergunningverlening, geopolitieke druk op toeleveringsketens en vooral netcongestie zetten een rem op de ontwikkeling, vooral in Europa.
Met het huidige tempo van de capaciteitsgroei worden de gestelde EU-doelen niet gehaald. De uitbouw van nieuwe offshore windcapaciteit in Europa moet daarom vooral realistisch en betaalbaar blijven. Subsidies, publieke financiering en garanties verlagen de risico’s voor ontwikkelaars en financiers op de korte termijn, maar met meer regelgevingszekerheid gedurende de looptijd van offshore windprojecten zijn belanghebbenden waarschijnlijk meer gebaat. Zonder voorspelbaar beleid, betrouwbare infrastructuur en een financieringsklimaat dat lange investeringshorizonnen ondersteunt, kunnen de hoge ambities niet worden waargemaakt.
De energietransitie en de behoefte aan meer energiezekerheid vragen meer offshore windenergie. Als de EU offshore windenergie wil laten uitgroeien tot een belangrijke pijler in de elektriciteitsmix, moet de EU transparante voorwaarden scheppen, de risico’s verlagen en de sector financieel en beleidsmatig ondersteunen.