Top of Mind - De AI-investeringshausse houdt voorlopig stand

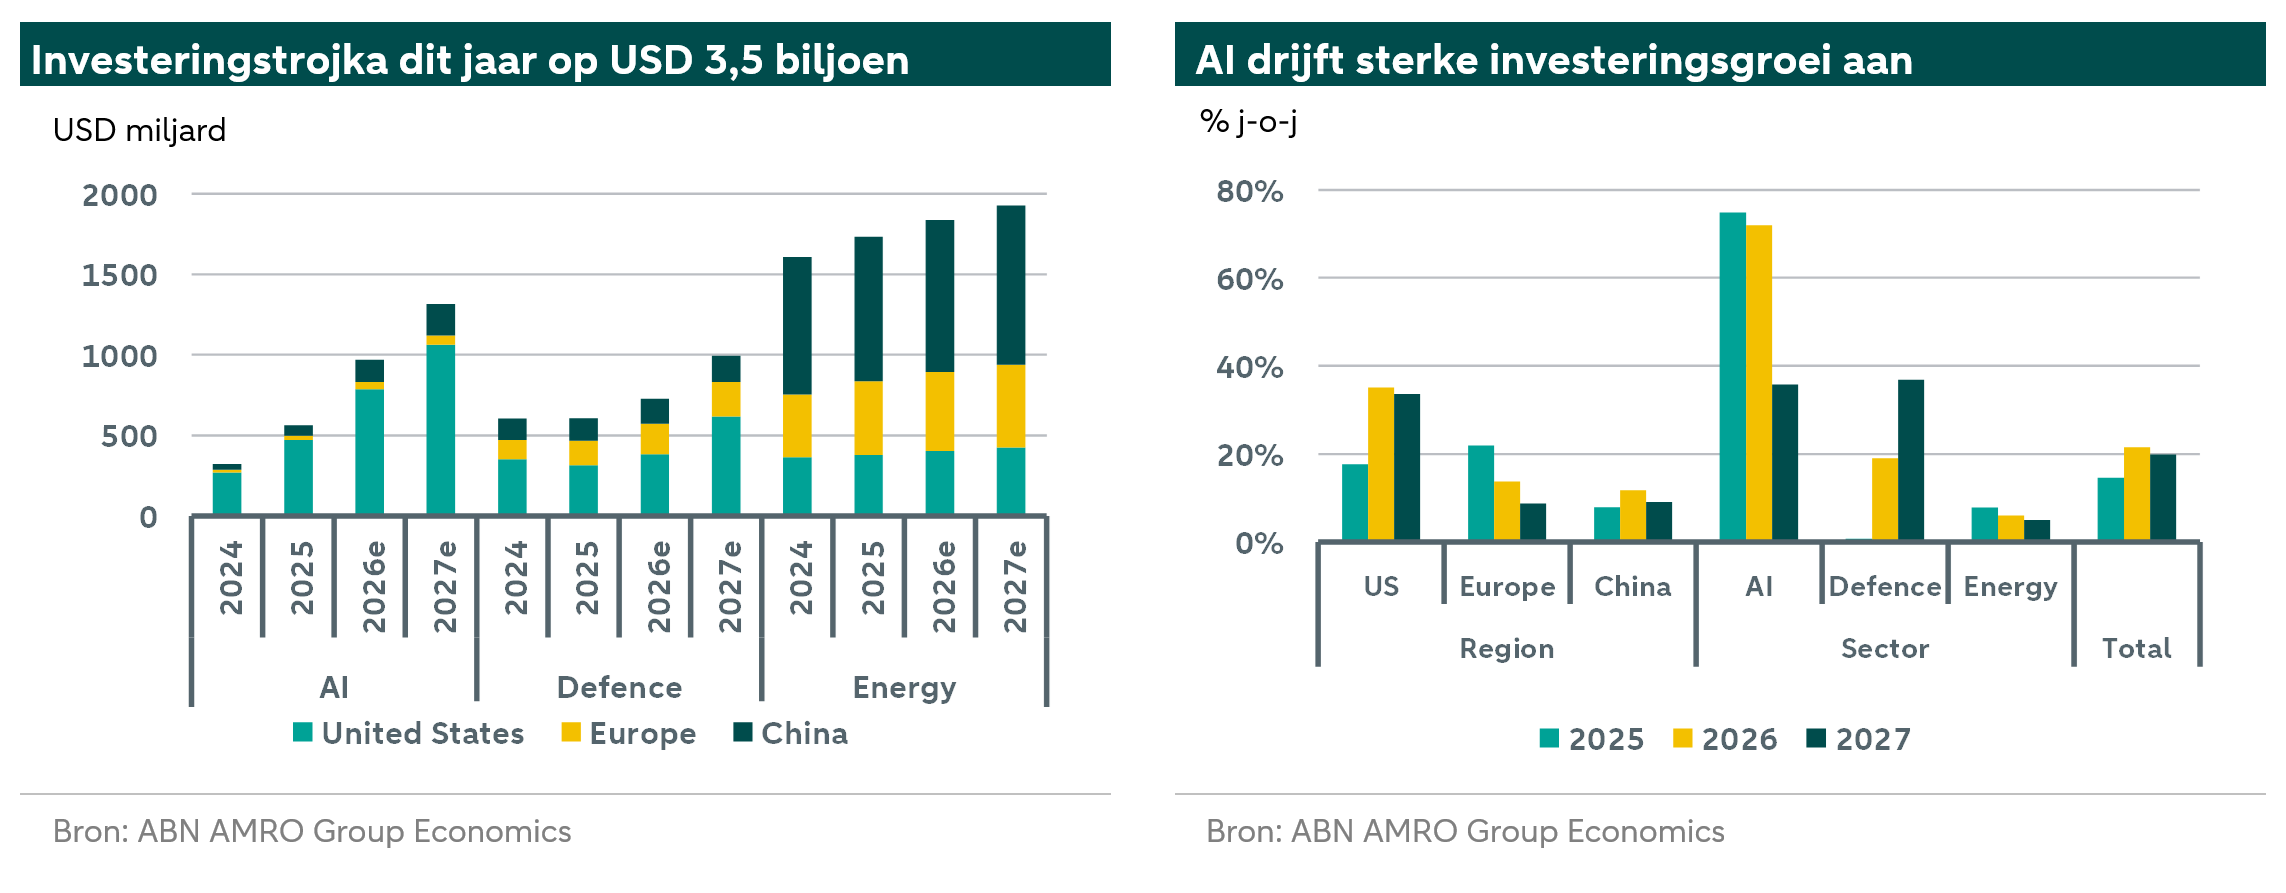
Een investeringstrojka van AI, defensie en schone energie zal dit jaar naar verwachting uitkomen op USD 3,5 biljoen in de Verenigde Staten, Europa en China samen. De belangrijkste groei-impuls komt van AI-investeringen, die snel toenemen. Er zijn echter tekenen dat het groeitempo in 2027 zal afnemen. Als de AI-investeringen in lijn zijn met de bedrijfsprognoses, zal de groei-impuls slechts beperkt afnemen. Hogere Amerikaanse defensie-investeringen zullen deze afname ruimschoots compenseren. De Amerikaanse investeringen blijven daardoor sterk, maar de spillovereffecten naar andere economieën zullen waarschijnlijk kleiner zijn. Tegelijkertijd zal de investeringsgroei in de EU en China vertragen. Wij verwachten op korte termijn geen instorting van de AI-investeringen, maar de economische onderbouwing belooft weinig goeds voor de middellange termijn: het einde van de hausse komt waarschijnlijk pas later.
Inleiding
De wereldeconomie heeft de afgelopen twee jaar veerkracht getoond ondanks uiteenlopende, vooral geopolitieke schokken. Een belangrijke motor achter de aanhoudende groei is een opmerkelijke investeringstrojka: kunstmatige intelligentie, defensie en schone energie. Binnen deze trojka groeiden de AI-investeringen het snelst: met meer dan 70% in de hier besproken regio’s. Daarmee leverden zij de grootste impuls aan de mondiale groei. De consensusramingen van aandelenanalisten voor de grote Amerikaanse hyperscalers roepen echter vragen op over de houdbaarheid van deze groei-impuls. Deze bedrijven nemen het leeuwendeel van de investeringen in rekencapaciteit voor hun rekening. Hoewel zij volgend jaar naar verwachting meer zullen investeren dan dit jaar, lijkt de investeringsgroei flink te vertragen. Verliest de investeringssupercyclus daarmee aan vaart? Zal de groei van investeringen in defensie en energie ook afzwakken? En moeten we daarom voorzichtiger zijn over de vooruitzichten voor de mondiale groei? Het korte antwoord op alle drie de vragen is nee.
De investeringstrojka stuwt de mondiale groei
We bevinden ons midden in een structurele investeringssupercyclus. De spectaculaire uitbreiding van de rekencapaciteit jaagt de AI-investeringen aan. De verwachting is dat de toepassing van deze technologie even spectaculaire opbrengsten zal opleveren. Defensie-investeringen vormen een bestendigere categorie, maar krijgen een extra impuls door oorlog en bredere geopolitieke risico’s. De investeringen in schone energie liggen al meerdere jaren op een hoog niveau. Ze zijn nodig om de uitstoot te verminderen, elektrificatie mogelijk te maken en de afhankelijkheid van import te verkleinen. Samen waren deze categorieën dit jaar goed voor naar schatting USD 3,5 biljoen in de Verenigde Staten, China en de eurozone. Dat is ongeveer 4,5% van het gezamenlijke bbp van deze economieën. De investeringen zijn dus omvangrijk, zowel in dollars als ten opzichte van het jaarlijkse bbp. Hun uiteindelijke effect op de conjunctuur hangt echter ook af van het tempo waarin zij groeien.
Defensie compenseert vertraging AI-investeringen ruimschoots
De AI-investeringen zijn uitzonderlijk snel gegroeid, vooral dankzij hyperscalers. Inmiddels overtreffen zij de jaarlijkse defensie-investeringen in de Verenigde Staten en China. Investeringen in de energietransitie groeien minder snel, maar zijn aanzienlijk groter en blijven de grootste categorie in Europa en China. Samen waren de drie categorieën in 2025 goed voor ongeveer een kwart van de investeringsgroei in de EU en meer dan de helft in de Verenigde Staten. Hun bijdrage lijkt in 2026 verder te zijn toegenomen: in de eerste helft van het jaar waren zij goed voor ongeveer driekwart van de Amerikaanse investeringsgroei. Over alle drie de categorieën en economieën samen stegen de investeringen in 2026 met een bedrag ter grootte van 0,9% van het bbp ten opzichte van 2025.
De vertraging van de investeringsgroei bij AI-hyperscalers heeft de vrees gewekt dat de investeringssupercyclus aan kracht verliest. Op basis van de vooruitzichten van bedrijven en de consensusramingen van aandelenanalisten zal de groei van AI-investeringen waarschijnlijk afnemen van meer dan 70% in elk van de afgelopen twee jaar naar ongeveer 40% in 2027. Wij vinden deze zorgen overdreven. De mondiale investeringsgroei in de drie categorieën zal in 2027 naar verwachting slechts licht vertragen, van ongeveer 22% naar 20%. De impuls aan de economische groei zal daarbij niet al te sterk afnemen. Door het stijgende aandeel van AI-investeringen in het bbp ligt het investeringsniveau immers hoger (zie hieronder). Bij hetzelfde groeitempo levert een hoger investeringsniveau een grotere bijdrage aan de economische groei.
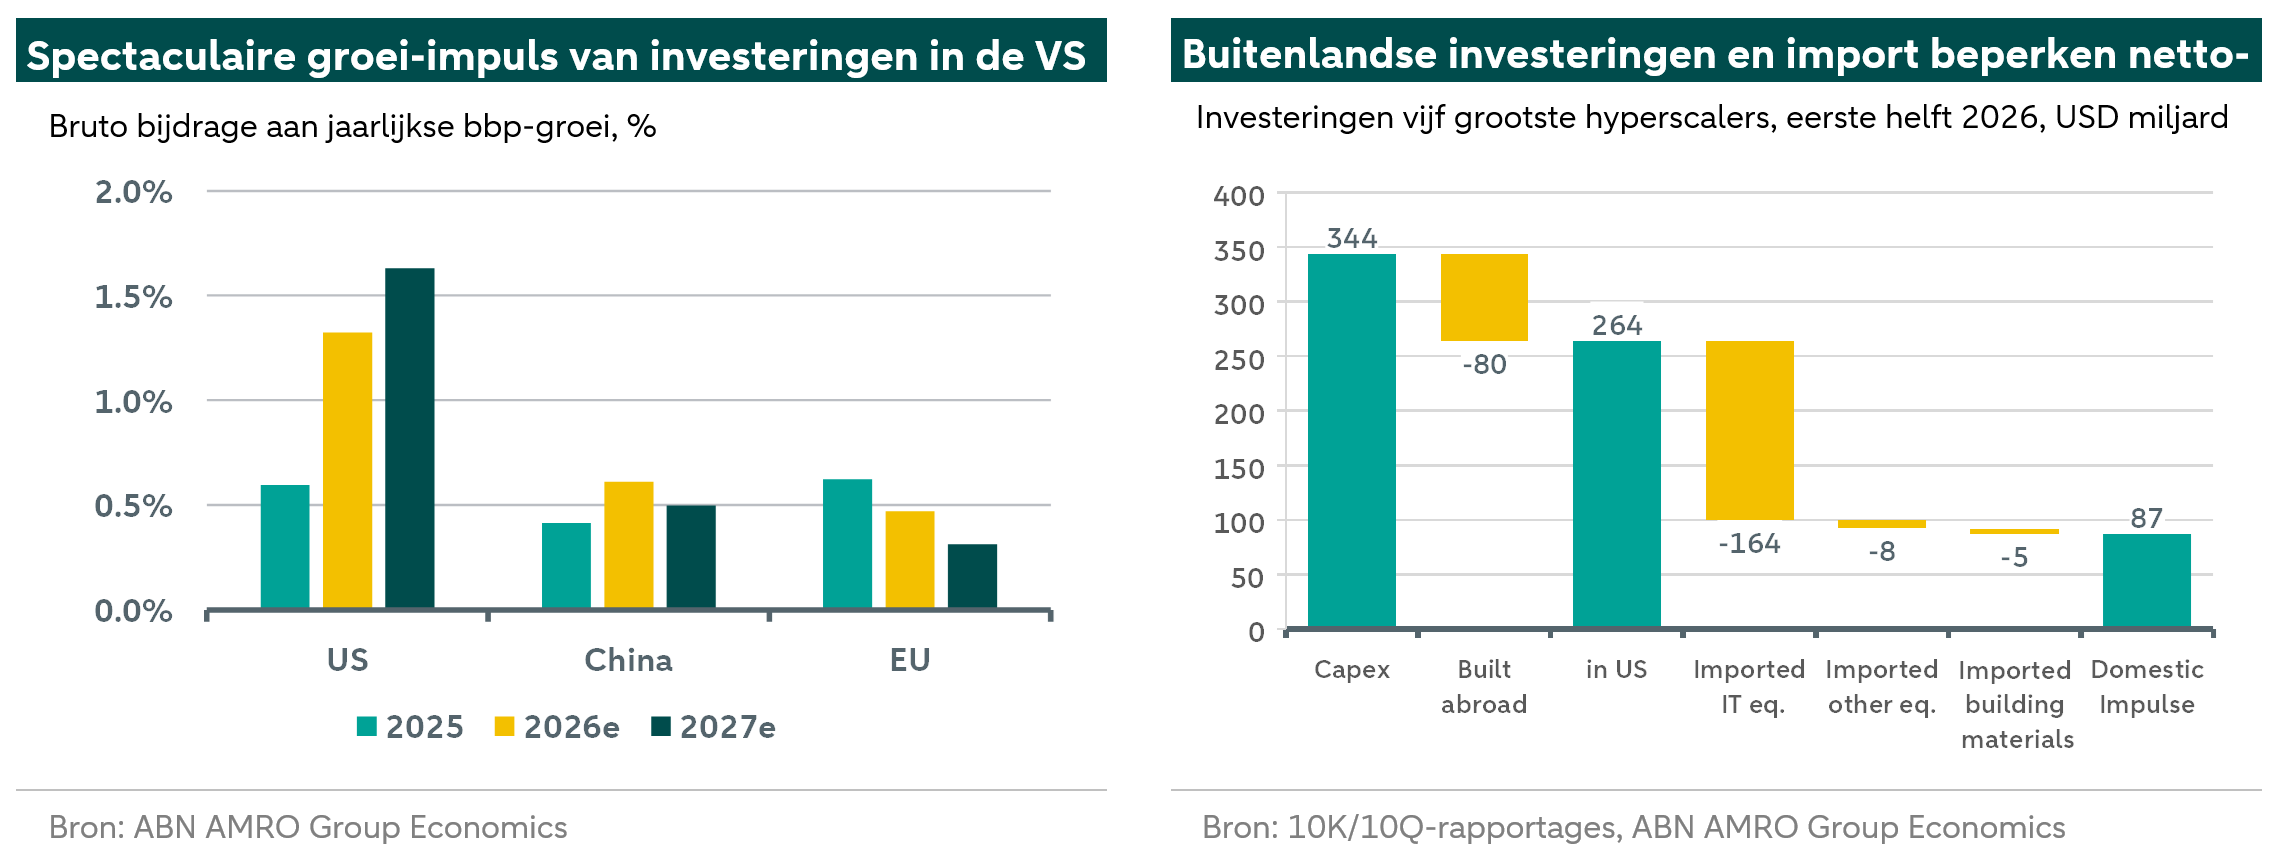
Belangrijker is de verschuiving tussen categorieën en regio’s. Hogere Amerikaanse defensie-uitgaven zullen de afnemende groeibijdrage van AI compenseren. Defensie wordt daarmee een tweede motor van de Amerikaanse vraag. Amerikaanse militaire operaties in Iran hebben de noodzaak om materieel en munitie aan te vullen urgenter gemaakt. Onze ramingen zijn gebaseerd op de huidige aanschafplannen. Het Congres bespreekt daarnaast een extra bedrag van USD 250 miljard voor 2027 en een tranche van USD 350 miljard via de begrotingsreconciliatieprocedure. Geen van beide bedragen staat vast. Bovendien zit er doorgaans tijd tussen goedkeuring, bestelling en levering, waardoor de uitgaven over meerdere jaren worden gespreid. We hebben deze bedragen daarom niet volledig in onze centrale ramingen opgenomen. De uitgaven kunnen dus hoger uitvallen dan geraamd. Voor de Verenigde Staten kan de verschuiving van AI naar defensie per saldo zelfs gunstig zijn voor het bbp. Defensiematerieel wordt namelijk vrijwel geheel in eigen land geproduceerd, zoals hieronder wordt besproken. De doorwerking naar de rest van de wereldeconomie zal daardoor kleiner zijn.
In Europa zijn de investeringen aanzienlijk: USD 725 miljard in 2026 en USD 793 miljard in 2027. Dat komt vooral door de aanhoudend hoge investeringen in schone energie en de recente versnelling van defensie-investeringen. Lidstaten blijven werken aan een sterkere Europese defensiecapaciteit en een hogere paraatheid. De AI-investeringen blijven echter vrij bescheiden. Ook is de totale investeringstrojka, afgezet tegen de omvang van de economie, veel kleiner dan in de Verenigde Staten. Daar zal de trojka volgend jaar naar verwachting meer dan 6% van het bbp bedragen, tegenover 3,5% in de EU. Bovendien nemen de investeringen in de Verenigde Staten veel sneller toe. De Amerikaanse investeringsimpuls bedraagt volgend jaar 1,6% van het bbp, al komt een deel daarvan in het buitenland terecht. Voor de EU bedraagt de impuls slechts 0,3% van het bbp. China volgt een stabieler pad, waarbij energie-investeringen de basis vormen voor verdere groei van de uitgaven aan AI en defensie.
Sterke groeicijfers, maar import beperkt de impuls
Dit levert een grote impuls aan de mondiale groei op. Die impuls komt echter niet noodzakelijk terecht in de landen waar wordt geïnvesteerd, omdat investeringen doorgaans voor een groot deel uit import bestaan. Landen waar de apparatuur wordt geproduceerd, profiteren minstens evenveel. Volgens het IMF nemen Taiwan en Zuid-Korea bijvoorbeeld 62% van de nettohandel in AI-gerelateerde computerhardware voor hun rekening. Ook Maleisië, Mexico en Nederland zijn belangrijke netto-exporteurs. Tegelijkertijd zijn de Verenigde Staten en China verantwoordelijk voor meer dan 75% van de netto-import van deze hardware. De bovenstaande grafiek laat zien dat slechts een deel van de investeringen van Amerikaanse hyperscalers uiteindelijk in de Amerikaanse economie terechtkomt. Dat aandeel is bovendien afgenomen. China heeft zijn afhankelijkheid van buitenlandse leveranciers voor de uitbreiding van AI-capaciteit daarentegen geleidelijk verminderd.
Ook bij investeringen in schone technologie is Europa sterk afhankelijk van China: 74% van de import in deze categorie komt daarvandaan. Defensie-investeringen gaan in de Verenigde Staten en China daarentegen vrijwel volledig naar materieel dat in eigen land wordt geproduceerd. In Europa bedroeg het binnenlandse aandeel doorgaans minder dan de helft. De Verenigde Staten zijn van oudsher een belangrijke leverancier, al probeert Europa zijn eigen defensie-industrie te versterken. Dit heeft ook gevolgen voor het importaandeel van de investeringstrojka. Nu defensie een belangrijker onderdeel van de Amerikaanse investeringscyclus wordt, zal het totale importaandeel waarschijnlijk dalen. Daardoor kan de netto-impuls in 2027 nog sterker toenemen dan de bruto-impuls.
De AI-investeringshausse houdt mogelijk voorlopig stand
De markten zijn onrustiger geworden. Beleggers vrezen dat de verkoopgolf van datacenterobligaties een vroeg waarschuwingssignaal is voor de bredere AI-investeringshausse. Technologische revoluties gaan inderdaad vaak gepaard met een zeepbel die groeit en uiteindelijk barst. De AI-investeringscyclus lijkt de grootste innovatiegedreven cyclus in de geschiedenis te worden. Volgens de consensusramingen van aandelenanalisten zullen de jaarlijkse AI-investeringen in 2025–2030 gemiddeld ongeveer 3% van het bbp bedragen. Dat is aanzienlijk meer dan tijdens eerdere technologiegedreven investeringshausses en ongeveer drie keer zoveel als de ICT-investeringen tijdens de toenmalige hausse. De Bank voor Internationale Betalingen heeft gewaarschuwd dat de AI-investeringshausse doet denken aan eerdere investeringsgolven, waarbij meer kapitaal werd geïnvesteerd dan de commerciële opbrengsten rechtvaardigden. Die hausses sloegen op enig moment om in een investeringscrisis.
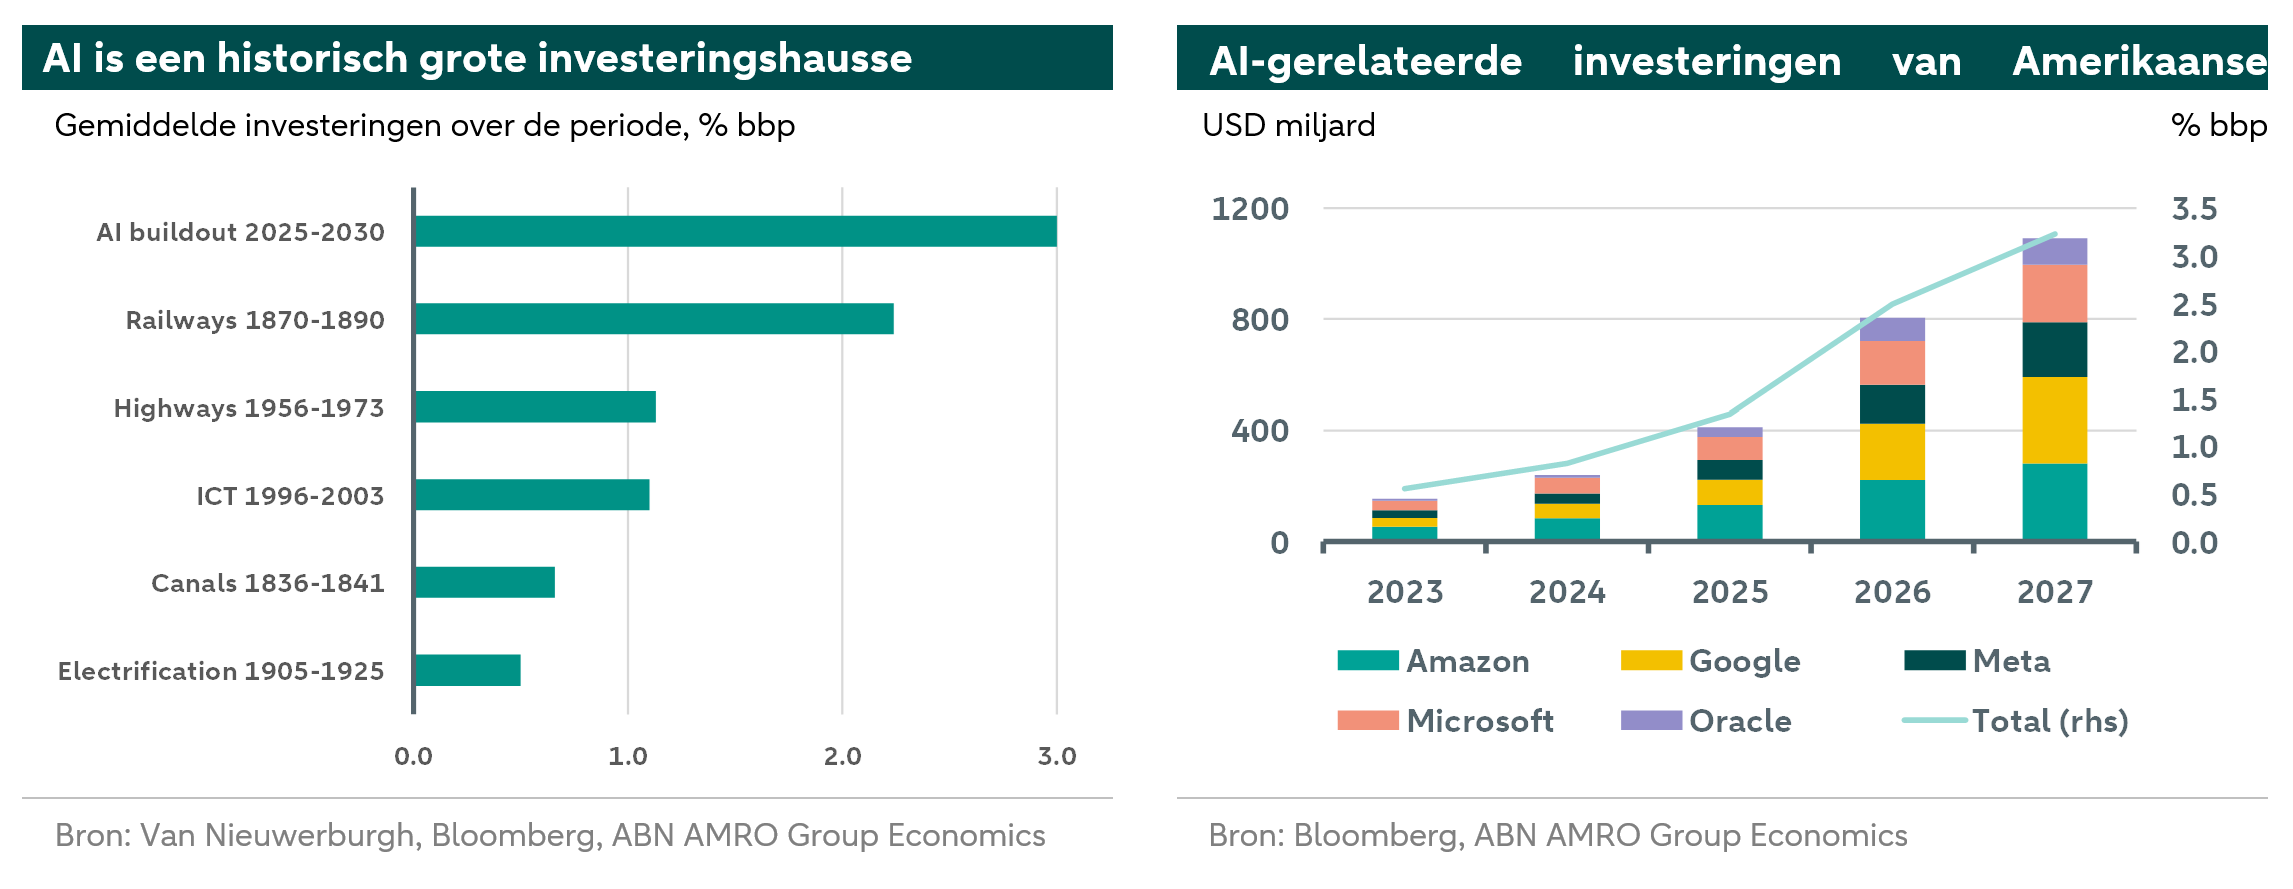
De grote vraag is daarom of de AI-omzet de volledige kosten van de opgebouwde capaciteit kan dekken. Op basis van het raamwerk van Van Nieuwerburgh (zie ) hebben we verschillende scenario’s opgesteld. De AI-omzet uit eindgebruikers dekte 31% van de kosten van de capaciteitsopbouw in 2024, 26% in 2025 en ongeveer 37% in 2026. Het tekort wordt kleiner dankzij de groeiende vraag. Het AI-gebruik, gemeten in verwerkte tokens, nam het afgelopen jaar toe tot ongeveer zeven keer het eerdere niveau. De omzet werd vier keer zo groot. Tegelijkertijd daalde de omzet per token met minder dan de helft, doordat gebruikers overstapten op betere en duurdere modellen. Om de kosten in 2030 te dekken, moet de omzet ieder jaar ongeveer blijven verdubbelen.
De benodigde omzet moet twee soorten kosten dekken. De eerste is de jaarlijkse kapitaallast waarmee de investeringsuitgaven worden terugverdiend, inclusief een veronderstelde vermogenskostenvoet van 10%. We gaan uit van een terugverdienperiode van 6 jaar voor servers en 20 jaar voor gebouwen en infrastructuur voor stroomvoorziening en koeling. De tweede bestaat uit operationele kosten voor elektriciteit, personeel en onderzoek en ontwikkeling. We bekijken drie scenario’s. In het eerste stabiliseren de investeringen na 2027. De kosten blijven echter oplopen, omdat de nieuwe capaciteit van elk jaar extra lasten toevoegt aan die van de eerder gebouwde capaciteit. In het tweede scenario blijven de investeringen met 35% per jaar groeien. In het derde gaan we uit van snellere afschrijving: chips moeten dan elke 3 jaar worden vervangen. Een aanvullende mogelijkheid is een hogere vermogenskostenvoet. Een verhoging naar 15% zou het benodigde rendement in elk scenario met ongeveer een kwart verhogen.
Aan de omzetkant bekijken we een Goldilocks-scenario. Daarin verdrievoudigt de omzet in 2027. Daarna neemt het groeitempo af, maar in 2030 ligt de omzet nog steeds 60% hoger dan in 2029. In een scenario van geleidelijke afzwakking daalt de jaarlijkse omzetgroeifactor in dezelfde periode van 2,5 naar 1,4. Dat betekent dat de omzet eerst 2,5 keer en uiteindelijk 1,4 keer zo groot wordt als in het voorgaande jaar. In een scenario met meer gebruik van open modellen verschuift het gebruik sterker naar tokens van die modellen. Deze kosten momenteel per token ongeveer een zevende van de prijs van de andere modellen. In het laatste scenario wordt de omzet per token jaarlijks gedeeld door 2,5, tegenover 1,7 vorig jaar.
De capaciteitsuitbreiding verdient zichzelf alleen terug als de omzet sterk groeit, de prijzen op peil blijven en de investeringsgroei binnen de perken blijft. Bovendien moeten chips de volledige zes jaar meegaan waarvan in de boekhouding wordt uitgegaan.
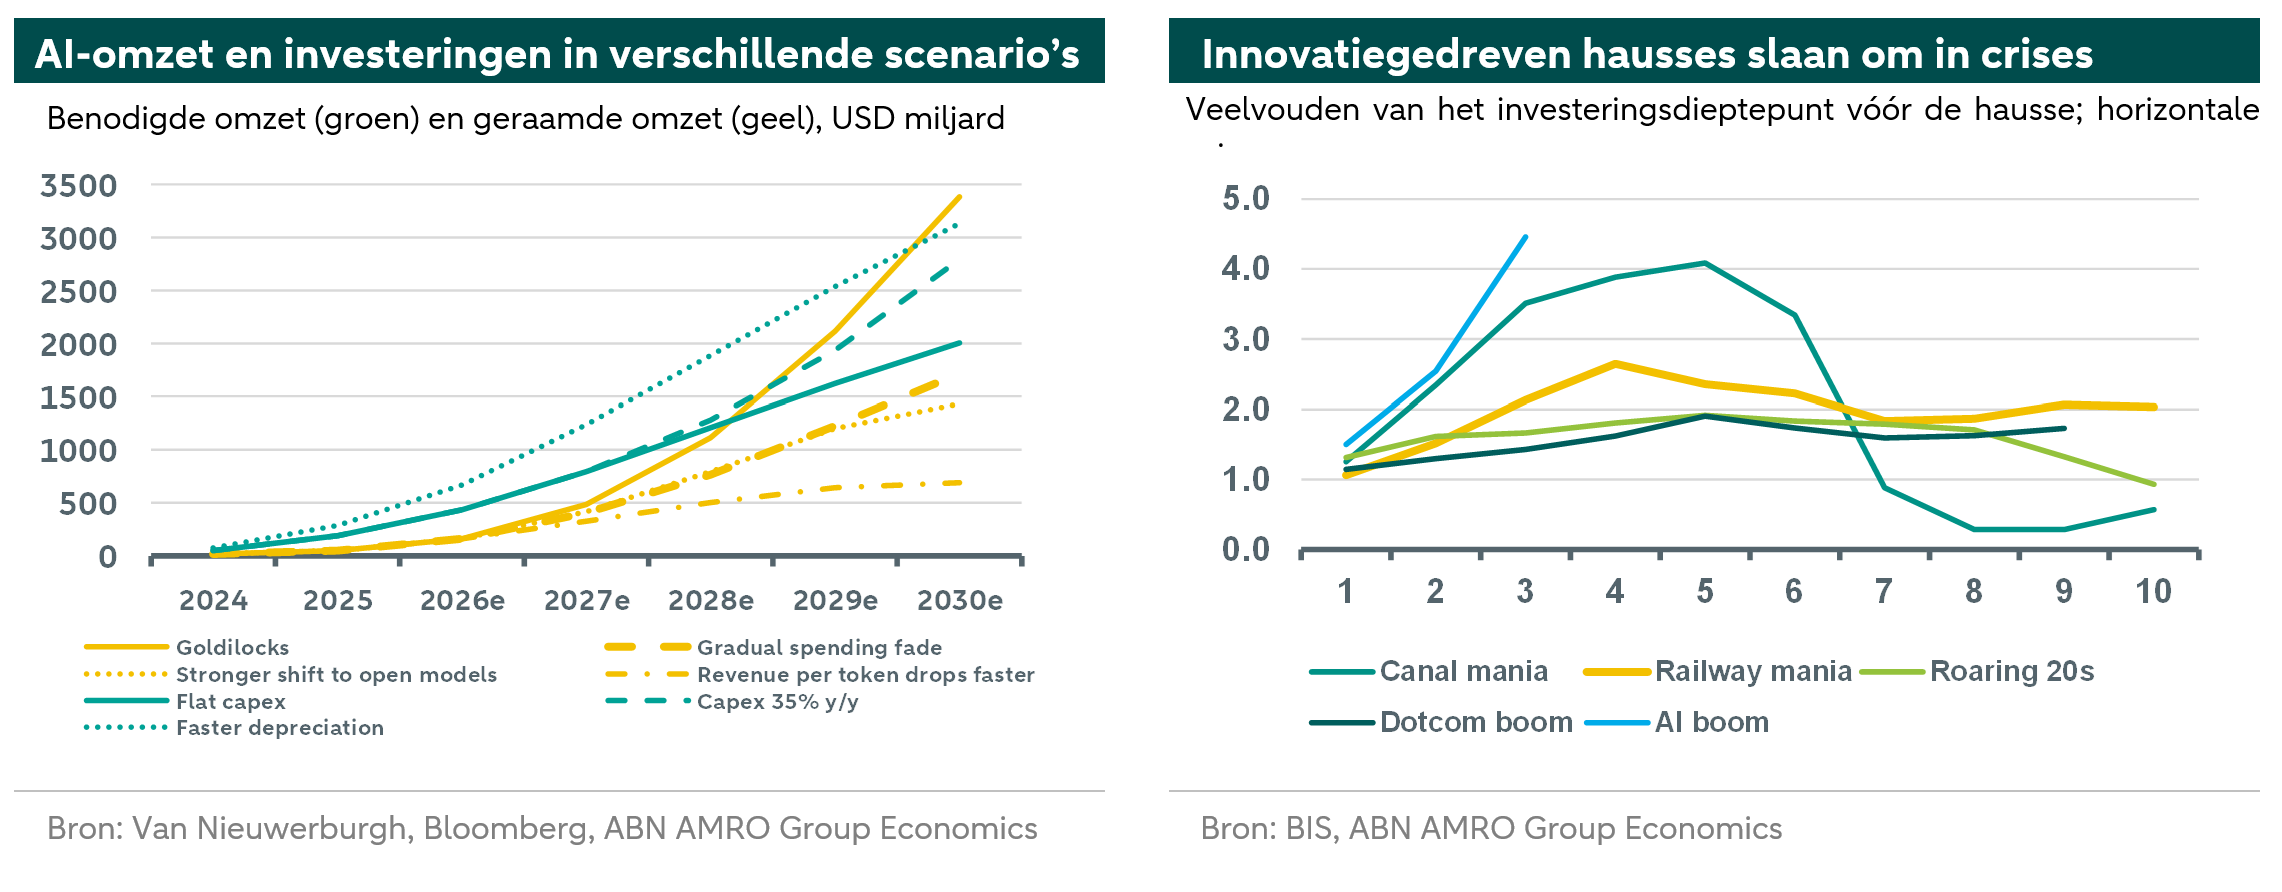
Om de spectaculaire investeringsuitgaven te rechtvaardigen, zijn dus een uitzonderlijk hoge commerciële omzet en een uitzonderlijk sterke versnelling van de productiviteitsgroei door AI nodig. Zo’n scenario is nog steeds mogelijk, maar lijkt zeer moeilijk te realiseren. Een correctie op enig moment is daarom waarschijnlijk en zou passen bij eerdere ervaringen. Die zou vanzelfsprekend ook gevolgen hebben voor de groei-impuls. Voorlopig ligt de omzetgroei op koers om het niveau te bereiken dat nodig is om de investeringen te rechtvaardigen. Ook groeit de vraag naar rekencapaciteit nog sterk en blijven de huurprijzen van GPU’s stijgen. De omzetontwikkeling in de komende twee jaar zal cruciaal zijn.