Van netambitie naar netrealiteit: de uitdaging voor Europese nutsbedrijven

Europa zit in een nieuwe fase van de energietransitie, waarin netcapaciteit een belangrijk knelpunt is voor duurzame energie en elektrificatie. De uitdagingen verschillen: regionale netbeheerders kampen met wachtrijen voor aansluitingen, landelijke netbeheerders moeten het net versterken voor wind op zee, en zonne-energie vraagt om meer opslag en flexibiliteit. Een ‘grid-stress’ index vergelijkt de druk op elektriciteitsnetten en -markten in negen Europese landen. Duitsland kent de hoogste netdruk, onder meer door congestie, betrouwbaarheidsproblemen, negatieve stroomprijzen en overbelaste transformatorstations. Snellere vergunningen, tijdige investeringen en inkoop, en voldoende vakmensen zijn nodig om plannen om te zetten in echte netcapaciteit. Europa’s concurrentiekracht hangt vooral af van snelle uitbreiding van het net en lagere totale systeemkosten, niet alleen van hoeveel er wordt geïnvesteerd.

Inleiding
De Europese elektriciteitsnetten worden de belangrijkste beperking voor de groei van hernieuwbare energie en elektrificatie. Voor transmissie- en distributiesysteembeheerders (respectievelijk TSO’s en DSO’s), nutsbedrijven en grote elektriciteitsverbruikers gaat de uitdaging niet langer alleen om de omvang van de geplande investeringen in het net. Deze partijen moeten er ook voor zorgen dat kapitaal kan worden gefinancierd, apparatuur kan worden veiliggesteld en activa snel in gebruik kunnen worden genomen. Anders kunnen vertragingen bij aansluitingen, congestie en oplopende systeemkosten het gevolg zijn. De energietransitie in Europa is in een nieuwe fase gekomen. De capaciteit van het elektriciteitsnet is nu één van de belangrijkste knelpunten voor de groei van duurzame energie en verdere elektrificatie.
Deze analyse onderzoekt hoe nutsbedrijven in een aantal geselecteerde Europese markten reageren op de toenemende druk op het elektriciteitsnet en welke uitvoerings-, operationele en regelgevingsvoorwaarden een effectievere aanpassing ondersteunen. In deze analyse verwijst nutsbedrijven voornamelijk naar gereguleerde elektriciteitsnetbedrijven, waaronder transmissie- en distributiesysteembeheerders, die netinfrastructuur bezitten, beheren, onderhouden en erin investeren. In de hele analyse verwijzen elektriciteitsnet en netwerk naar infrastructuur voor transmissie en distributie van elektriciteit; uitbreiding betekent capaciteit toevoegen of het dekkingsgebied vergroten, verzwaring betekent de capaciteit binnen het bestaande netwerk verhogen en vervanging betekent verouderde activa vernieuwen.
Wij zijn van mening dat de transitie nu draait om de realisatie van het elektriciteitsnet, waarbij nutsbedrijven de hoofdrol spelen. De beste resultaten zullen worden behaald in markten waar nutsbedrijven kunnen investeren voordat de vraag is bevestigd en schaarse apparatuur vroegtijdig kunnen veiligstellen. Nutsbedrijven moeten aansluitcapaciteit ook efficiënt toewijzen. Tegelijkertijd moeten zij noodzakelijke kosten kunnen terugverdienen zonder elektriciteit onbetaalbaar te maken of hun balans te verzwakken.
Waarom het elektriciteitsnet de bottleneck van de transitie is geworden
De snelle groei van hernieuwbare energie, industriële elektrificatie, elektrische voertuigen, warmtepompen, datacenters en elektrolysers heeft de capaciteitsbehoefte sneller doen toenemen dan veel netten kunnen uitbreiden. Voor nutsbedrijven leidt dit tot een groter investeringsprogramma, moeilijkere afwegingen tussen vervanging en uitbreiding en een grotere blootstelling aan vertragingen bij aansluitingen, kosten voor congestiebeheer en toezicht op tarieven.
De verschuiving heeft ook het bedrijfsmodel van nutsbedrijven veranderd. Meer variabele opwekking bevindt zich nu ver van de vraag. Het lokale elektriciteitsverbruik kan eveneens snel veranderen, terwijl elektriciteit steeds vaker in beide richtingen door distributienetten stroomt. Nutsbedrijven moeten daarom meer investeren in monitoring, automatisering en digitale aansturing. Tegelijkertijd vermindert de afname van grote, gesynchroniseerde generatoren het vermogen van het net om plotselinge onevenwichtigheden tussen vraag en aanbod op te vangen. Daardoor is de frequentie moeilijker te stabiliseren en neemt de behoefte toe aan stabiliteitsvoorzieningen en netvormende technologieën. Nutsbedrijven hebben ook beperkt zicht op middelen ‘achter-de-meter’ van afnemers. Dit vergroot de behoefte aan betere prognoses en gecontracteerde flexibiliteit. Deze vereisten hebben de operationele complexiteit en kapitaaluitgaven verhoogd, maar ook kansen gecreëerd op het gebied van ondersteunende diensten, opslag en vraagsturing.
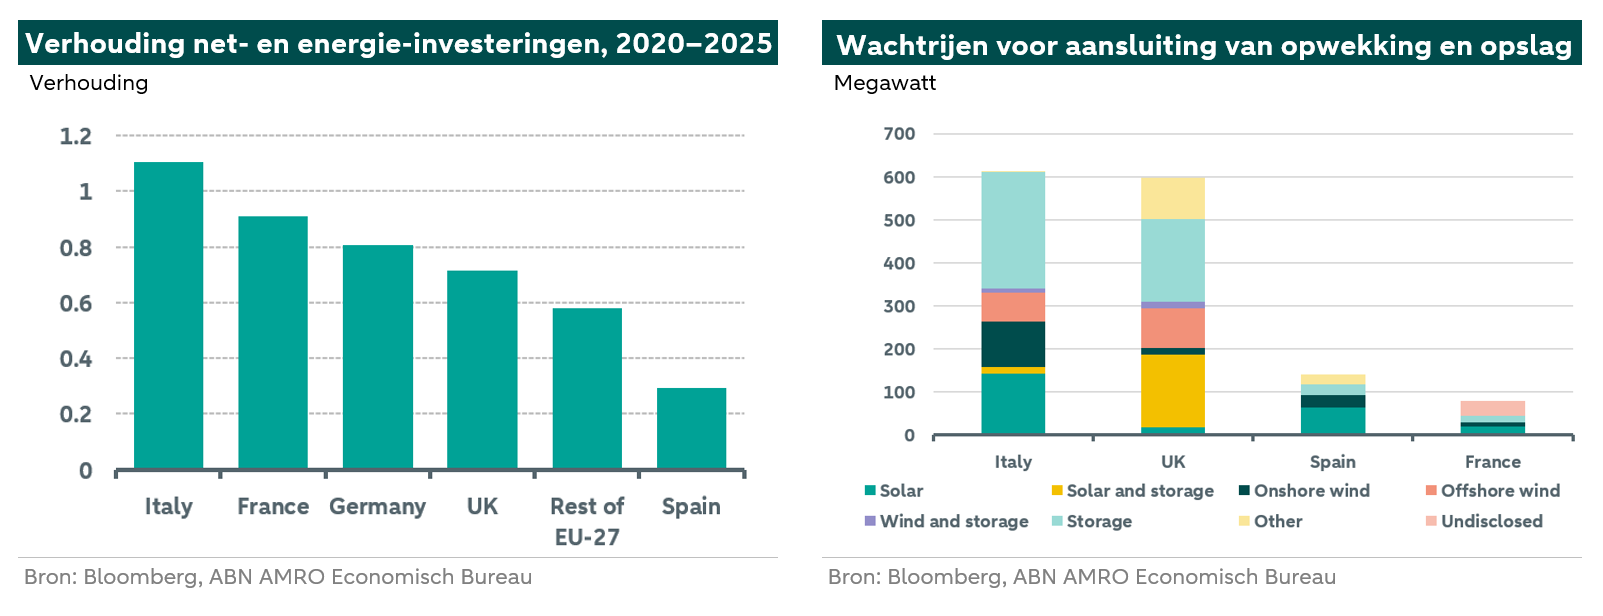
De grafiek links laat zien dat investeringen in elektriciteitsnetten in de meeste Europese landen zijn achtergebleven bij de uitgaven aan schone energie. Italië is de belangrijkste uitzondering. De grafiek rechts laat zien dat de vraag naar nieuwe netaansluitingen veel groter is dan nutsbedrijven momenteel kunnen realiseren. Sommige aanvragen zijn onvolledig, dubbel ingediend of zullen waarschijnlijk niet doorgaan. Ze kunnen personeelscapaciteit opslokken, de werkelijke vraag moeilijker te beoordelen maken en ertoe leiden dat nutsbedrijven te veel capaciteit bouwen of projecten vertragen die wel uitvoeringsklaar zijn. Nutsbedrijven moeten daarom nagaan of projecten voldoende zijn ontwikkeld, grond en vergunningen hebben veiliggesteld, financiering hebben geregeld en realistische deadlines kunnen halen, in plaats van alleen af te gaan op de totale omvang van de wachtrij.
Waar de druk het grootst is
De belasting van het elektriciteitsnet verschilt per markt en netniveau. De vraag is hoe deze belasting zich verhoudt tussen Europese economieën. De volgende paragraaf maakt die vergelijking aan de hand van een ‘grid-stress’ index. Daarna onderzoeken we vier afzonderlijke vormen van druk — lokale groei van de belasting, offshoretransmissie, overschotten aan zonne-energie en aansluitwachtrijen — voordat we beoordelen hoe congestie en afregeling doorwerken in de kosten en investeringsbehoeften van nutsbedrijven.
Netdruk tussen markten vergelijken
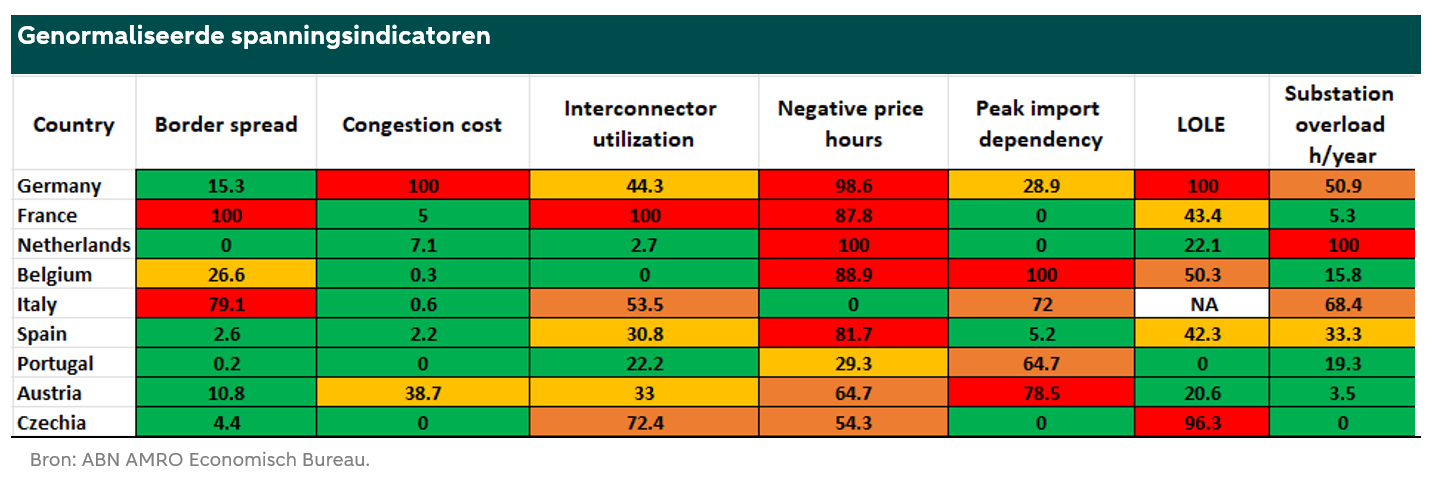
Het risico voor nutsbedrijven als gevolg van netdruk is geografisch specifiek: het kan voortkomen uit congestie in distributienetten, vereisten voor offshore- en landtransmissie, overschotten aan hernieuwbare energie, achterstanden bij aansluitingen of afregeling. De onderstaande matrix is een vergelijkend screeningsinstrument en geen volledige rangschikking van Europese elektriciteitsnetten. Deze matrix vergelijkt druk op transmissie, distributie, markt en leveringszekerheid in een geselecteerde steekproef van negen economieën op het Europese vasteland. De landen bieden een brede dekking van West-, Midden- en Zuid-Europa en vertegenwoordigen verschillende typen elektriciteitssystemen. Sommige zijn grote, goed verbonden markten. Andere zijn sterker afhankelijk van elektriciteitsimport of hebben een groot aandeel hernieuwbare elektriciteit. Ook verschillen zij in de mate van netcongestie en de druk om een betrouwbare elektriciteitsvoorziening te handhaven. De selectie weerspiegelt ook de beschikbaarheid van voldoende consistente gegevens voor de zeven indicatoren. Bevindingen uit deze steekproef mogen niet worden veralgemeniseerd naar de EU of Europa als geheel. Europese distributienetten verschillen bovendien sterk in het aantal DSO’s, de spanningsniveaus waarop zij actief zijn en hun plannings- en rapportagepraktijken. De huidige index vangt deze structurele en institutionele verschillen slechts gedeeltelijk. De landenvergelijking moet daarom worden geïnterpreteerd als een gestandaardiseerde vergelijking van geselecteerde indicatoren en niet als een volledige vergelijking van nationale distributienetten.
De samengestelde indexscore gebruikt zeven indicatoren: 1) gemiddelde prijsverschillen aan de grens, 2) intensiteit van congestiekosten, 3) benutting van interconnectoren, 4) uren met negatieve prijzen, 5) importafhankelijkheid tijdens piekuren, 6) Loss of Load Expectation (LOLE) en 7) uren met overbelasting van onderstations. Samen geven zij signalen over druk op transmissie, markt, flexibiliteit, grensoverschrijdende verbindingen, leveringszekerheid en binnenlandse netten, maar geen van deze indicatoren mag als maatstaf met één oorzaak worden gelezen. Een hoge benutting van interconnectoren kan bijvoorbeeld zowel efficiënte handel als beperkte resterende capaciteit weerspiegelen, terwijl negatieve prijzen verband kunnen houden met overschotten aan hernieuwbare energie, inflexibel aanbod, zwakke vraag of netbeperkingen. Voor nutsbedrijven wijst een hoge score op een beperkter net met een grotere potentiële blootstelling aan tijdelijke bijsturing, flexibiliteitsbehoeften, grensoverschrijdende beperkingen, investeringen voor leveringszekerheid of overbelaste transformatorstations. De index omvat niet volledig de aansluitwachtrijen, elk lokaal knelpunt of uitvoeringsrisico van projecten. De scores lopen binnen deze steekproef van negen landen van 0 tot 100; een hogere score duidt op grotere relatieve druk, niet op een absoluut niveau van netveiligheid. De bijlage licht de indicatoren, gewichten en behandeling van ontbrekende gegevens toe.
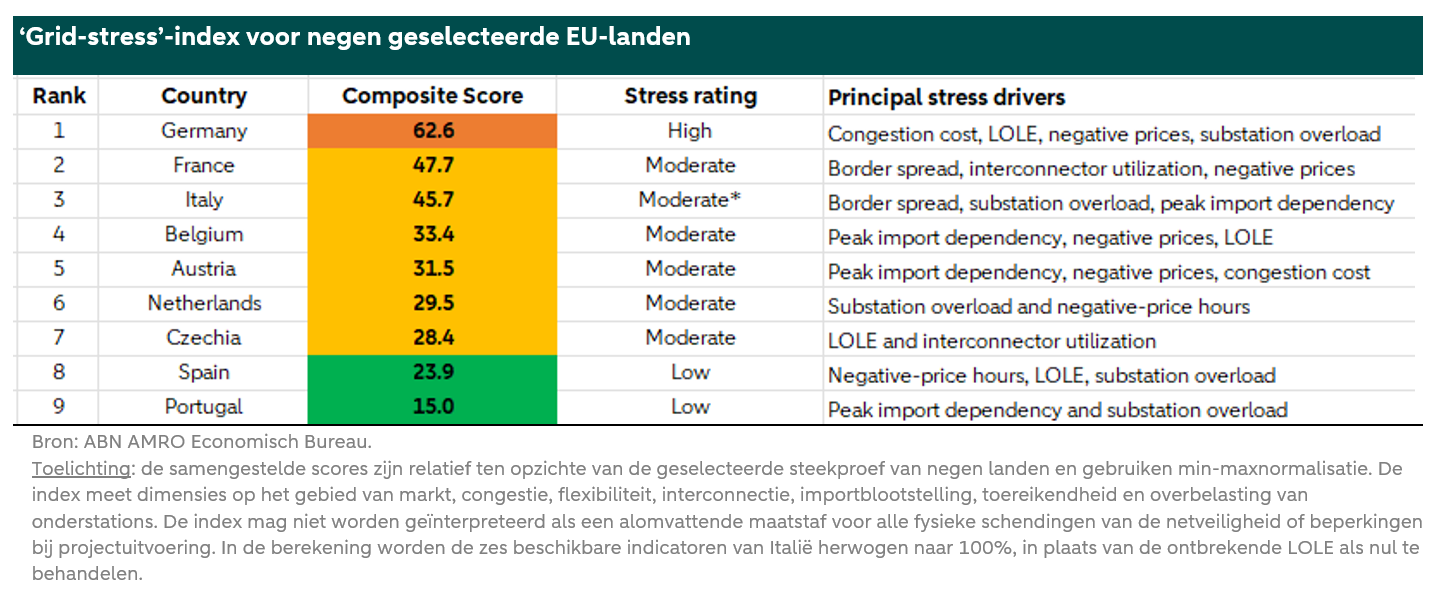
De definitieve resultaten staan in de onderstaande tabel. Duitsland valt op in deze steekproef van negen landen. Met een score van 62,6 staat het land op de eerste plaats en is het de enige markt met een hoge netdruk, als gevolg van congestiekosten, LOLE, uren met negatieve prijzen en overbelasting van onderstations.
Frankrijk en Italië staan respectievelijk tweede en derde en krijgen beide een gematigde beoordeling. De score van Frankrijk wordt bepaald door prijsverschillen aan de grens, benutting van interconnectoren en negatieve prijzen. Die van Italië weerspiegelt prijsverschillen aan de grens, overbelasting van transformatorstations en importafhankelijkheid tijdens piekuren.
België en Oostenrijk bevinden zich in het midden van de rangschikking. Importafhankelijkheid tijdens piekuren en negatieve prijzen zijn in beide markten belangrijke factoren, naast LOLE in België en congestiekosten in Oostenrijk. Nederland staat met 29,5 op de zesde plaats, vooral door overbelasting van transformatorstations en uren met negatieve prijzen, gevolgd door Tsjechië met 28,4, gedreven door LOLE en benutting van interconnectoren.
Spanje en Portugal worden als laag belast beoordeeld. Toch ondervindt Spanje nog steeds druk door uren met negatieve prijzen, LOLE en overbelasting van onderstations, terwijl in Portugal vooral importafhankelijkheid tijdens piekuren en overbelasting van transformatorstations een rol spelen. Lagere scores betekenen dus niet dat deze markten geen belangrijke lokale beperkingen of uitvoeringsrisico’s kennen.
De relatief lage positie van Nederland mag niet worden opgevat als bewijs van beperkte netcongestie. De index meet brede nationale druk op transmissie, markt, leveringszekerheid en onderstations, maar niet rechtstreeks de groei van de vraag, aansluitwachtrijen, wachttijden of belemmeringen voor netuitbreiding. De Nederlandse congestie is bovendien geconcentreerd in regionale en distributienetten, waardoor ernstige lokale beperkingen in een nationale samengestelde score kunnen worden afgezwakt. Duitsland scoort hoger omdat de druk daar breder is, zowel transmissie- als distributienetten raakt en in meer indicatoren van de index zichtbaar is.
De index biedt een consistente vergelijking tussen landen, terwijl de onderstaande voorbeelden lokale uitvoeringsrisico’s laten zien die in een nationale samengestelde score verborgen kunnen blijven. Ze moeten daarom in samenhang worden gelezen: de score geeft aan waar de brede systeemdruk binnen de steekproef relatief hoog is, terwijl de voorbeelden duidelijk maken hoe de locatie, technologie en timing van beperkingen van invloed zijn op nutsbedrijven en afnemers.
De druk op het elektriciteitsnet verschilt naar locatie en timing van vraag en opwekking. In Nederland en delen van Duitsland doen industriële elektrificatie, datacenters, elektrische voertuigen en warmtepompen de vraag sneller toenemen dan lokale netten kunnen uitbreiden. Bedrijven kunnen klaar zijn om te elektrificeren, maar geen aansluiting of extra gecontracteerd vermogen kunnen krijgen; in Nederland meldde de tweede voortgangsrapportage van het Landelijk Actieprogramma Netcongestie dat in oktober 2026 meer dan 15.500 bedrijven op een aansluiting wachtten. Voor DSO’s in Nederland wordt tijdige uitbreiding bemoeilijkt door beperkte ruimte voor onderstations en kabels, wat de kosten en uitvoeringsrisico’s verhoogt. Vertragingen kunnen bovendien het industriële concurrentievermogen verzwakken en verlagingen van energiekosten en emissies uitstellen.
Offshorewindenergie en systemen met veel zonne-energie veroorzaken andere vormen van druk. In de Noordzeeregio vereisen grote offshorevolumes aansluitingen, kustonderstations en versterking van het achterliggende landnet om industriële en stedelijke vraagcentra te bereiken. TenneT is van plan de komende tien jaar circa EUR 200 miljard te investeren in Nederland en Duitsland, waarvan meer dan 40% samenhangt met aansluitingen voor offshorewindenergie. Projectvertragingen kunnen leiden tot niet-benutte opwekking, congestie en kosten voor tijdelijke bijsturing, terwijl TSO’s worden blootgesteld aan risico’s rond inkoop, financiering en ingebruikname. In Spanje draagt de snelle groei van zonne-energie bij aan overschotten rond het middaguur, negatieve prijzen, lokale congestie en afregeling, gevolgd door een sterke stijging van de vraag in de avond. Deze uitkomsten hangen ook af van de vraag, interconnectie, opslag, operationele regels en de flexibiliteit van andere opwekking. Nutsbedrijven moeten netverzwaring daarom afstemmen op opslag, flexibele vraag en interconnectie, terwijl toezichthouders bepalen wanneer flexibiliteit fysieke activa op betrouwbare wijze kan vervangen en hoe de kosten daarvan worden terugverdiend.
Deze landenvoorbeelden helpen ook bij de interpretatie van de ‘grid-stress’ index. Terwijl de index congestiekosten, uren met negatieve prijzen en andere systeemdruk meet, laat afregeling — de energie die door netwerk- of systeembeperkingen niet kan worden opgewekt — zien hoe die druk zich kan vertalen in operationele en financiële kosten. Afhankelijk van het marktontwerp en compensatieregelingen kan afregeling samenhangen met hogere betalingen voor tijdelijke bijsturing of compensatie, lagere inkomsten voor producenten, druk op nettarieven en intensiever toezicht. De verschillen tussen markten zijn groot, maar gegevens zijn niet volledig beschikbaar voor onze steekproef: in 2025 lagen de afregelingspercentages in Duitsland en Spanje boven 4%; Frankrijk heeft naar schatting 1,8% van zijn variabele hernieuwbare opwekking afgeregeld, tegenover 1,2% in Nederland. Deze uitkomsten onderstrepen dat de samengestelde score van een land moet worden gelezen in samenhang met de locatie, technologiemix en timing van de beperkingen.
Voor nutsbedrijven betekent dit dat beheer van aansluitwachtrijen, uitgaven aan congestie, inkoop van flexibiliteit en netverzwaring op elkaar moeten worden afgestemd en niet afzonderlijk mogen worden beoordeeld. Opslag, flexibele vraag en ondersteunende diensten kunnen de druk verlichten wanneer zij sneller en goedkoper zijn dan netverzwaring, terwijl transparante locatieprikkels nieuwe projecten naar beschikbare capaciteit kunnen sturen. Toezichthouders moeten tijdige terugverdiening van noodzakelijke kosten voor flexibiliteit en netverzwaring ondersteunen, vermindering van congestie en vertragingen bij ingebruikname belonen en consistente rapportage over de voortgang van wachtrijen, afregeling en tijdelijke bijsturing vereisen. Investeringsbeoordelingen moeten daarom de totale systeemkosten van tijdige netverzwaring vergelijken met de kosten van vertraging — waaronder congestie, tijdelijke bijsturing, afregeling, balancering en voortdurende afhankelijkheid van fossiele reservecapaciteit — in plaats van uitsluitend te kijken naar netuitgaven op korte termijn.
Waarom uitbreiding van het elektriciteitsnet moeilijk te realiseren is
Uitbreiding van het elektriciteitsnet is moeilijk te realiseren doordat drie beperkingen op elkaar inwerken: 1) trage vergunningverlening en planning, 2) tekorten aan apparatuur en geschoolde werknemers, en 3) regelgevingskaders die investeringen vooruitlopend op bevestigde vraag niet altijd ondersteunen.
Vergunningverlening en planning
Vertragingen bij vergunningverlening en planning leggen kapitaal vast voordat activa in gebruik worden genomen of in de gereguleerde activabasis worden opgenomen. Milieubeoordelingen, toegang tot grond, lokaal verzet en versnipperde goedkeuringsprocedures kunnen netprojecten verlengen tot 4 à 10 jaar, tegenover 2 à 3 jaar voor veel nieuwe opwekkings- en vraagprojecten. Nutsbedrijven krijgen dan te maken met kosten voor hernieuwde mobilisatie, minder voorspelbare ingebruiknameschema’s en minder zekerheid bij de inkoop. Voorgestelde EU-maatregelen — waaronder bindende termijnen, één nationale bevoegde instantie en eenvoudigere procedures — kunnen deze kloof verkleinen, maar de uitvoering verschilt nog sterk per lidstaat.
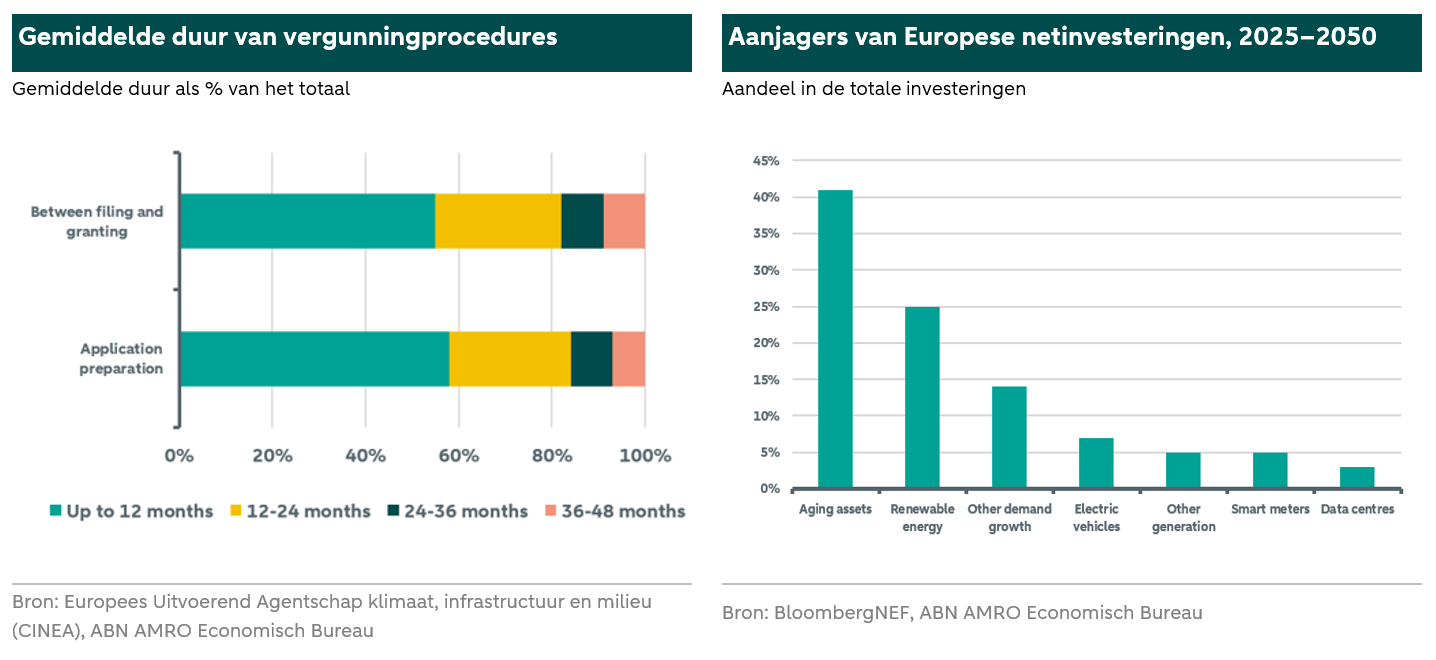
De bovenstaande grafieken illustreren beide kanten van de uitvoeringsuitdaging: goedkeuringsprocedures vergen veel tijd, terwijl toekomstige investeringen zowel netuitbreiding als vervanging en modernisering van verouderde netactiva moeten omvatten.
Toeleveringsketens en vaardigheden
Tekorten aan transformatoren, hoogspanningskabels, schakelapparatuur, transformatorstations en converterstations drijven prijzen en levertijden op. Nutsbedrijven concurreren tegelijkertijd om apparatuur die nodig is om verouderde activa te vervangen, hernieuwbare energie en opslag aan te sluiten en datacenters en industriële elektrificatie te bedienen. Concentratie bij leveranciers en beperkte fabriekscapaciteit maken de volgorde van projecten en de schaal van inkoop steeds belangrijker. Tegelijkertijd worden beperkingen bij apparatuur verergerd door tekorten aan ingenieurs, technici en specialisten voor ingebruikname.
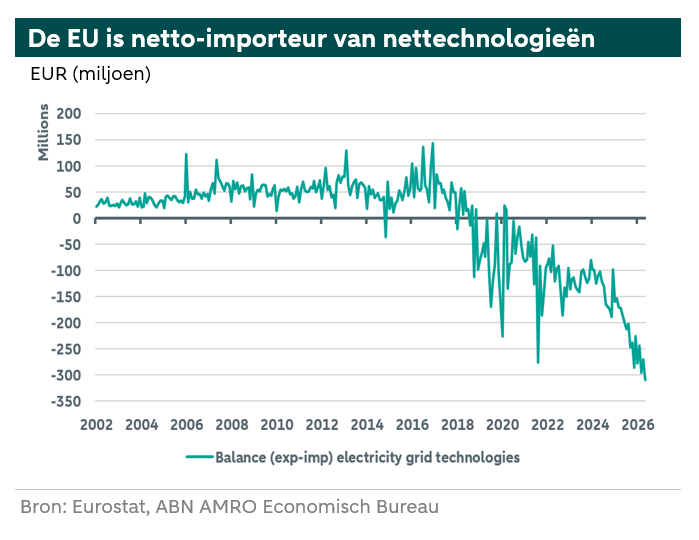
De noodzaak om apparatuur snel en betaalbaar veilig te stellen heeft ook de afhankelijkheid van de EU van externe leveranciers vergroot. Sinds 2018 is de EU netto-importeur van nettechnologieën (zie onderstaande grafiek). Deze importafhankelijkheid vergroot de blootstelling aan wereldwijde concurrentie om schaarse apparatuur, wisselkoersbewegingen en leveringsvertragingen. Dit versterkt het belang van vroege inkoop en een veerkrachtigere Europese toeleveringsbasis. Nutsbedrijven gebruiken daarom steeds vaker raamovereenkomsten, vooruitbestellingen en volumeafspraken om fabriekscapaciteit voor meerdere projecten te reserveren. Dit kan het leveringsrisico beperken en uitbreiding bij leveranciers ondersteunen, maar brengt risico’s mee rond voorraden, annulering en benutting. Hoewel dit de financiële verplichtingen op korte termijn verhoogt, kan vroegtijdige veiligstelling van apparatuur goedkoper zijn dan vertragingen waardoor opwekkings- of klantprojecten niet kunnen worden aangesloten. Dit kan grotere afnemers met geloofwaardige projectportefeuilles bevoordelen, terwijl toezichthouders moeten bepalen wanneer noodzakelijke kosten van vroege inkoop in de gereguleerde activabasis worden opgenomen en welk deel van het risico door consumenten moet worden gedragen.
Regelgeving en financiering
Regelgeving en financiering bepalen of nutsbedrijven investeringsplannen kunnen omzetten in operationele capaciteit. Kaders moeten anticiperende investeringen ondersteunen en afnemers tegelijkertijd beschermen tegen inefficiënte of onderbenutte activa. Belangrijke ontwerpkeuzes zijn onder meer toegestane winsten, indexatie voor inflatie en rente, de duur van reguleringsperioden, kostenverantwoording vooraf of achteraf en de behandeling van vooruitbestellingen, voorraden en onderhanden werk.
Grote programma’s voor netuitbreiding kunnen de behoefte aan vreemd en eigen vermogen vergroten voordat inkomsten binnenkomen, waardoor kredietratio’s en dividendcapaciteit onder druk komen te staan. Regelgevingsprikkels moeten daarom efficiënte ingebruikname, beschikbaarheid, digitalisering en veerkracht belonen — niet alleen uitgaven — en tijdige terugverdiening van noodzakelijke financieringskosten mogelijk maken. Landenvergelijkingen moeten toegestane rendementen, tariefeffecten, financieringsstructuren en het aandeel van in gebruik genomen projecten beoordelen.
Deze beperkingen versterken elkaar. Trage goedkeuringen vertragen de inkoop; late bestellingen verhogen de kosten; en onzekerheid over terugverdiening ontmoedigt vroege investeringen. Snellere uitvoering vereist daarom op elkaar afgestemde besluiten over planning, vergunningverlening en regelgeving, plus een transparante verdeling van risico’s tussen nutsbedrijven, afnemers, producenten en leveranciers. De centrale uitdaging voor toezichthouders is dan ook om efficiënte nutsbedrijven in staat te stellen prudente anticiperende investeringen te financieren en terug te verdienen voordat congestie economisch knellend wordt, en tegelijk consumenten te beschermen tegen inefficiënte of langdurig onderbenutte activa.
Conclusie
De energietransitie in Europa zal steeds meer worden bepaald door de snelheid waarmee nutsbedrijven netplannen kunnen omzetten in operationele capaciteit. Succes vereist gecoördineerde vergunningverlening, geloofwaardige aansluitwachtrijen, tijdige inkoop, voldoende vaardigheden en regelgeving die prudente investeringen vooruitlopend op de vraag ondersteunt en tegelijkertijd de betaalbaarheid beschermt. Markten die deze elementen op elkaar afstemmen, zullen beter in staat zijn congestie te verminderen, hernieuwbare energie en elektrificatie te integreren, het industriële concurrentievermogen te beschermen, de langetermijnkosten van vertraging te beperken en de energietransitie sneller te realiseren.
Bijlage
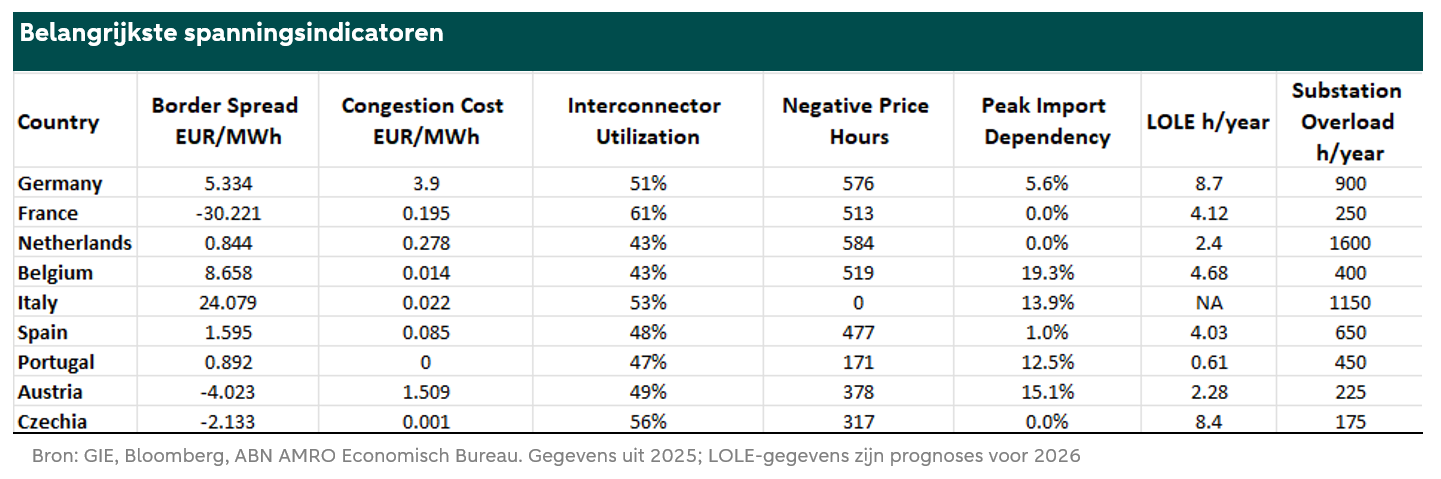
Meer in het algemeen kan een hoge benutting van interconnectoren wijzen op efficiënte handel. Zij kan echter ook duiden op beperkte resterende capaciteit. Uren met negatieve prijzen wijzen op druk op de flexibiliteit, maar meten flexibiliteit niet rechtstreeks. Importblootstelling tijdens piekuren mag evenmin worden verward met jaarlijkse importafhankelijkheid. Uren met overbelasting van onderstations geven een directere indicatie van druk binnen het binnenlandse net doordat zij laten zien hoe vaak onderstations boven hun nominale capaciteit functioneren, al omvatten zij niet elk lokaal knelpunt, elke aansluitvertraging of elke behoefte aan netverzwaring. De resultaten kunnen daarom het best worden geïnterpreteerd als een relatieve vergelijking van druk op transmissie, distributie, markt en leveringszekerheid binnen de geselecteerde steekproef, en niet als een alomvattende rangschikking van de totale druk op elektriciteitsnetten.
Elke score-indicator is met min-maxnormalisatie binnen de geselecteerde steekproef van negen landen omgezet naar een schaal van 0–100. De gewichten zijn een analytische beoordeling die bedoeld is om dimensies van congestie, markt, flexibiliteit, interconnectie, importblootstelling, toereikendheid en het binnenlandse net in balans te brengen; zij mogen niet worden geïnterpreteerd als empirisch geschatte causale effecten. De samengestelde score kent 20% toe aan de intensiteit van congestiekosten, 19% aan het gemiddelde prijsverschil aan de grens, 15% aan uren met overbelasting van onderstations, 14% aan Loss of Load Expectation (LOLE), 12% aan benutting van interconnectoren en telkens 10% aan uren met negatieve prijzen en importafhankelijkheid tijdens piekuren. Deze zeven gewichten tellen op tot 100%. Wanneer LOLE niet beschikbaar is, zoals voor Italië, worden de gewichten van de zes waargenomen indicatoren evenredig herschaald tot 100%, in plaats van de ontbrekende waarde als nul te behandelen. Hierdoor blijft Italië in de vergelijking, maar neemt de directe vergelijkbaarheid af omdat de score op een andere informatieset is gebaseerd. Rangschikkingen kunnen ook veranderen als indicatorgewichten of extreme waarnemingen wijzigen; de resultaten moeten daarom als screeningsinstrument worden gebruikt en samen met de onderliggende indicatoren en landeninformatie worden gelezen.