VS - Een race tegen de klok
Warsh’ toespraak in Jackson Hole vergrootte de kans op een renteverhoging in september. Het FOMC lijkt nog steeds verdeeld. De snelheid waarmee het desinflatieproces vordert, is doorslaggevend. De arbeidsmarkt moddert voort, met zwakke banengroei die wordt opgevangen door een afnemend arbeidsaanbod.
Alle ogen zijn gericht op het FOMC-besluit van september. De notulen en de toespraak van Warsh in Jackson Hole maakten duidelijk dat het FOMC het verstandiger vond om tijdens de periode tussen de vergaderingen nieuwe informatie af te wachten. Waar staan we nu? Vóór de zomer stelden we dat we het punt van ‘peak hawk’-data hadden bereikt: de piek van de inflatie en verrassend sterke cijfers voor de niet-agrarische werkgelegenheid (non-farm payrolls). Dat bleek inderdaad de piek te zijn. Ondanks de aanhoudend hoge olieprijzen en het ontbreken van enig zicht op het einde van de sluiting van de Straat van Hormuz, is de inflatie gedaald. Bovendien vielen de cijfers voor de niet-agrarische werkgelegenheid gedurende de zomer zwak uit, ook al lieten zij in het meest recente rapport enig herstel zien.
De cijfers voor de werkgelegenheid (non-farm payrolls) blijven uiterst volatiel. Zoals wij hadden voorspeld, waren de twee zomerwaarnemingen zwak, maar het meest recente cijfer voor augustus was opnieuw uitzonderlijk sterk met 162 duizend banen. Wij achten de kans groot dat dit cijfer later neerwaarts zal worden bijgesteld. Ondertussen zette de werkloosheidsgraad zijn dalende trend voort en staat deze nu op 4,1%. Deze daling wordt grotendeels veroorzaakt door een duidelijke afname van de arbeidsparticipatie, en niet zozeer door een fundamenteel krapper wordende arbeidsmarkt, al liet het meest recente rapport wel weer een lichte stijging van de participatiegraad zien. Los van het meest recente cijfer werd bij de jaarlijkse benchmarkherziening 79 van de 165 duizend banen die in het jaar tot en met maart waren gecreëerd, geschrapt. Per saldo verandert dit het algemene beeld niet wezenlijk, net zoals de forse neerwaartse herziening van vorig jaar geen materiële gevolgen had voor de beoordeling van de arbeidsmarkt. De arbeidsmarkt bevindt zich daarmee nog steeds in een opmerkelijk evenwicht. Voorzitter Warsh beschouwt dit als een situatie die verenigbaar is met volledige werkgelegenheid. De aandacht richt zich daarom vooral op de inflatie.
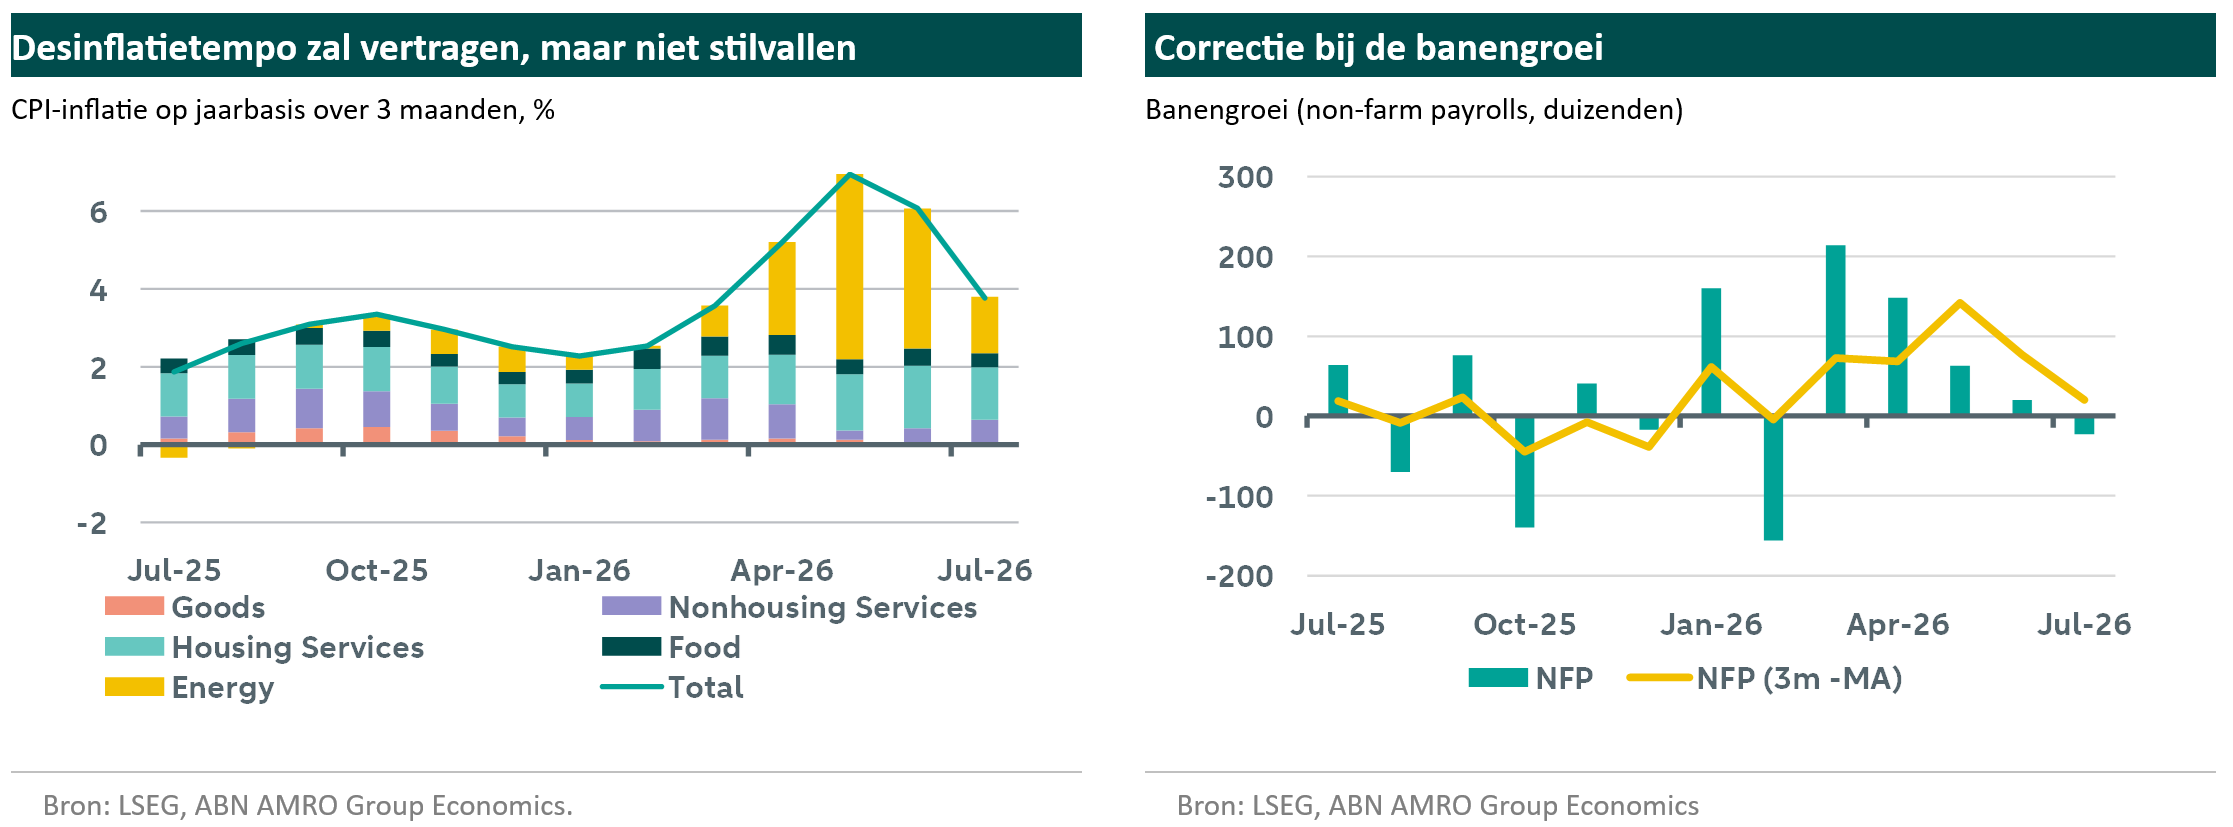
De PCE-inflatie kwam iets hoger uit dan verwacht, waardoor het jaar-op-jaarpercentage stabiel bleef. Dat kan worden opgevat als een argument voor een renteverhoging. Maar hoe ziet het verdere verloop eruit? De inflatie van energie en voeding blijft hoog, terwijl andere categorieën dichter bij historische patronen liggen en in overeenstemming zijn met de doelstelling van 2%. Toch verwachten we in grote lijnen dat de desinflatie doorzet, zij het minder snel dan in de afgelopen maanden. Basiseffecten zullen de inflatie duidelijk omlaag drukken, mogelijk zelfs tot rond de doelstelling in het tweede kwartaal van 2027, waarna zij weer enigszins oploopt. We verwachten dat de j-o-j CPI- en PCE-inflatie in augustus gelijkt blijven, terwijl beide kernmaatstaven verder afzwakken. Daarnaast zal het BEA de gevolgen bekendmaken van een methodologische wijziging voor de PCE, die van invloed is op de wijze waarop vergoedingen voor vermogensbeheer, juridische diensten en computersoftware en -accessoires doorwerken in de PCE-inflatie. Het BLS heeft weinig duidelijkheid gegeven over de details, maar de consensus is dat de huidige inflatie daardoor met ongeveer 0,2 procentpunt lager uitvalt. Concreet zal het FOMC beschikken over de CPI- en PPI-cijfers van augustus. Een opwaartse verrassing in de (kern-)CPI, of een hernieuwde opleving van de PPI-druk, zou waarschijnlijk zowel voldoende als noodzakelijk zijn om een meerderheid van het FOMC tot een renteverhoging te bewegen.
Wij denken dat de markten de kans op een renteverhoging in september overschatten. Ons basisscenario blijft dat er geen meerderheid is voor een verhoging. Het FOMC laat de rente in september daarom ongewijzigd, en ook daarna. We verwachten dat de beleidsrente langere tijd op het huidige niveau blijft, voordat zij volgend jaar geleidelijk richting neutraal beweegt. We schuiven die versoepeling iets verder vooruit en voorzien nu één renteverlaging in elk van het tweede, derde en vierde kwartaal. Hoewel de rente momenteel slechts licht restrictief lijkt, zal een verlaging tot de onderkant van de neutrale band enige steun bieden wanneer het tempo van de stimulans uit de private sector (lees, de uitbouw van AI-capaciteit) wat afneemt. Toch bestaat er een duidelijke mogelijkheid van een renteverhoging in september. Dat zou ons op een ander pad brengen, vergelijkbaar met het debat of de rente de Matterhorn of de Tafelberg moest volgens tijdens de vorige verhogingscyclus. Het zou wijzen op een Fed die de inflatie sneller wil terugdringen, wat meer dan één renteverhoging impliceert. Wij zouden dan rekenen op nog ten minste één verhoging in december en op een geleidelijke versoepeling tegen het einde van volgend jaar, wanneer de inflatie voldoende zou moeten zijn afgenomen.