Eurozone - Veerkrachtig, maar gehavend… alors, encore?

De eurozone doorstond in 2026 opnieuw een turbulent jaar, waarbij de Duitse begrotingsstimulans en veerkrachtige consumenten tegenwicht boden aan de nieuwste energieschok en de hevige concurrentiedruk van buitenaf. De groei vertraagt in 2027 door een krapper begrotings- en monetair beleid en een dalende werkgelegenheid, maar de veerkracht van de eurozone zal naar verwachting ook volgend jaar standhouden. De nieuwe ECB-president kan volgend jaar voor lastige afwegingen komen te staan, niet in de laatste plaats rond Frankrijk. We verwachten een omslag van renteverhogingen naar renteverlagingen naarmate de inflatiedruk afneemt en de groei vertraagt.
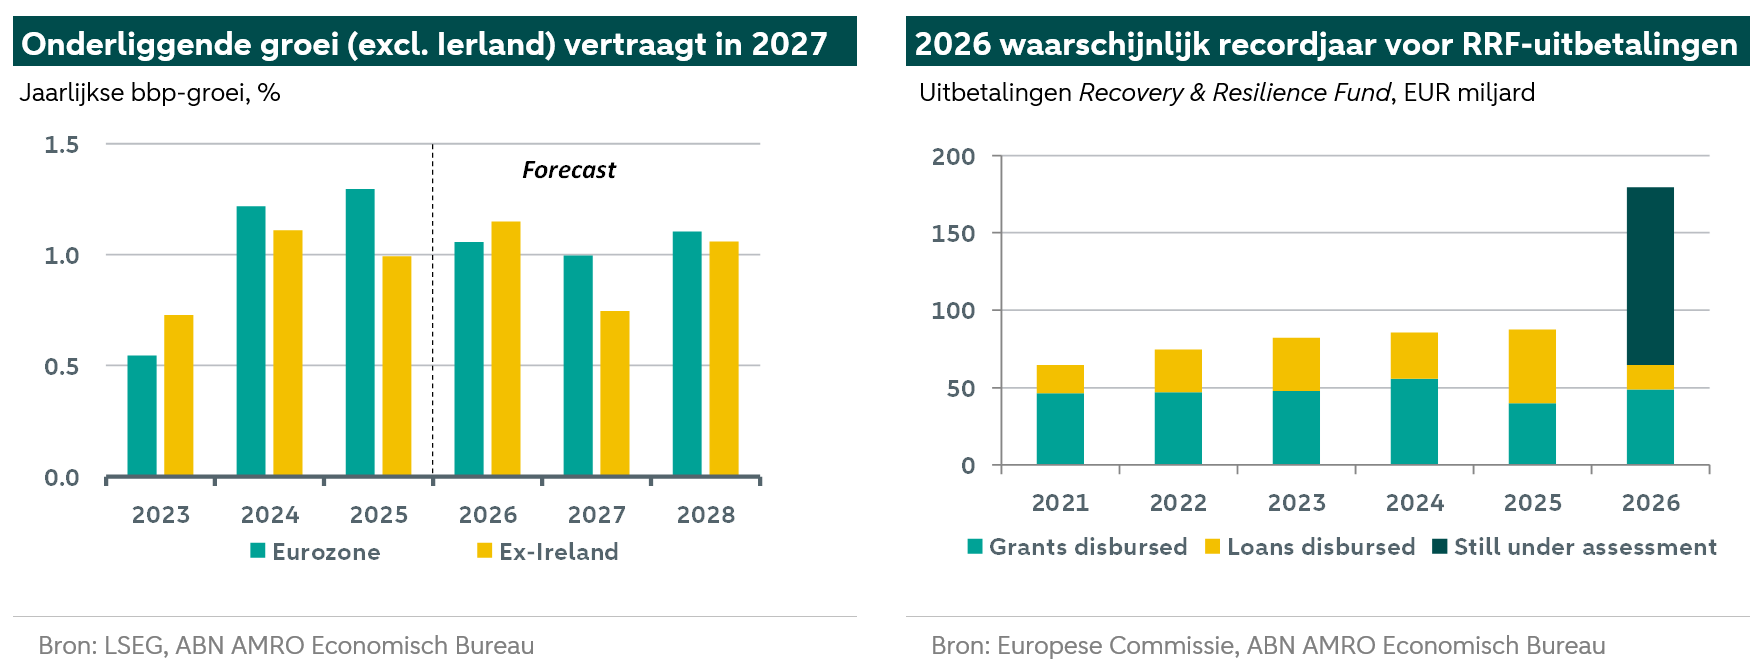
De economie van de eurozone heeft de afgelopen jaren flinke klappen gekregen: een pandemie, een historische verhoging van de Amerikaanse invoertarieven en inmiddels twee schokken in het energieaanbod. Het is bijna een jaarlijkse traditie geworden. Toch heeft de economie telkens een recessie weten te ontlopen, ook wanneer die redelijkerwijs te verwachten was. In plaats van recessie spreken we daarom steeds weer van dat andere begrip: veerkracht. Blijft dat zo? Wij denken van wel, maar de tegenwind door inflatie, een dalende werkgelegenheid, een krapper begrotings- en monetair beleid en een zwakke buitenlandse vraag zal waarschijnlijk zwaarder wegen. Tegelijkertijd komen de risico’s van de Franse begrotingsproblemen scherper in beeld. Alles bij elkaar verwachten we dat de onderliggende groei van de eurozone (exclusief Ierland) volgend jaar vertraagt tot 0,7%, tegenover een verwachte groei van 1,2% dit jaar.
Om de vooruitzichten te beoordelen, helpt het om eerst te begrijpen waarom de economie zo goed stand heeft gehouden. Hoewel de gebruikelijke schommelingen in de Ierse productie het beeld van de totale bbp-groei vertroebelen, versnelde de onderliggende groei in 2026 naar 1,2%, tegenover 1,0% een jaar eerder. Zoals verwacht bracht de Duitse begrotingsbazooka de grootste economie van de eurozone eindelijk op gang. Hoewel het uitblijven van begeleidende hervormingen om de private sector te stimuleren ons heeft teleurgesteld (zie Duitsland), hielp de bestedingsimpuls zeker om de klap van opnieuw een energieschok op te vangen. Ook de laatste uitbetalingen uit de Recovery and Resilience Facility (RRF) boden steun: 2026 was waarschijnlijk een recordjaar, doordat landen zich haastten om projectmijlpalen te halen en zo vóór de sluiting van het programma in augustus voor uitbetaling in aanmerking te komen. Aanvragen ter waarde van circa EUR 115 miljard worden nog beoordeeld. Als ze allemaal worden goedgekeurd, zouden de uitbetalingen met EUR 177 miljard (1,1% van het bbp van de eurozone) bijna twee keer zo hoog zijn als in 2025. Dit heeft de groei in de grootste ontvangende landen in Zuid-Europa waarschijnlijk ondersteund, maar vergroot ook het risico op een kleine ‘begrotingsklif’ voor deze economieën volgend jaar. Per saldo zal het begrotingsbeleid naar verwachting omslaan van een duidelijk positieve bijdrage in 2026 naar een licht negatieve bijdrage in 2027. De aanhoudende Duitse begrotingsstimulans wordt daarbij tenietgedaan door het aflopen van de RRF en een verwachte bescheiden begrotingsconsolidatie in Frankrijk. Gezien de ontwikkelingen op de obligatiemarkt lijken de risico’s eerder te wijzen op meer dan op minder druk op overheden om hun tekorten terug te dringen.
Ook de externe omgeving zal naar verwachting op de groei drukken. Dit jaar gaf een gemengd beeld. De remmende werking van de Amerikaanse invoertarieven (weet u nog?) nam af, terwijl de uitvoer naar de grootste handelspartner van de eurozone weer aantrok, waarschijnlijk geholpen door de robuuste Amerikaanse groei. De handel met China liet een ander beeld zien: de uitvoer bleef stagneren, mede door de snelle overstap van China op elektrische voertuigen (EV’s) en doordat Europa de Chinese EV-fabrikanten niet wist bij te benen. Dit betekende een driedubbele klap voor de Europese autofabrikanten, die te maken hebben met hevige concurrentie in China, in derde landen en in Europa zelf (zie hier voor meer informatie). Meer in het algemeen blijft de Europese industrie kampen met structurele uitdagingen door hoge energieprijzen, dit jaar nog versterkt door de nieuwste energieschok, en door de transitie naar elektrische voertuigen. Deze tegenwind zal in 2027 waarschijnlijk niet gaan liggen, al bieden de verwachte daling van de energieprijzen en mogelijk verdere afspraken tussen de EU en China om de concurrentiedruk in de autosector te verlichten enige steun. De industrie profiteert ook enigszins van hogere defensie-uitgaven, maar de totale impuls voor de bbp-groei wordt voorlopig tenietgedaan door de remmende werking van een hogere invoer. Verdere vooruitgang met het vervangen van invoer door binnenlandse productie in de defensiesector zou helpen om hogere uitgaven in een sterkere groei-impuls om te zetten (zoals we vorig jaar betoogden, zie ook hier), maar dit proces verloopt traag. We verwachten daarom dat de netto-uitvoer in 2027 een licht negatieve bijdrage aan de groei blijft leveren.
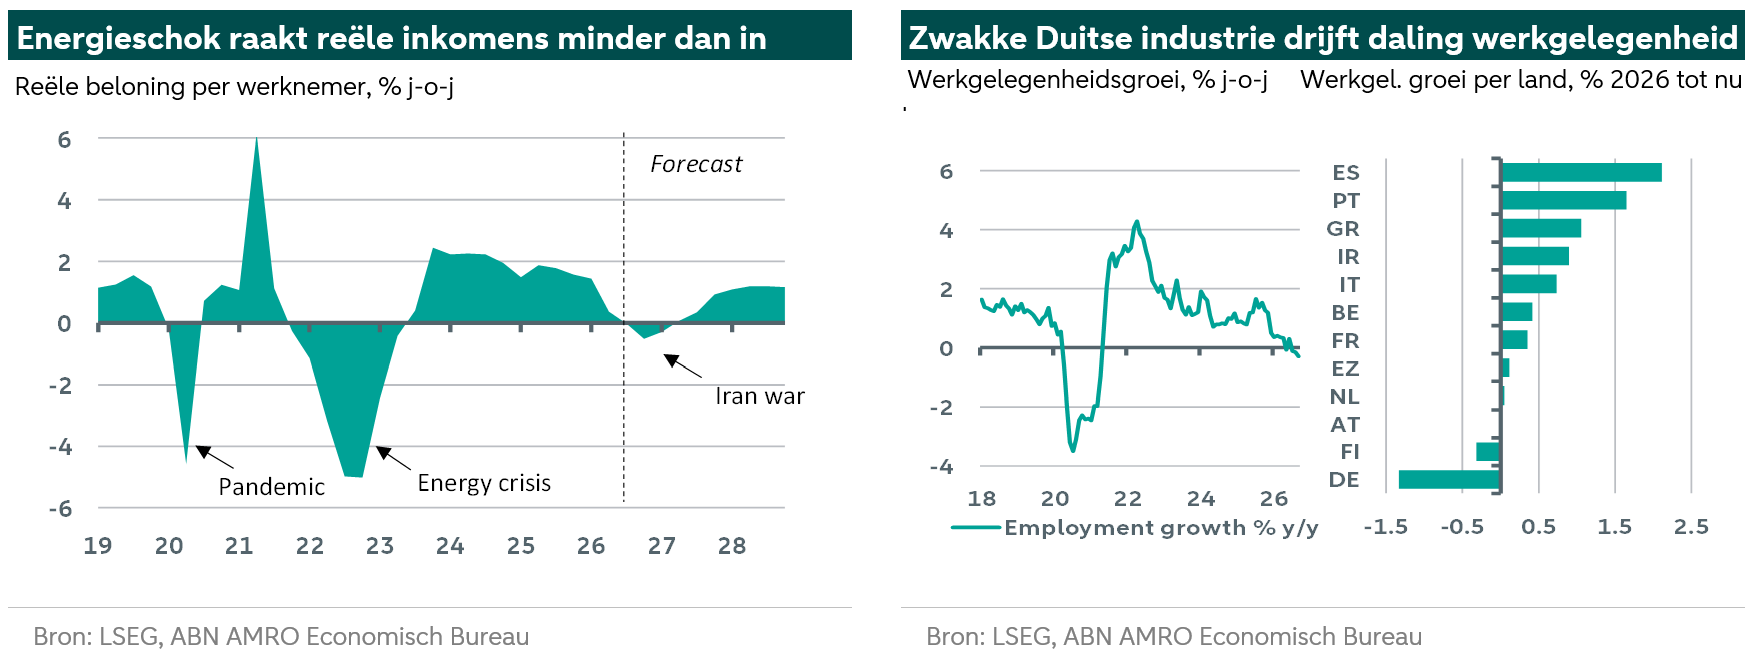
Hoe staat het met de huishoudens? Zij hebben de nieuwste energieschok tot dusver zowel beter als anders doorstaan dan in 2022-2023. Beter, omdat de schok voor de reële inkomens zelf veel kleiner is: we verwachten slechts een lichte daling van de reële lonen per werknemer, tegenover een maximale daling van circa -5% in 2022. Anders, omdat ook de reactie op schokken lijkt te zijn veranderd, wat erop wijst dat huishoudens zich mogelijk aanpassen aan het nieuwe normaal. In 2022-2023 verhoogden huishoudens hun spaarquote, terwijl overheden steun verleenden om de schok op te vangen. Ditmaal hebben huishoudens, mogelijk ook door de minder genereuze overheidssteun, hun spaarquote verlaagd om de consumptiegroei op peil te houden. De spaarquotes zijn nog steeds aan de hoge kant, wat erop wijst dat de voorzichtigheid groot blijft. Een andere manier om naar hoge spaarquotes te kijken, is echter dat huishoudens nog een buffer hebben die zij zo nodig kunnen aanspreken. In ons basisscenario gaan we ervan uit dat huishoudens hun spaarquote in 2027 langzaam verder verlagen. Daardoor zou de consumptie, net als in 2026, met circa 1% op jaarbasis kunnen blijven groeien.
Aan deze tamelijk optimistische visie kleven echter neerwaartse risico’s. Ten eerste dalen de benzineprijzen inmiddels weliswaar, maar blijven de dieselprijzen hoog. Bovendien moeten huishoudens de volledige gevolgen van de hoge gas- en elektriciteitsprijzen nog voelen, doordat deze met vertraging in de energierekening worden doorberekend. Ten tweede zal de stijging van de rente, vooral de hypotheekrente, geleidelijk voelbaar worden voor huishoudens van wie de rentevaste periode afloopt. Ten derde kan ook de arbeidsmarkt, die in 2026 merkbaar verzwakte, een grotere invloed gaan krijgen. De arbeidsmarkt was al langere tijd aan het afkoelen, maar deze zomer werd de groei van de werkgelegenheid in de eurozone voor het eerst sinds de pandemie negatief. De zwakte van de industrie in Noord-Europa lijkt de belangrijkste oorzaak, maar ook de economische zwakte in Frankrijk heeft hieraan bijgedragen. Beide factoren zullen de banengroei waarschijnlijk blijven drukken. Ook de Zuid-Europese arbeidsmarkten kunnen afkoelen nu de RRF-uitgaven aflopen. Het risico is dat de afkoeling van de arbeidsmarkt het vertrouwen schaadt en huishoudens opnieuw voorzichtiger worden.
Nu ook de inflatierisico’s nog niet volledig wegebben, kan de nieuwe ECB-president (over wiens benoeming waarschijnlijk tijdens de EU-top van 17-18 december 2026 wordt besloten) volgend jaar voor lastige afwegingen komen te staan. Ons basisscenario voorziet nog twee renteverhogingen, tijdens de vergaderingen in december en maart. Nu de energieschok afneemt en de economie verzwakt, wordt de beslissing in maart echter steeds onzekerder. Het zou kunnen dat de ECB eerder overgaat tot renteverlagingen dan het vierde kwartaal, waarvan we momenteel uitgaan. Naast groei en inflatie kunnen de Franse verkiezingsuitslagen een complicerende factor vormen. Peilingen wijzen erop dat Marine Le Pen de presidentsverkiezingen zal winnen, maar een belangrijke onzekerheid is of haar partij een absolute meerderheid behaalt bij de parlementsverkiezingen die daar waarschijnlijk op volgen. Dit zal cruciaal zijn voor de mate waarin Le Pen gehoor geeft aan druk van de markten en Europese instellingen om het begrotingstekort op geloofwaardige wijze terug te dringen en de Franse schuldquote te stabiliseren. Ons basisscenario is dat Frankrijk blijft ‘voortmodderen’, en de markten houden hier waarschijnlijk ook rekening mee. De tegenstrijdigheden in het programma van Le Pen wijzen echter op een verhoogd risico op volatiliteit op de obligatiemarkt en op druk op de ECB om in te grijpen (wat volgens ons alleen in uitzonderlijke omstandigheden zou gebeuren). De Franse schulden-problemen zijn wellicht het grootste risico voor de vooruitzichten van de eurozone volgend jaar. We voorzien geen crisis, maar de risico’s zijn aanzienlijk (zie hier voor meer informatie).
Ook op politiek vlak zijn de aanstaande verkiezingen in Spanje (29 november) en Italië (waarschijnlijk mei/juni 2027, uiterlijk in december) belangrijk. In Spanje lijkt een verschuiving naar rechts waarschijnlijk. Dit kan leiden tot strengere migratiebeperkingen die de sterke economische groei van Spanje uiteindelijk afremmen. In Italië moet premier Meloni mogelijk een beroep doen op Futuro Nazionale, een verder naar rechts georiënteerde coalitiepartner, om haar meerderheid te behouden. Dat kan de Italiaanse bereidheid om zich aan de Europese begrotingsregels te houden op de proef stellen.