Eurozone inflatie: Een nieuwe golf, maar geen herhaling van 2022


Dit maakt deel uit van een reeks kernonderwerpen die we verkennen in aanloop naar de publicatie van onze Global Outlook 2027 volgende week.
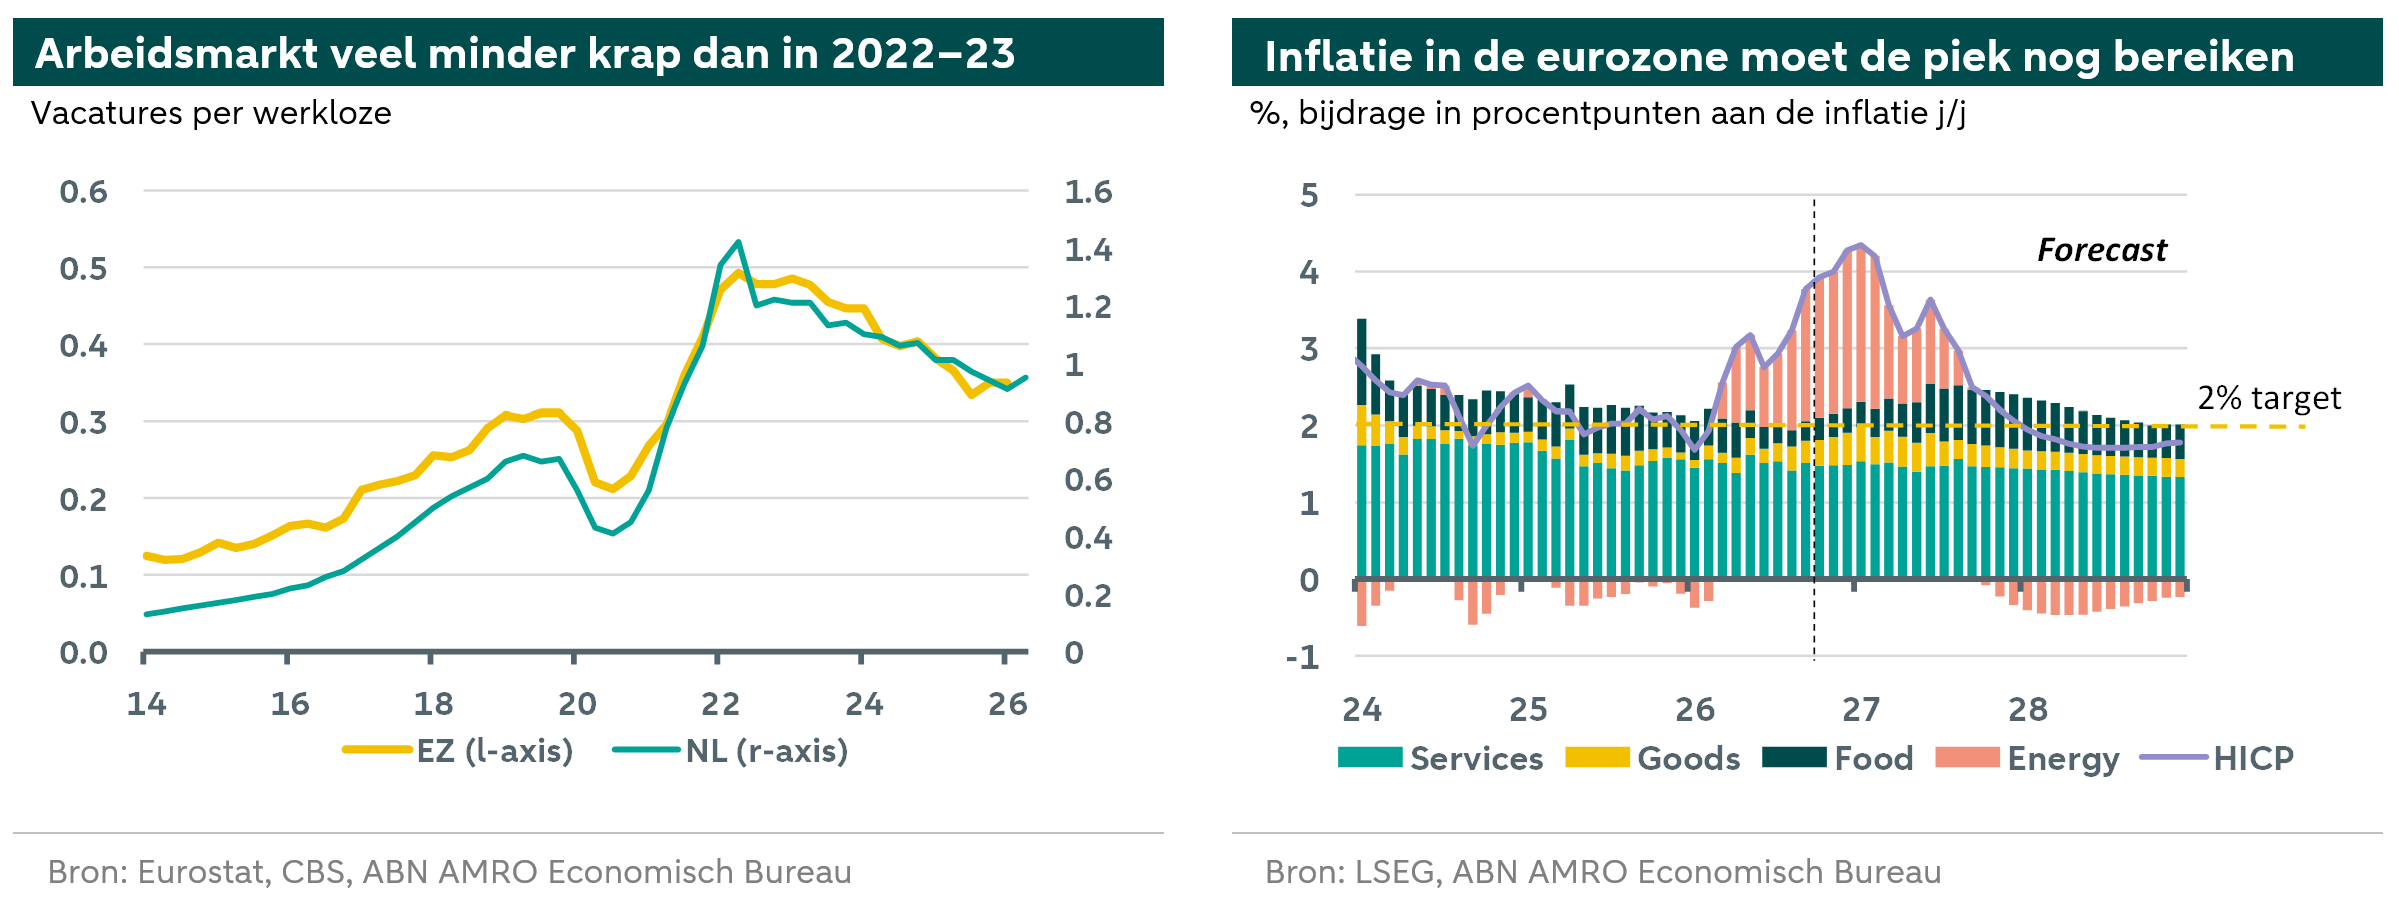
De inflatie in de eurozone zal naar verwachting boven 4% pieken, doordat naast hoge energieprijzen ook stijgende voedselinflatie en hernieuwde druk in de toeleveringsketens een rol spelen.
De samenstelling van de inflatie verandert in de loop van 2027: de energie-inflatie neemt af, maar voedselinflatie en prijsdruk die met vertraging doorwerkt, houden de inflatie hoog.
De loongroei zal waarschijnlijk iets aantrekken, maar minder krappe arbeidsmarkten en hoge rentes zouden een herhaling van de loon-prijsdynamiek van 2022–23 moeten voorkomen.
Inleiding
Verschillende overlappende aanbodschokken versterken de inflatiedruk. Het conflict in het Midden-Oosten heeft een energieprijsschok en nieuwe verstoringen in de toeleveringsketens veroorzaakt. Tegelijkertijd verhoogt de wereldwijde AI-investeringsboom de vraag naar bepaalde intermediaire goederen, infrastructuuronderdelen en transportcapaciteit terwijl ongunstige weersomstandigheden en El Niño de landbouwprijzen opdrijven. Daardoor loopt de inflatie in de eurozone de afgelopen maanden op en bereikte deze in oktober 4%.
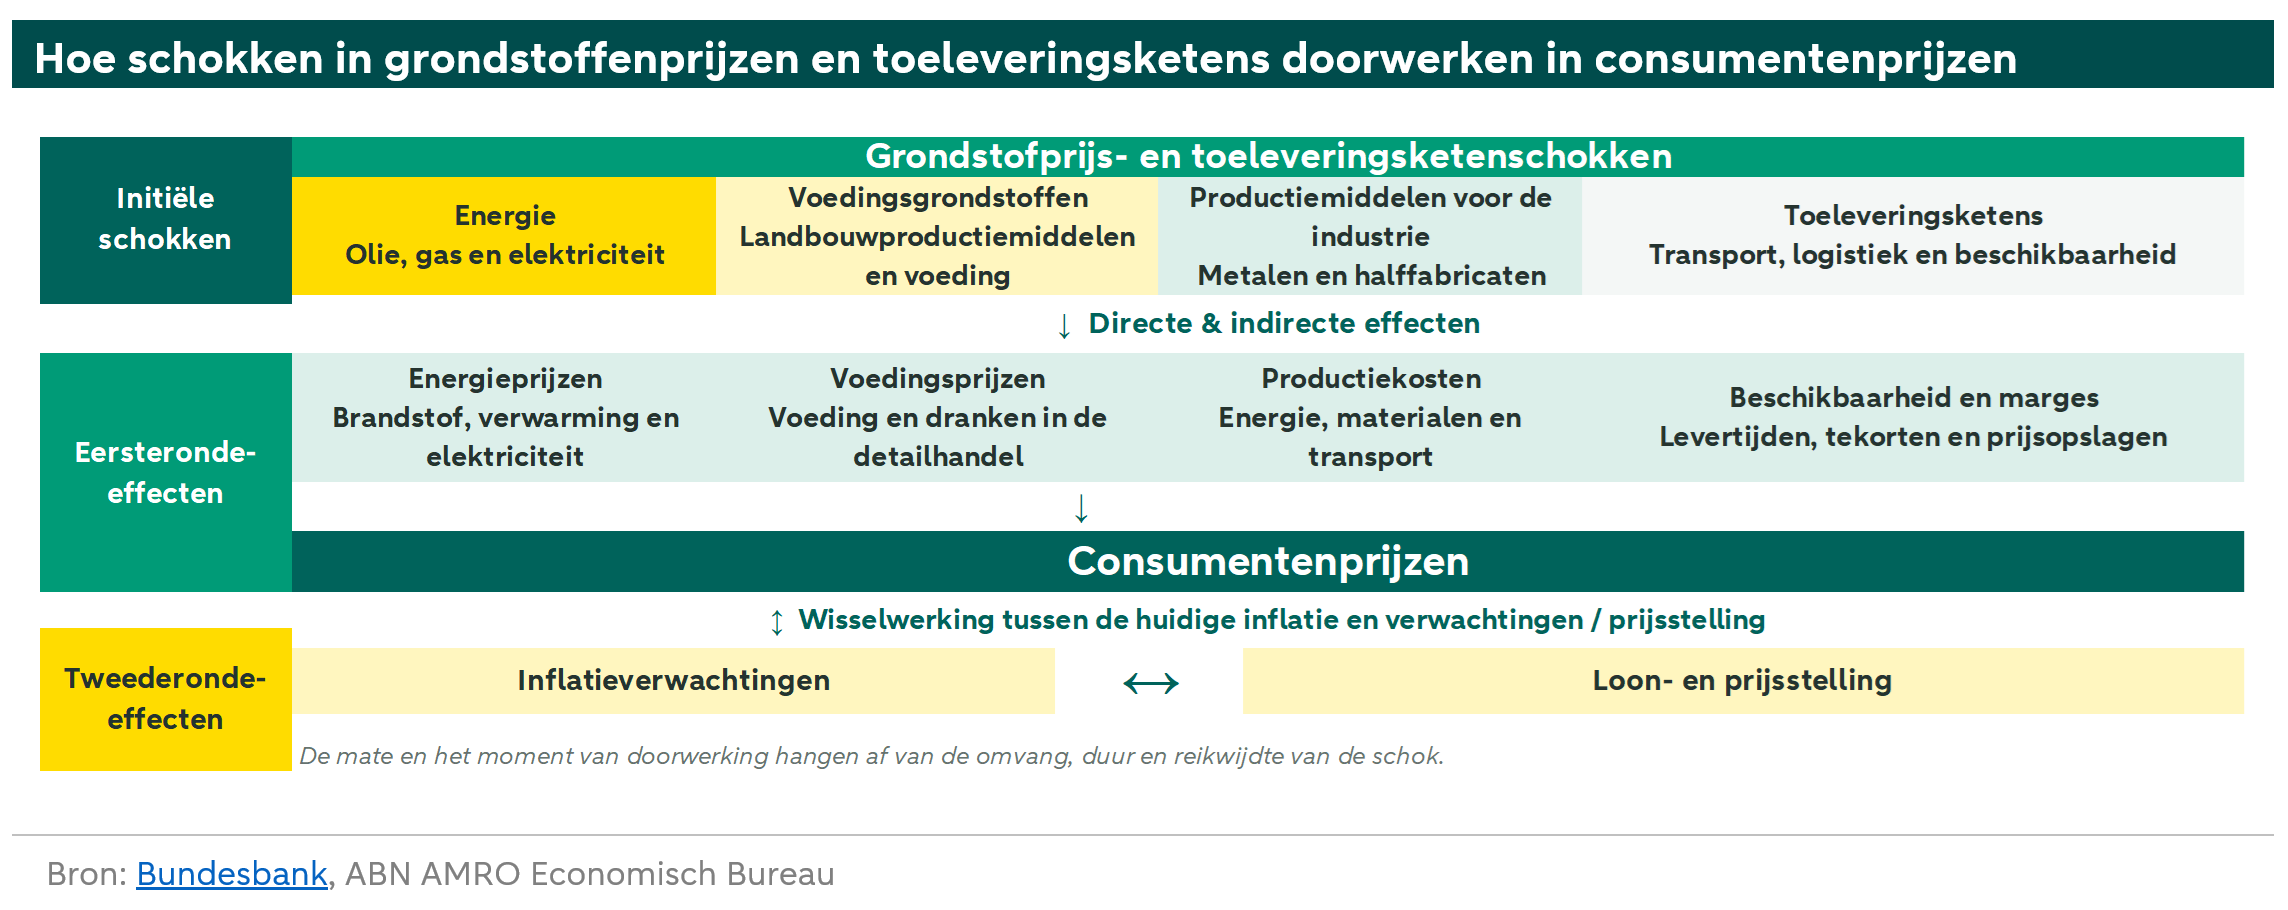
Deze schokken beïnvloeden de inflatie via verschillende kanalen en in een verschillend tempo. Energieprijzen hebben een direct effect dat onmiddellijk optreedt en een indirect effect dat via de productiekosten met vertraging doorwerkt. Aanbodknelpunten zorgen voor prijsdruk op goederen en diensten die later doorwerkt, terwijl schokken in de landbouw doorwerken in de voedselprijzen. Hoe lang de inflatie-impuls uiteindelijk aanhoudt, hangt af van de vraag of deze de inflatieverwachtingen en looneisen verhoogt en zo tweederonde-effecten veroorzaakt. De ECB let scherp op signalen hiervan, vooral in indicatoren voor de loongroei, om te voorkomen dat inflatie een langduriger probleem wordt.
Energieschok: Benzine en diesel fors duurder, energierekeningen van huishoudens minder
We beginnen met een beoordeling van de huidige energieprijsschok. Deze is aanzienlijk kleiner en minder breed dan de schok in 2022–23. De benzine- en dieselprijzen liggen op ongeveer 90% van de piek tijdens de vorige energieprijsschok. De gas- en elektriciteitsprijzen liggen daarentegen op slechts ongeveer 30% van hun pieken tijdens die eerdere schok.
Ook het effect op de inflatie verschilt per energiecomponent. Hogere benzine- en dieselprijzen werken relatief snel en direct door in de consumenteninflatie en drukken onmiddellijk de koopkracht van huishoudens. Benzine en diesel hebben samen een gewicht van ongeveer 4% in het inflatiemandje voor de eurozone als geheel en verklaren een groot deel van de recente stijging van de energie-inflatie. Groothandelsprijzen voor gas en elektriciteit werken daarentegen doorgaans langzamer door. Dit hangt af van nationale marktstructuren, regelgeving en de inkoopstrategieën van energiebedrijven. In hanteren energiebedrijven bijvoorbeeld relatief risicomijdende inkoopstrategieën en dekken ze een aanzienlijk deel van hun energiebehoefte af met termijncontracten. Daardoor merken huishoudens veranderingen in spotprijzen slechts geleidelijk. Ook in Nederland is het aandeel energiecontracten met vaste prijzen groot. Hierdoor zijn huishoudens enige tijd beschermd tegen prijsstijgingen. De doorwerking in de inflatie verloopt daarom langzamer dan bij benzine en diesel. In sommige eurolanden, zoals Spanje en Italië, kan de doorwerking sneller verlopen, maar voor de eurozone als geheel verloopt deze eveneens geleidelijk.
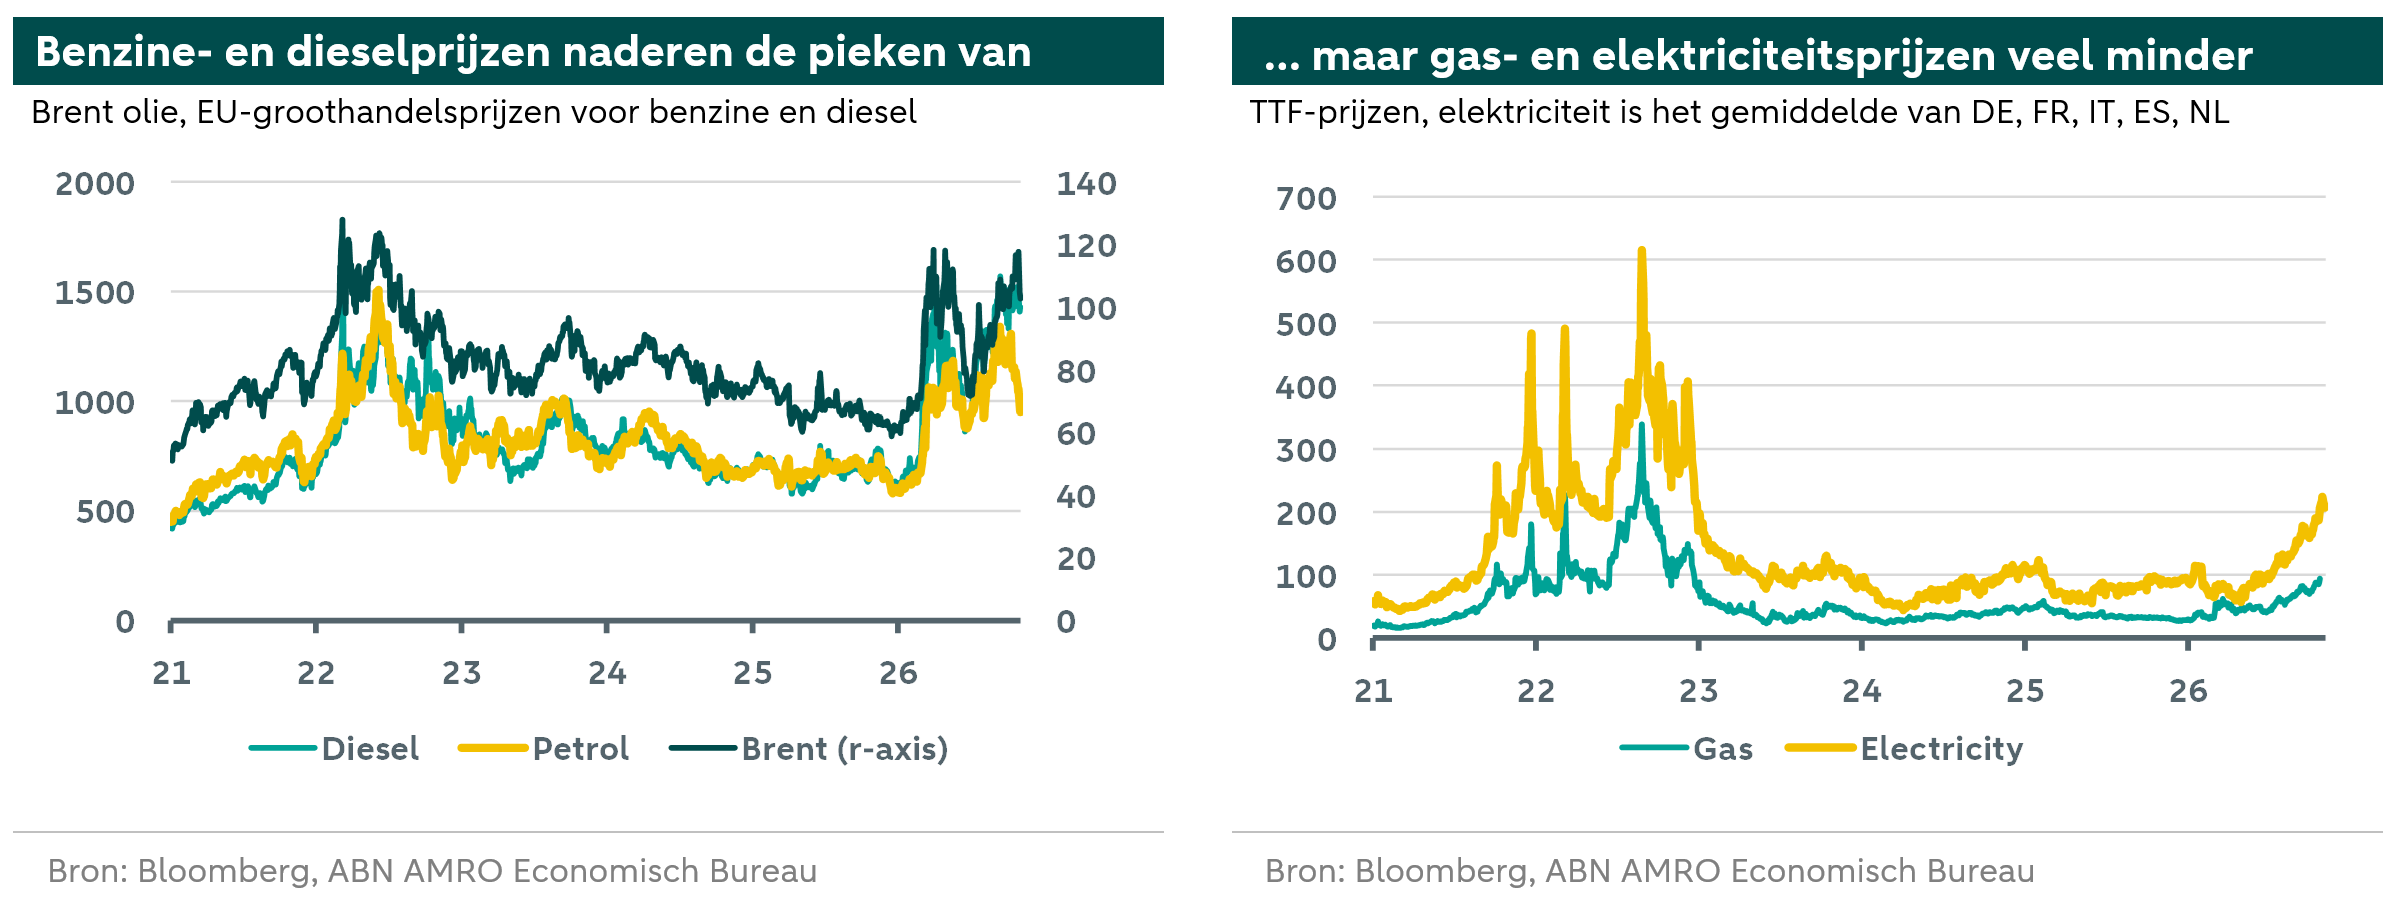
We verwachten dat afnemende aanbodtekorten de olieprijzen in de loop van 2027 verlagen. Ook zou nieuwe LNG-capaciteit de Europese gasprijzen in 2027 moeten verlagen, al blijven deze waarschijnlijk boven het niveau van vóór de oorlog. Naar verwachting blijven de benzine- en dieselprijzen echter gedurende het grootste deel van 2027 hoog door de beperkte raffinagecapaciteit. De markt normaliseert pas in 2028 (lees meer over onze vooruitzichten voor de energieprijzen). Alles bij elkaar betekent dit dat de energie-inflatie in 2027 hoog blijft en pas in 2028 de inflatie gaat drukken. Als de energieprijzen zich ongunstig ontwikkelen ten opzichte van ons basisscenario, zou dit opwaartse druk op onze inflatiecijfers betekenen.
Hogere energiekosten en toenemende prijsdruk in de keten
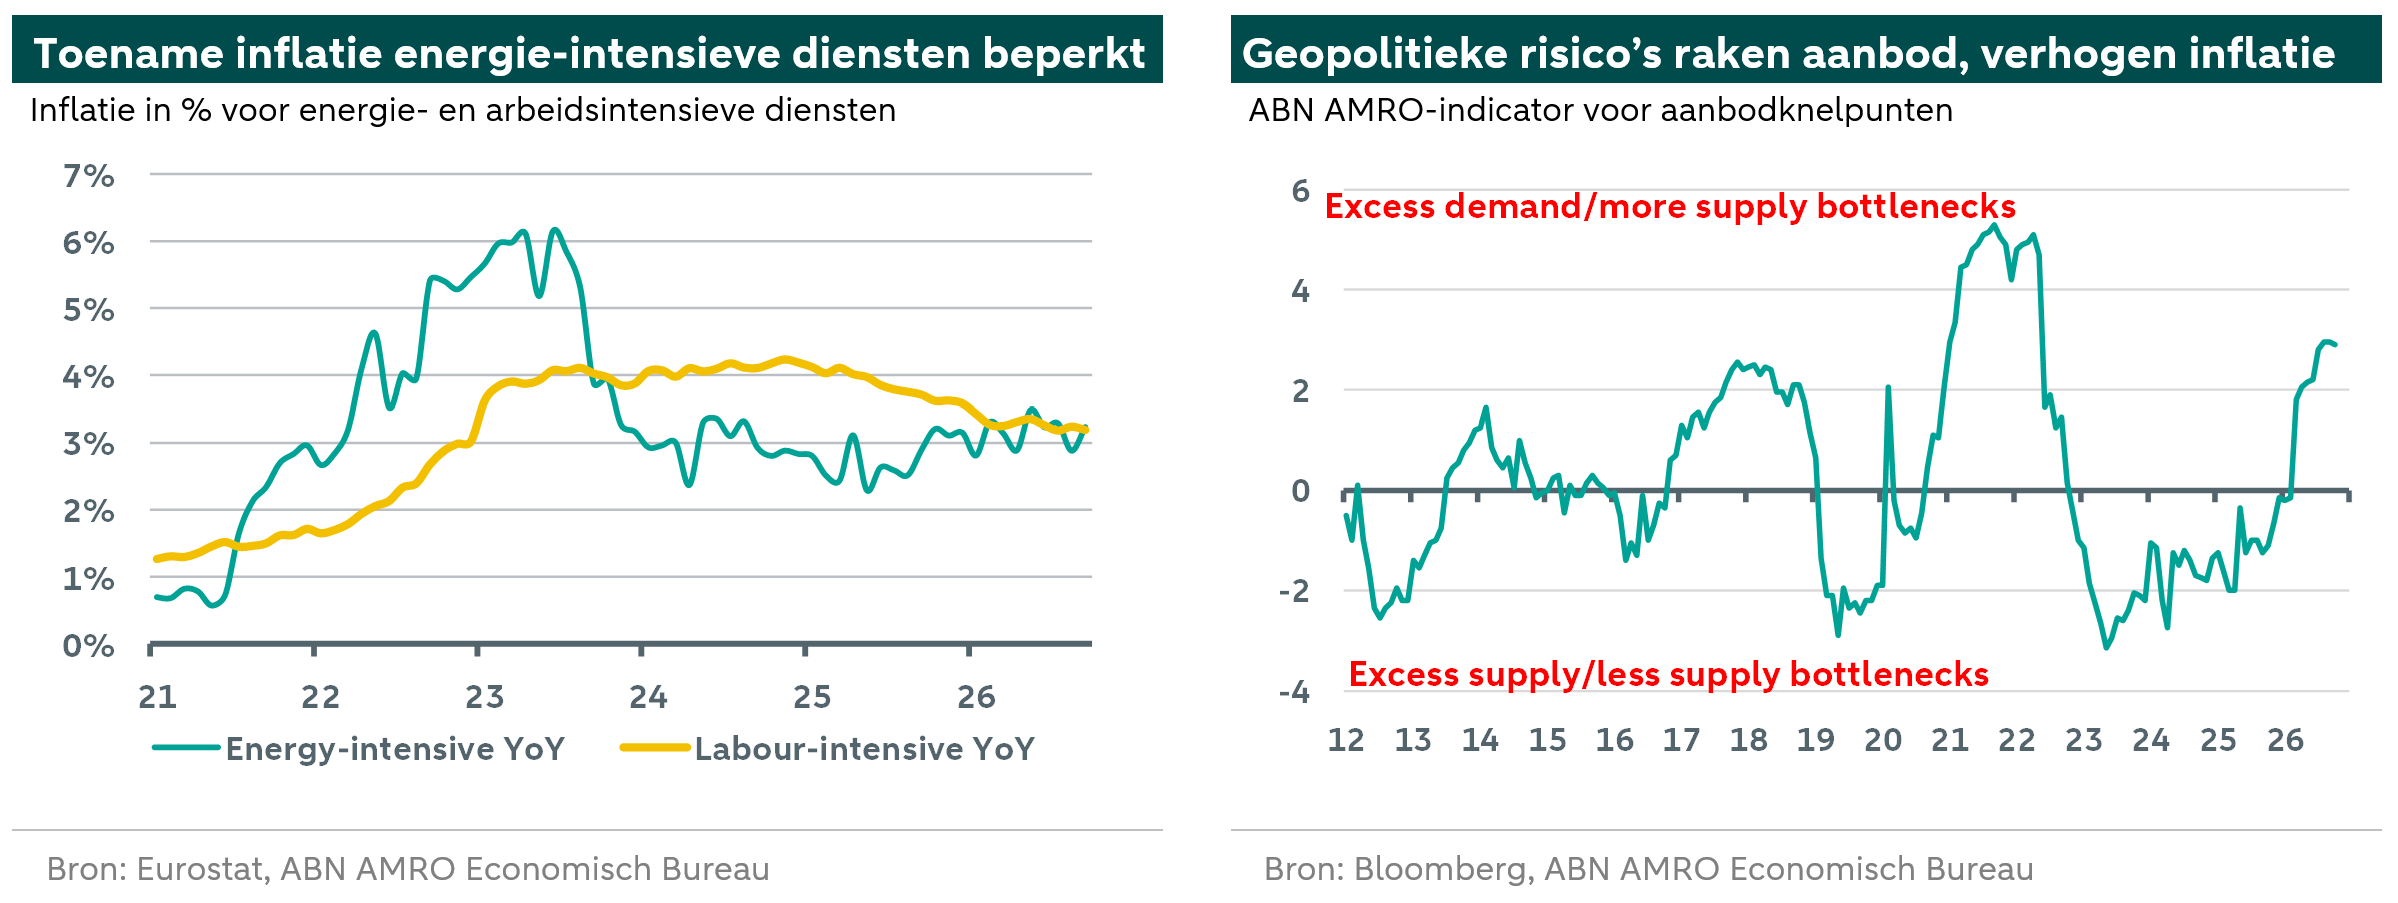
Hogere energieprijzen beïnvloeden de inflatie ook indirect doordat ze de kosten van de productie van goederen en de levering van diensten verhogen. Denk bijvoorbeeld aan vliegtickets en vervoer. Het effect hangt af van hoeveel energie de productie vergt en welk type brandstof wordt gebruikt. Daarom is het onderscheid tussen de prijzen van geraffineerde producten, gas en elektriciteit belangrijk. De cijfers laten zien dat de prijzen van energie-intensieve diensten de laatste tijd oplopen, maar nog ruim onder de piek van 2022–23 liggen.
Naast energie staan ook de producentenprijzen van goederen opnieuw onder opwaartse druk, mede door de vraag vanuit AI-investeringen. Dit is zichtbaar in de ABN AMRO-indicator voor aanbodknelpunten, die wijst op meer aanbodknelpunten / vraagoverschotten. Ook is dit te zien in de recente Nederlandse PMI’s, die wijzen op langere levertijden en schaarste aan elektronische onderdelen.
Veranderingen in producentenprijzen gaan doorgaans vooraf aan overeenkomstige bewegingen in consumentenprijzen. Bedrijven hebben namelijk tijd nodig om hun prijzen aan te passen, en ook hun ruimte om prijzen te verhogen verschilt. Hogere kosten van productiemiddelen werken eerst door in de productiekosten van fabrikanten van consumptiegoederen. Deze producenten kunnen vervolgens hun verkoopprijzen aanpassen, die daarna met verdere doorwerken in de uiteindelijke consumentenprijzen. Het tempo en de mate van doorwerking hangen ook af van de totale vraag. Zo hadden huishoudens aan het begin van de vorige energiecrisis aanzienlijke extra besparingen en waren ze na de pandemie sterk bereid om te betalen. stuitte op een beperkt aanbod, waardoor bedrijven stijgende kosten sneller konden doorberekenen. De huidige situatie is enigszins anders: de inhaalvraag van huishoudens is beperkt en er is geopolitieke onzekerheid. Op basis van de vertraagde doorwerking en vooruitlopende indicatoren houdt onze raming rekening met sterkere prijsdruk die later doorwerkt in de goedereninflatie.
Een perfecte storm voor voedingsinflatie?
De voedingsinflatie was de afgelopen kwartalen opvallend gematigd. Vooruitlopende indicatoren wijzen echter op toenemende opwaartse druk. Zoals besproken in onze recente publicatie verwachten we dat de voedingsinflatie eind 2026 en in 2027 weer gaat oplopen. Hogere prijzen van landbouwgrondstoffen, weersgerelateerde verstoringen en druk vanuit de energieprijzen zullen de stijging waarschijnlijk aanjagen. De supermarktprijsindicator van de wijst er echter op dat de voedselprijzen tot nu toe minder sterk reageren op de energieschok door het conflict in het Midden-Oosten dan in 2022 na de Russische invasie van Oekraïne. Prijsaanpassingen namen aanvankelijk toe in een breed scala aan voedselcategorieën, maar stabiliseerden daarna. In 2022 ging de golf van prijsaanpassingen verder. Het uiteindelijke effect op de retail voedingsprijzen hangt af van de duur van de schokken, de oogstresultaten en de mate waarin producenten en retailers hogere kosten opvangen in hun marges.
Voorspellingen wijzen erop dat zich in 2026–27 een zeer sterke El Niño zal ontwikkelen, mogelijk met een ongekende intensiteit (zie ). Het effect van El Niño zal waarschijnlijk meer uiteenlopen – niet alle landbouwgrondstoffen worden op dezelfde manier geraakt – maar de meeste studies wijzen op een netto opwaarts effect op voedselprijzen dat langere tijd kan aanhouden (zie bijvoorbeeld een rapport van de over dit onderwerp). Tegelijkertijd dempen verschillende factoren het effect op de voedingsinflatie. Wereldwijde voorraden blijven ruim, veel bedrijven zijn beschermd door bestaande energiecontracten en retailers lijken terughoudend om hogere kosten volledig door te berekenen aan consumenten. Daardoor werken stijgingen van grondstoffenprijzen doorgaans geleidelijk en gedeeltelijk door in de voedselinflatie. Alles bij elkaar stijgt de voedingsinflatie in ons basisscenario van de huidige 1,3% naar een piek van 3,8% tegen het derde kwartaal van 2027. Dit voegt 0,5 procentpunt toe aan de HICP-inflatie in de eurozone en compenseert gedeeltelijk het waarschijnlijke neerwaartse effect van dalende energieprijzen op dat moment.
Voedingsinflatie is vooral relevant omdat deze een grote rol speelt bij de vorming van de inflatieverwachtingen van huishoudens. Ze kan daardoor ook de looneisen beïnvloeden en zo het risico op tweederonde-effecten vergroten.
Tweederonde-effecten op de loongroei?
Hoe lang de hogere inflatie uiteindelijk aanhoudt, hangt af van de vraag of de hogere totale inflatie doorwerkt in de inflatieverwachtingen en vervolgens in de loongroei. Arbeidskosten vormen een belangrijk onderdeel van dienstenprijzen. Sterkere loongroei zal de diensteninflatie daarom waarschijnlijk hoog houden. Diensten maken bijna de helft van het HICP-mandje van de eurozone uit en hun prijzen passen zich relatief langzaam aan. Ontwikkelingen op dit gebied zijn daarom cruciaal. Deze dynamiek was ook zichtbaar tijdens de inflatiestijging van 2021-22: eerst stegen de energie-, voedsel- en goederenprijzen. De diensteninflatie volgde met vertraging en bleek uiteindelijk de lange nasleep van de inflatiegolf te vormen.
In onze zomervooruitzichten van juli concludeerden we dat de loongroei hoog zou blijven, maar dat we geen versnelling zoals in 2022 zouden zien. Sindsdien houdt de energieschok in ons basisscenario veel langer aan. We verwachten nu dat de totale inflatie ruim boven 4% zal pieken en gedurende een groot deel van 2027 hoog blijft. De hogere en langer aanhoudende inflatie die we zien, zal de loongroei de komende kwartalen waarschijnlijk enigszins aanwakkeren. Toch zijn er drie belangrijke verschillen tussen deze schok en de vorige. Deze geven ons vertrouwen dat we geen herhaling op dezelfde schaal zullen zien: 1) de huidige energieprijsschok is nog steeds veel kleiner dan in 2022, 2) de arbeidsmarkten zijn nog steeds veel minder krap dan destijds (zoals blijkt uit de verhouding tussen vacatures en werklozen, zie de grafiek hieronder), en 3) de rente is al veel hoger dan aan het begin van de vorige schok, en we verwachten verdere stijgingen – dit zou de inflatieverwachtingen stevig verankerd moeten houden.
De loongroei blijft een belangrijke indicator om te volgen, vooral gezien de verwachte stijging van de voedingsinflatie en het effect daarvan op de verwachtingen. Ons basisscenario gaat echter uit van slechts een bescheiden toename van de loongroei. Deze zal waarschijnlijk eerder de aanhoudende daling van de diensteninflatie vertragen dan een nieuwe sterke versnelling veroorzaken.
Vooruitblik
We verwachten dat de inflatie in de eurozone de komende maanden verder oploopt en hoog blijft. Hogere voedingsinflatie en prijsdruk die later doorwerkt, compenseren in 2027 namelijk gedeeltelijk de afnemende energie-inflatie. Naast langdurig hoge energieprijzen bestaat het risico dat hogere voedingsprijzen de inflatieverwachtingen en looneisen van huishoudens verhogen. Verschillende maatstaven voor de loongroei en inflatieverwachtingen zijn daarom in 2027 belangrijke indicatoren om te volgen voor signalen van een nog langer aanhoudende inflatiegolf. Uiteindelijk verwachten we dat de combinatie van minder krappe arbeidsmarkten en een hoge rente de inflatieverwachtingen stevig verankerd houdt. Dit zou een herhaling van de aanhoudende inflatiedynamiek uit 2022–23 moeten voorkomen. Er komt een nieuwe inflatiegolf, maar deze zou een kortere nasleep moeten hebben.