FX Weekly - Renteverschillen bepalen de koers van de euro

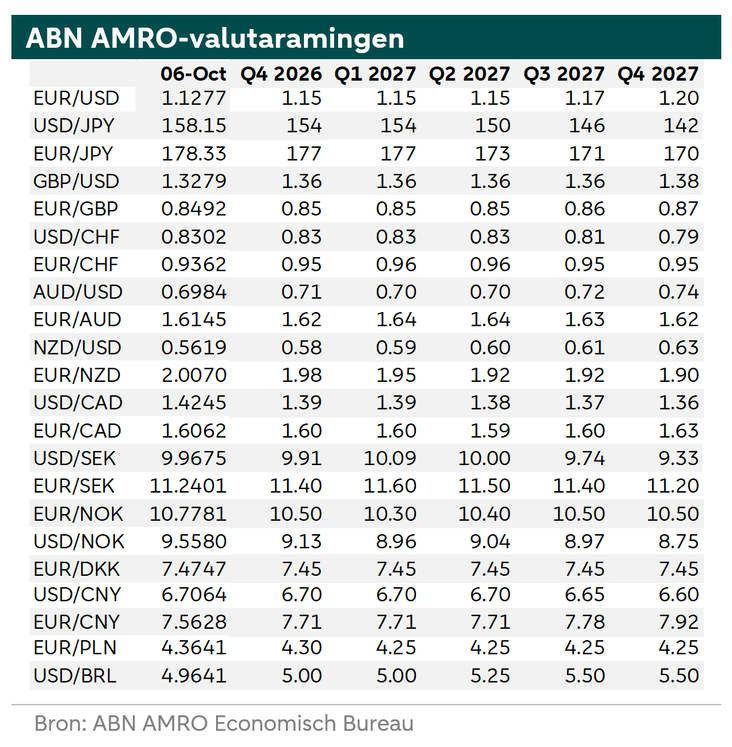
Grotere renteverschillen tussen Duitsland en de VS blijven druk uitoefenen op de euro ten opzichte van de dollar. De markten prijzen meer renteverhogingen door de Fed en de ECB in dan wij verwachten. De begrotings- en politieke onzekerheid in Frankrijk zet de euro verder onder druk. Wij verwachten dat EUR/USD nog maar beperkt verder zal dalen en handhaven onze prognose voor eind 2026 op 1,15.
Renteverschillen blijven bepalend voor EUR/USD…
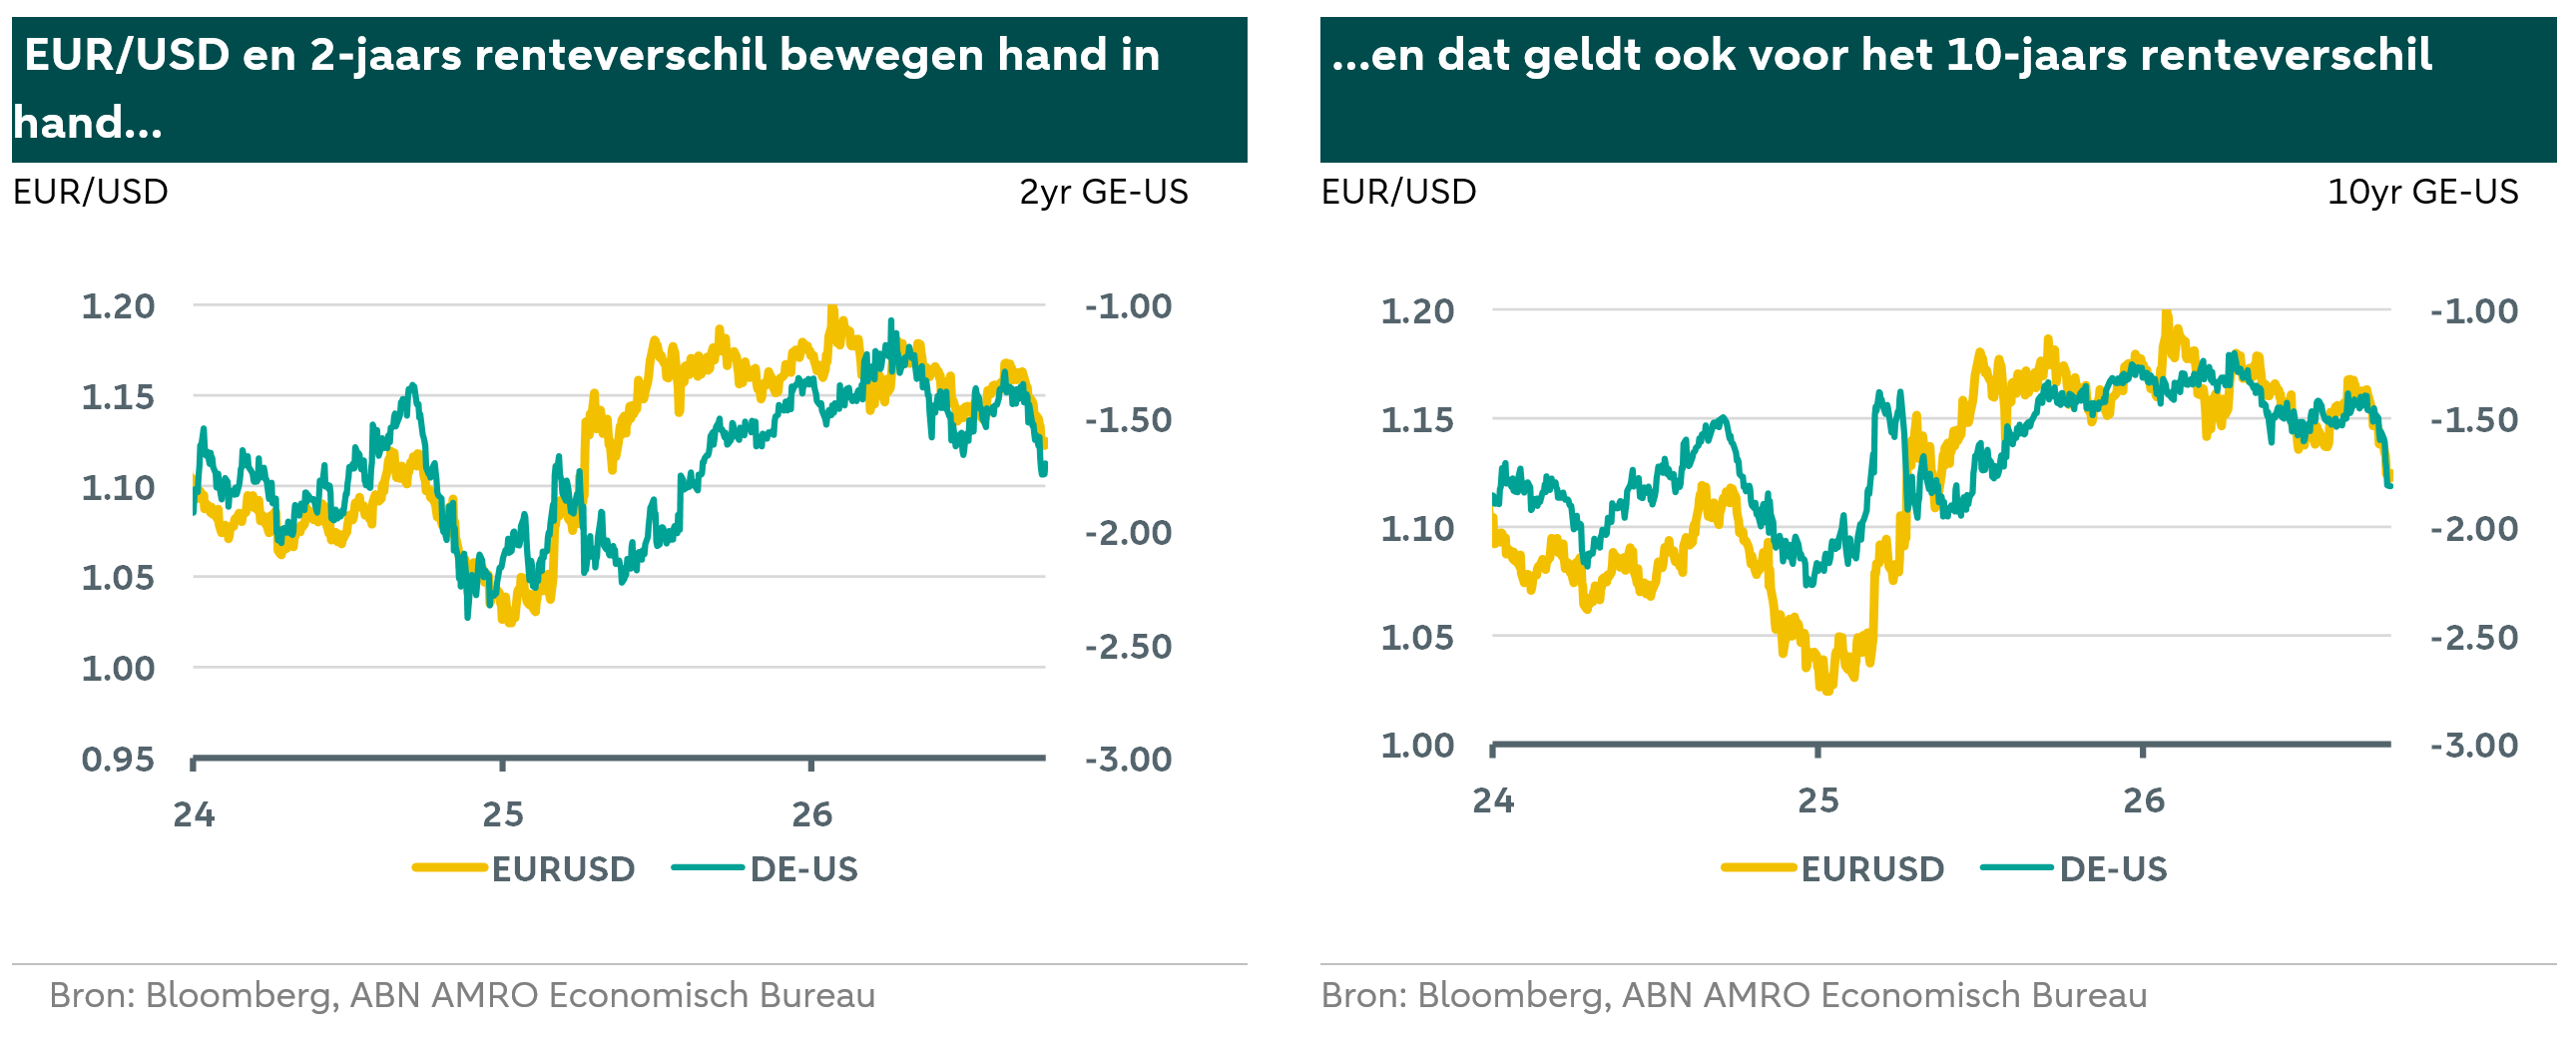
Sinds vorige week zijn de verwachtingen voor renteverhogingen door zowel de Fed als de ECB afgenomen. Dit volgde op lager dan verwachte Amerikaanse inflatiecijfers en lagere prijzen voor olieproducten. Die prijzen daalden nadat de G7 op 2 oktober besloot 100 miljoen vaten ruwe olie en diesel uit de strategische reserves vrij te geven. Het renteverschil tussen Duitsland en de Verenigde Staten werd nog negatiever, wat de Amerikaanse dollar ten opzichte van de euro ondersteunde. Deze ontwikkeling was zichtbaar in zowel de nominale renteverschillen voor twee- en tienjaars looptijden als in het reële tienjaars renteverschil tussen Duitsland en de Verenigde Staten. EUR/USD bewoog mee met deze steeds grotere renteverschillen, zoals blijkt uit de twee onderstaande grafieken. Wij blijven van mening dat de financiële markten te veel renteverhogingen door de Fed en de ECB inprijzen. De markten gaan uit van meer dan drie aanvullende renteverhogingen door de Fed tot en met 2027, terwijl wij slechts één verhoging verwachten. Daarnaast prijzen de markten iets minder dan drie renteverhogingen door de ECB in tot september volgend jaar, tegenover onze verwachting van twee. Als de marktverwachtingen dichter bij onze ramingen komen te liggen, zal de aanpassing naar verwachting meer neerwaartse druk uitoefenen op de dollar dan op de euro. Dit helpt verdere dalingen van EUR/USD te beperken.
…terwijl begrotings- en politieke risico’s in Europa voor extra druk zorgen
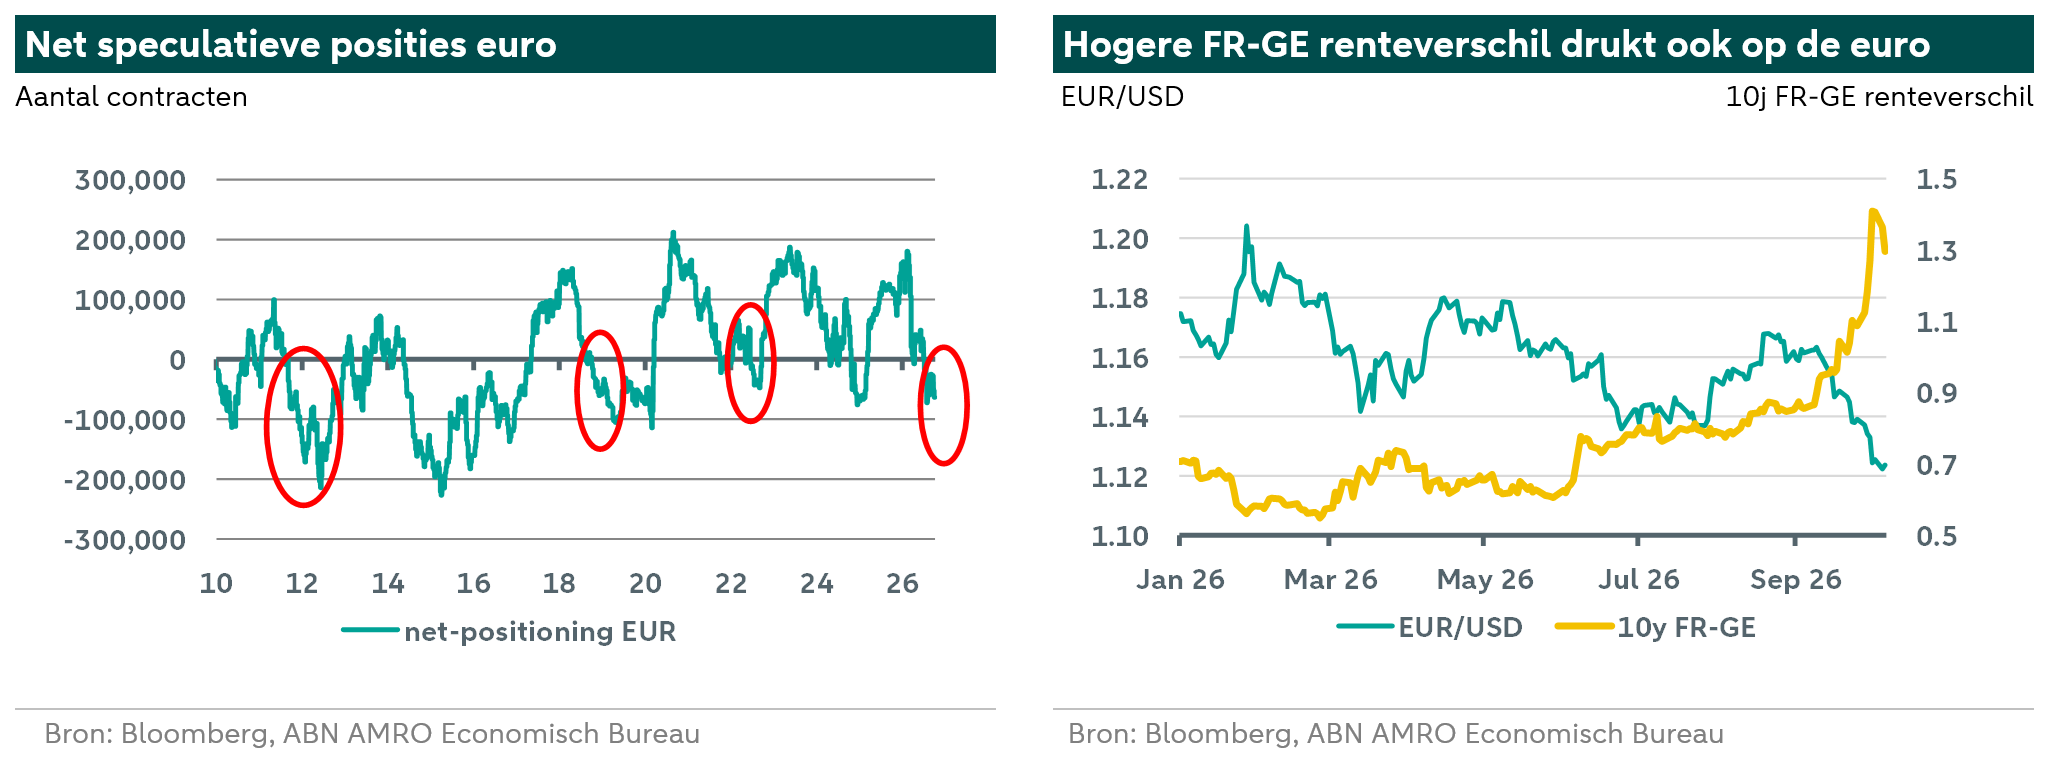
Veranderingen in renteverschillen hebben speculatieve beleggers ertoe aangezet shortposities in de euro en longposities in de dollar in te nemen. De grafiek op de volgende pagina links toont de netto speculatieve posities in de euro. Ook andere factoren hebben de koers van EUR/USD echter beïnvloed. Sinds vorige week maken de financiële markten zich meer zorgen over de begrotings- en politieke ontwikkelingen in Frankrijk (zie hier en hier). Op de obligatiemarkten is het renteverschil tussen Franse en Duitse staatsobligaties aanzienlijk opgelopen. De euro verzwakt doorgaans wanneer de rente op staatsobligaties in een groot euroland, of in meerdere landen, sterk stijgt door politieke en/of budgettaire zorgen. Tot op zekere hoogte was er sprake van vrees voor besmetting en risico’s voor de euro; ook deze factoren drukten op de munt. Daarnaast kondigde premier Pedro Sánchez op 5 oktober vervroegde verkiezingen aan, die op 29 november 2026 zullen plaatsvinden. Vergelijkbare periodes deden zich voor tijdens de eurocrisis in 2011–2012, van mei 2018 tot juni 2019 en van januari tot oktober 2022 (Italië), en vanaf september 2026 tot heden (Frankrijk). In elk van deze periodes verzwakte de euro aanzienlijk ten opzichte van de Amerikaanse dollar. Deze periodes zijn in de grafiek met speculatieve posities gemarkeerd met rode cirkels. Dit wijst erop dat periodes van begrotings- en politieke onzekerheid in de eurozone vaak samenvallen met netto shortposities in de euro door speculanten en een lagere euro. De grafiek rechtsonder toont de recente samenhang tussen het renteverschil op tienjarige Franse en Duitse staatsobligaties en de euro.
In de FX Weekly van vorige week stelden wij dat politieke onzekerheid tegen het einde van dit jaar en in het eerste kwartaal van volgend jaar op de euro zou drukken. Deze druk is eerder ontstaan dan wij hadden verwacht. Vooruitkijkend zijn onze rentestrategen van mening dat de rentemarkten al aanzienlijke begrotings- en politieke onzekerheid in Frankrijk hebben ingeprijsd en dat het huidige renteverschil deze onzekerheid al weerspiegelt. Als de situatie minder negatief uitpakt dan momenteel wordt verwacht, kan het sentiment ten aanzien van Frankrijk enigszins verbeteren en kan het renteverschil afnemen (zie hier). Voor EUR/USD kan het sentiment op korte termijn negatief blijven, maar wij verwachten niet dat de verkoopgolf aanhoudt. Daarom handhaven wij onze prognose voor eind 2026 op 1,15.