Macro Watch - AI- en techboom stuwen mondiale handel en verwerkende industrie

Mondiale PMI verwerkende industrie bereikt hoogste niveau sinds begin 2022. Verbetering aan zowel de vraag- als de aanbodzijde. Wereldhandel blijft groeien dankzij de mondiale AI-boom en andere bijzondere factoren. Aanvoerknelpunten vertonen nog geen tekenen van afname.
Mondiale PMI verwerkende industrie bereikt hoogste niveau sinds begin 2022
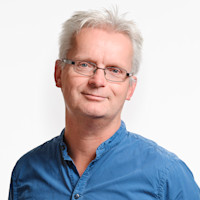
Volgens de onlangs gepubliceerde inkoopmanagersindices (PMI’s) over september blijft de mondiale verwerkende industrie er goed voorstaan, dankzij de aanhoudende wereldwijde investeringshausse onder aanvoering van AI en technologie. Daarbij lijkt de wereldwijde industrie de gevolgen van de energiecrisis, de hogere inflatie, de renteverhogingen door centrale banken en de krappere kredietvoorwaarden van zich af te schudden. De mondiale PMI voor de verwerkende industrie steeg met 0,7 punt naar 53,0, het hoogste niveau sinds het postpandemische herstel ruim vier jaar geleden. Hoewel de verbetering in september breed gedragen was, wordt het beeld van een sterke industrie vooral bepaald door de welvarende landen. De gemiddelde index voor de welvarende landen steeg met 0,8 punt naar 54,3, de hoogste stand sinds mei 2022. Het gemiddelde voor de opkomende landen liep met 0,6 punt op naar 51,9, het hoogste niveau in zeven maanden.
De mondiale AI- en techhausse brengt vrijwel overal een impuls
Onder de ontwikkelde economieën is de sterkste verbetering zichtbaar in de VS, waar de PMI voor de verwerkende industrie van S&P Global in september met maar liefst twee volle punten steeg naar 55,9. De sterke cijfers voor landen als Taiwan (56,7) en Zuid-Korea (53,9) onderstrepen het effect van de mondiale AI- en techboom. Deze AI- en techhausse lijkt over de volle breedte door te werken: ook de cijfers voor Japan (54,1), de eurozone (52,9) en het VK (51,9) wijzen duidelijk op groei. Binnen de eurozone blijft Nederland (55,6) bovengemiddeld presteren (zie hier), maar ook de Duitse index is opvallend sterk (53,9). De industriële PMI voor Frankrijk – waar de obligatiemarkten onder druk staan – daalde naar 50,6, maar ligt nog altijd boven de neutrale grens tussen groei en krimp. Daarbij moet worden opgemerkt dat de cijfers nog steeds worden geflatteerd door relatief lange levertijden; gecorrigeerd hiervoor zouden de indices voor de eurozone en Nederland iets lager uitkomen (respectievelijk op 52,1 en 55,2). Ondertussen wordt de verbetering van het totaalcijfer voor opkomende economieën gedreven door de ontwikkelingen in China en India. De PMI voor de Chinese verwerkende industrie van RatingDog, die in de index voor de opkomende economieën is opgenomen, steeg met 0,6 punt naar 52,1, het hoogste niveau in vijf maanden. De vergelijkbare index van het Chinese statistiekbureau (NBS) blijft met 50,1 veel lager, al kwam deze voor het eerst sinds juni weer boven het neutrale niveau uit. De Indiase PMI voor de verwerkende industrie sprong in september met 2,3 punten omhoog naar 55,1, het hoogste niveau in zeven maanden.
Verbetering aan zowel de vraag- als de aanbodzijde
De verschillende deelindices van de mondiale PMI voor de verwerkende industrie laten zien dat de verdere verbetering ook in dat opzicht breed gedragen is, en zichtbaar aan zowel de aanbod- als de vraagzijde. Zowel de mondiale productiecomponent als die voor nieuwe orders steeg naar het hoogste niveau in meerdere jaren: respectievelijk 53,8 (de hoogste stand sinds juli 2021) en 53,6 (het hoogste niveau sinds februari 2022). Ondertussen liep de export-component voor de derde maand op rij op, tot het hoogste niveau in vijf jaar (51,9). Dit past bij de aanhoudende veerkracht van de mondiale handelsvolumes (zie hieronder). Wel is het zo dat het verband tussen (de groei van) de mondiale handelsvolumes en deze PMI exportcomponent de afgelopen jaren duidelijk zwakker geworden.
Wereldhandel blijft groeien dankzij de mondiale AI-boom en andere bijzondere factoren
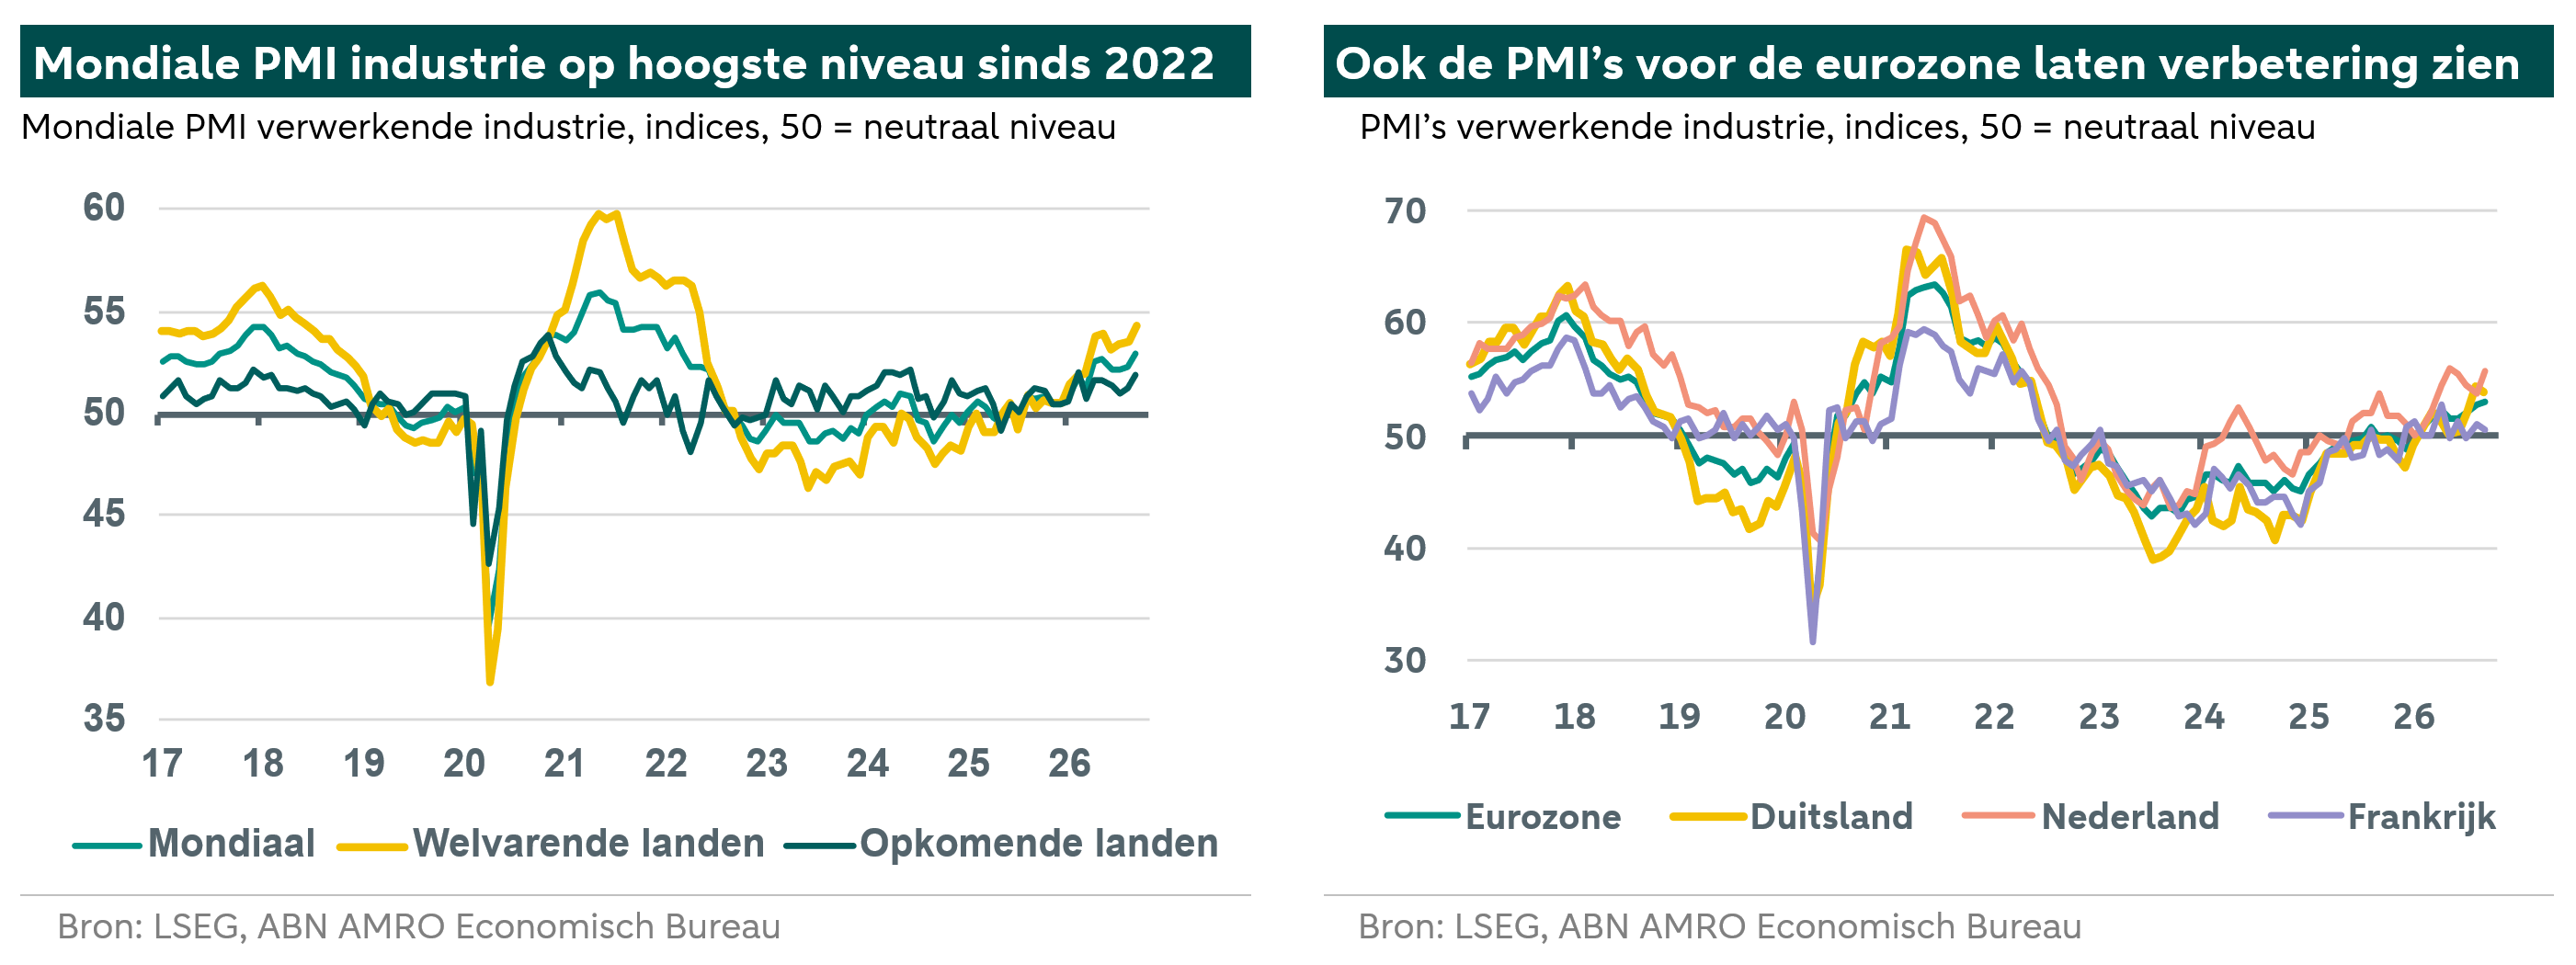
In lijn met de ontwikkelingen in de mondiale industrie blijven ook de wereldhandelsvolumes dit jaar tot dusver opmerkelijk sterk. Daarmee trotseren zij eerdere verwachtingen van een vertraging, na de boventrendmatige groei van 4,2% in 2025. De door het Nederlandse Centraal Planbureau (CPB) gepubliceerde wereldhandelsvolume-index bereikte in juli een nieuw record, met een stijging van 0,3% op maandbasis en 6,0% op jaarbasis. In de eerste zeven maanden van dit jaar bedroeg de gemiddelde groei een krachtige 5,8% j-o-j, ondanks de negatieve gevolgen van het conflict met Iran, de daarmee samenhangende energiecrisis en andere verstoringen. Zoals we in onze vorige update betoogden (zie hier), berust deze opmerkelijke veerkracht van de wereldhandel te midden van uiteenlopende geopolitieke en geo-economische risico’s op verschillende factoren: (1) de mondiale AI-boom en een bredere investeringsgolf in technologie, energie en defensie, (2) veerkrachtige consumentenbestedingen, (3) afnemende negatieve effecten van eerdere importtarieven, (4) de aanhoudende verlegging van handelsstromen en (5) voorraadvorming na het conflict met Iran. Het belang van de mondiale AI-hausse als aanjager van de wereldhandel blijkt ook uit de zeer sterke groei van de exportwaarde in Aziatische economieën, met name in landen als Zuid-Korea en Taiwan. Deze exportwaarden worden echter ook beïnvloed door de scherpe prijsstijging van AI-gerelateerde producten, zoals halfgeleiders en aanverwante producten.
Aanvoerknelpunten vertonen nog geen tekenen van afname
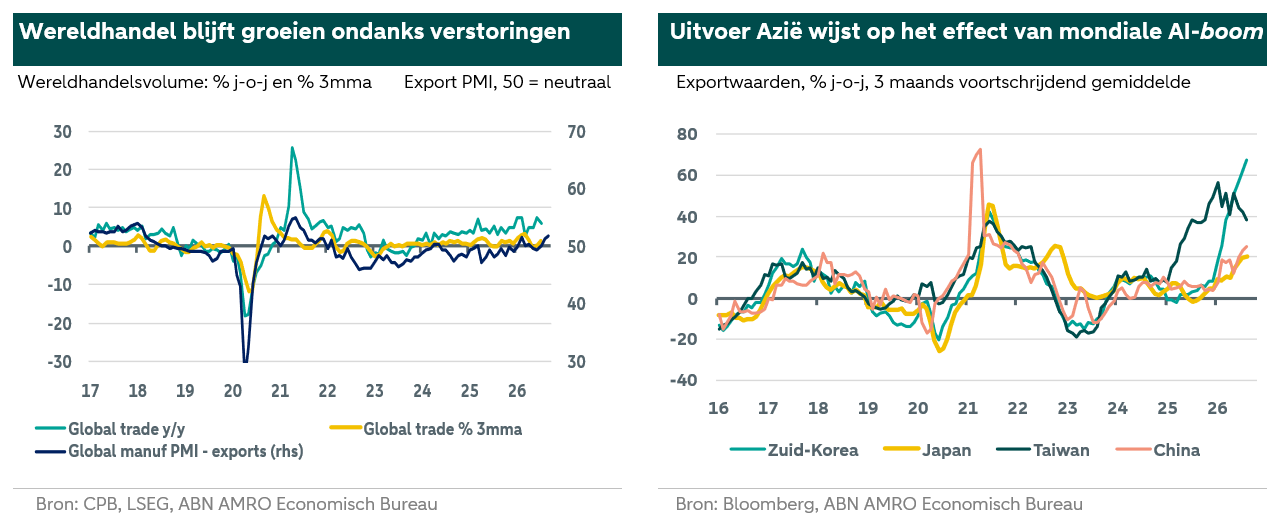
In eerdere publicaties hebben we gewezen op de toenemende aanvoerknelpunten als gevolg van het conflict met Iran en de aanhoudende mondiale AI-boom, en op de inflatoire impact daarvan. Dit is ook zichtbaar in onze mondiale index voor aanvoerknelpunten, die op het hoogste niveau sinds de pandemie blijft. Dit wordt door een aantal factoren veroorzaakt. Ten eerste wijzen de levertijdencomponenten van de mondiale PMI’s die in onze index zijn opgenomen nog altijd op langere levertijden, vooral in de ontwikkelde economieën. Zo daalde deze levertijden-component voor de VS in september naar het laagste niveau in vier jaar (lagere waarden duiden op langere levertijden). Ten tweede liggen de mondiale tarieven voor containertransport die in onze index zijn opgenomen nog steeds op een hoog niveau, al is het mondiale benchmarktarief voor containervervoer de afgelopen maanden vrij stabiel gebleven na een scherpe stijging in het tweede kwartaal. De wijdverbreide mondiale aanvoerknelpunten gaan gepaard met prijsdruk in en vanuit de mondiale verwerkende industrie. De deelindices voor inkoop- en verkoopprijzen van de mondiale PMI voor de verwerkende industrie liepen in september weer wat op en bevinden zich nog altijd op een relatief hoog niveau, al blijven ze onder de recente piek in het tweede kwartaal van 2026 en de hoge niveaus tijdens de pandemie en energiecrisis in 2021-2022.