Lage koolstofprijzen: hoe ver kan de transitie komen?

Koolstofbeprijzing speelt een centrale rol in klimaattransitiescenario’s omdat het financiële prikkels biedt om de uitstoot te beperken en in koolstofarme alternatieven te investeren. In de praktijk beperken het geringe bereik van koolstofbeprijzing, de lage prijsniveaus en de onzekerheid over het toekomstige prijsverloop het tempo en de reikwijdte van de transitie. Ondanks ontoereikende koolstofprijzen hebben dalende kosten van schone technologieën en hogere prijzen voor fossiele brandstoffen de concurrentiepositie van schone energie versterkt. Subsidies, regelgeving en publieke investeringen in onderzoek en infrastructuur kunnen belemmeringen wegnemen die koolstofbeprijzing alleen niet kan aanpakken en de zwakke prikkels van te lage koolstofprijzen deels compenseren. Er is een wisselwerking: technologische vooruitgang vermindert de afhankelijkheid van hoge koolstofprijzen, terwijl een hogere koolstofprijs de prikkels versterkt om schone technologieën toe te passen. Naarmate netto nul uitstoot dichterbij komt, worden de resterende emissies moeilijker en duurder om uit te bannen. Koolstofbeprijzing biedt gedurende de hele transitie een brede financiële prikkel om uitstoot te verminderen, die kostendalingen en aanvullend beleid niet vervangen.
Inleiding
Koolstofbeprijzing speelt een centrale rol in klimaattransitiescenario’s. Door een prijs te verbinden aan de uitstoot van broeikasgassen, worden de prikkels voor huishoudens en bedrijven beter afgestemd op de bredere maatschappelijke en economische kosten van klimaatverandering. Vanuit economisch oogpunt is koolstofbeprijzing dus een aantrekkelijk instrument. De (geo)politieke praktijk is echter weerbarstig: voldoende hoge koolstofprijzen zijn moeilijk in te voeren en te handhaven. Tegen die achtergrond onderzoekt deze note een belangrijke vraag: hoe ver kan de transitie komen als koolstofprijzen ver onder de niveaus blijven die in Net Zero-scenarios gebruikt worden? De analyse laat zien dat ook bij lage koolstofprijzen de transitie voortgang kan boeken, dankzij technologische vooruitgang, kostendalingen en aanvullend beleid. Het geringe bereik van koolstofbeprijzing, de lage prijsniveaus en de onzekerheid over het toekomstige prijsverloop beperken echter het tempo en de reikwijdte van de transitie.
Hoe koolstofbeprijzing de vermindering van uitstoot ondersteunt
Koolstofbeprijzing speelt een centrale rol in de meeste klimaattransitiescenario’s, omdat zij een fundamenteel marktfalen aanpakt: de kosten van klimaatverandering worden niet weerspiegeld in de prijzen van fossiele brandstoffen en andere koolstofintensieve goederen en diensten. Door emissies te beprijzen, stemt koolstofbeprijzing private prikkels af op bredere maatschappelijke doelstellingen en stimuleert zij huishoudens en bedrijven om de uitstoot te beperken, op andere technologieën over te stappen en de efficiëntie te verbeteren (; ; ; ).
Koolstofbeprijzing beïnvloedt gedrag dus vooral via energieprijzen. Koolstofbelastingen en emissiehandelssystemen verhogen de kosten van elektriciteitsopwekking op basis van fossiele brandstoffen en van koolstofintensieve brandstoffen voor vervoer, verwarming en industriële productie. Deze kosten worden in meer of mindere mate aan huishoudens en bedrijven doorberekend via hogere brandstofprijzen, elektriciteitsprijzen en productiekosten. Naarmate koolstofintensieve activiteiten relatief duurder worden, nemen de prikkels toe om de energie-efficiëntie te verbeteren, op andere brandstoffen over te stappen, processen te elektrificeren en in koolstofarme technologieën te investeren. Koolstofbeprijzing werkt dus door de relatieve kosten van emissie-intensieve en schonere alternatieven te veranderen.
Koolstofbeprijzing heeft als voordeel dat huishoudens en bedrijven zelf kunnen bepalen waar en hoe de uitstoot het efficiëntst kan worden teruggedrongen. Omdat koolstofbeprijzing relatieve prijzen beïnvloedt zonder specifieke technologieën of reductiestrategieën voor te schrijven, beschouwen economen haar doorgaans als een van de meest kosteneffectieve instrumenten om uitstoot in de hele economie te verminderen.
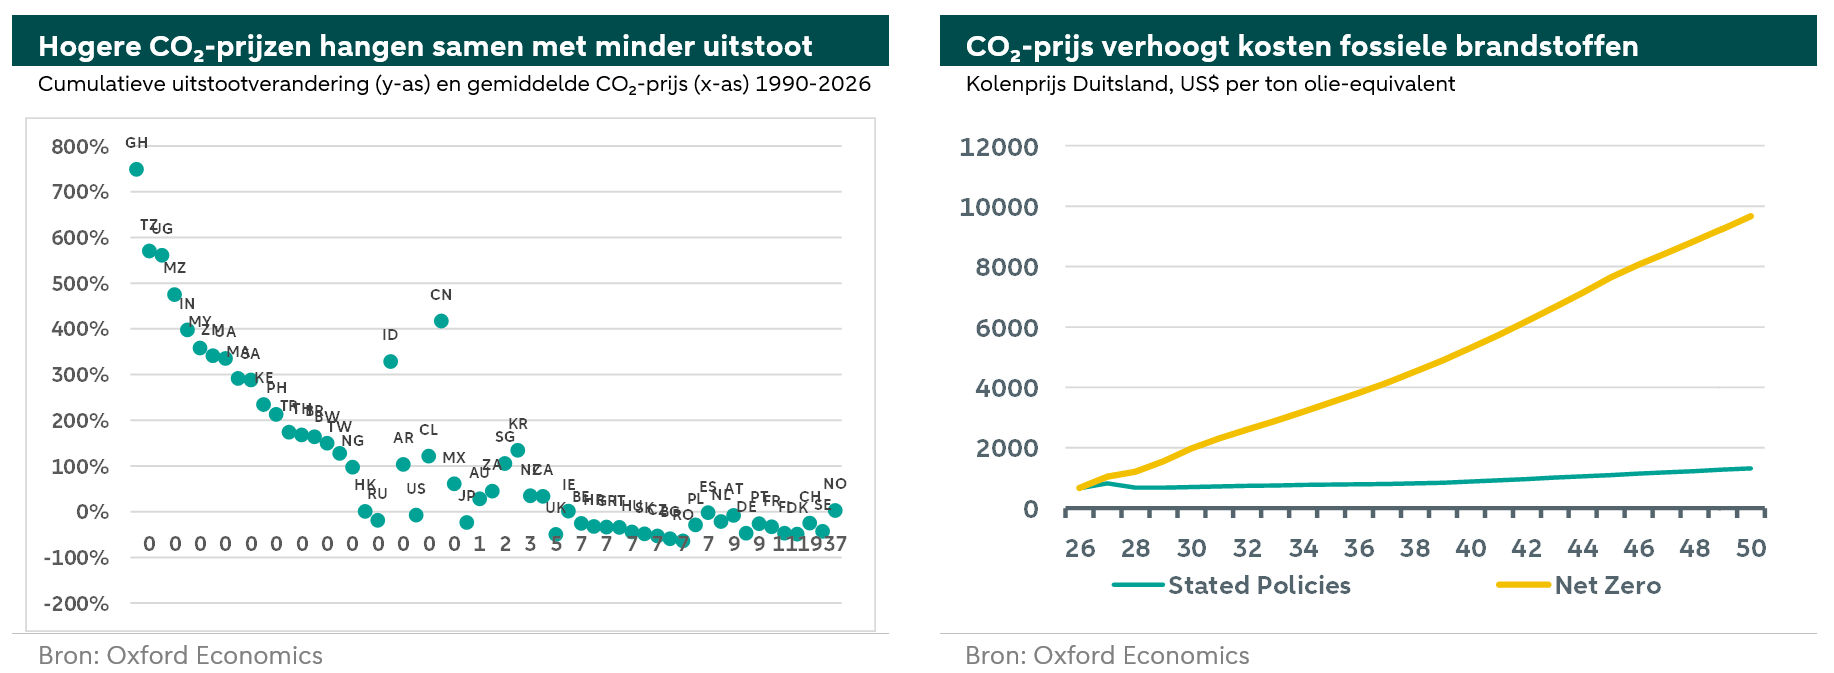
De onderstaande linkergrafiek illustreert hoe een hogere koolstofprijs samengaat met een kleinere stijging of zelfs een daling van de uitstoot. De rechtergrafiek toont een voorbeeld van de doorwerking van de koolstofprijs in fossielebrandstofprijzen: geraamde, modelmatige Duitse kolenprijzen in de scenario’s Stated Policies (lage koolstofprijzen) en Net Zero (hoge koolstofprijzen).
Waarom koolstofbeprijzing momenteel ontoereikend is
In theorie is koolstofbeprijzing dus een krachtig mechanisme om de uitstoot terug te dringen. In de praktijk zijn de daarvoor benodigde koolstofprijzen echter vaak politiek moeilijk in te voeren en te handhaven. Wereldwijd valt een groeiend deel van de uitstoot onder koolstofbeprijzing, maar een groot deel wordt nog steeds niet of slechts tegen relatief lage tarieven beprijsd. Zelfs in gebieden die als klimaatkoplopers worden beschouwd, blijven de prijzen aanzienlijk onder de niveaus die passen bij emissiepaden in lijn met het Akkoord van Parijs en netto nul uitstoot. Er blijft daarmee een aanzienlijke kloof tussen de feitelijke koolstofprijzen en de niveaus die nodig zijn om de klimaatdoelen te bereiken.
De omvang van deze kloof blijkt uit de meest recente gegevens van de OECD. In 79 landen (samen goed voor ongeveer 82% van de wereldwijde broeikasgasuitstoot) viel in 2023 slechts 27% van de emissies onder een koolstofbelasting of emissiehandelssysteem. Inclusief brandstofaccijnzen [1] steeg het aandeel dat onder enige vorm van koolstofbeprijzing valt tot 44%. Slechts ongeveer 16% van de emissies viel onder een prijs van meer dan EUR 30 per ton CO2e. Zelfs deze bredere maatstaf bevestigt dus dat het grootste deel van de uitstoot niet wordt beprijsd of tegen een te laag tarief om in de hele economie een krachtig transitiesignaal te geven ().
De OECD constateert ook dat het bereik van koolstofbeprijzing sneller groeit dan de nominale koolstofprijzen stijgen. De uitbreiding van het nationale ETS van China naar aluminium, cement en staal zou bijvoorbeeld het aandeel van de emissies dat onder een ETS valt in de 79 onderzochte landen kunnen verhogen van ongeveer 22% in 2023 naar 29% in 2025. In dezelfde periode blijft de naar uitstoot gewogen gemiddelde prijs van emissierechten in alle door de OECD onderzochte ETS’en vrijwel stabiel: deze stijgt slechts van EUR 20,19 naar EUR 20,70 per ton, uitgedrukt in reële prijzen van 2023. Dit patroon wijst erop dat overheden het koolstofprijssignaal momenteel vooral versterken door meer emissies onder beprijzingssystemen te brengen, in plaats van de prijs voor de betrokken uitstoot wezenlijk te verhogen. Toch verhoogt toepassing van dezelfde positieve prijs op een groter deel van de uitstoot nog steeds de naar emissies gewogen effectieve koolstofprijs in de hele economie.
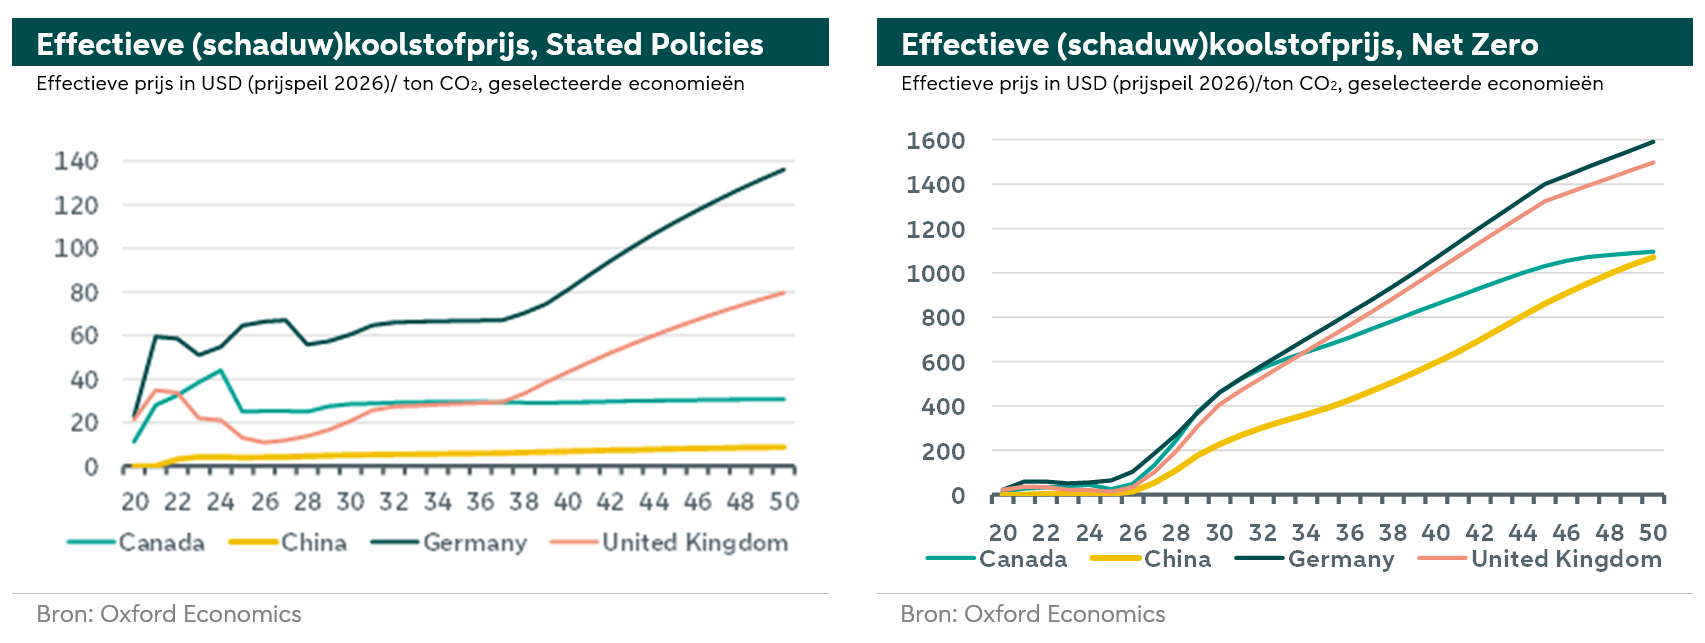
De onderstaande linkergrafiek toont een brede definitie van de effectieve (schaduw)koolstofprijs voor geselecteerde economieën in een Stated Policies-scenario. De rechtergrafiek toont dezelfde effectieve (schaduw) koolstofprijs in een Net Zero-scenario. De twee grafieken hanteren verschillende schalen op de y-as.
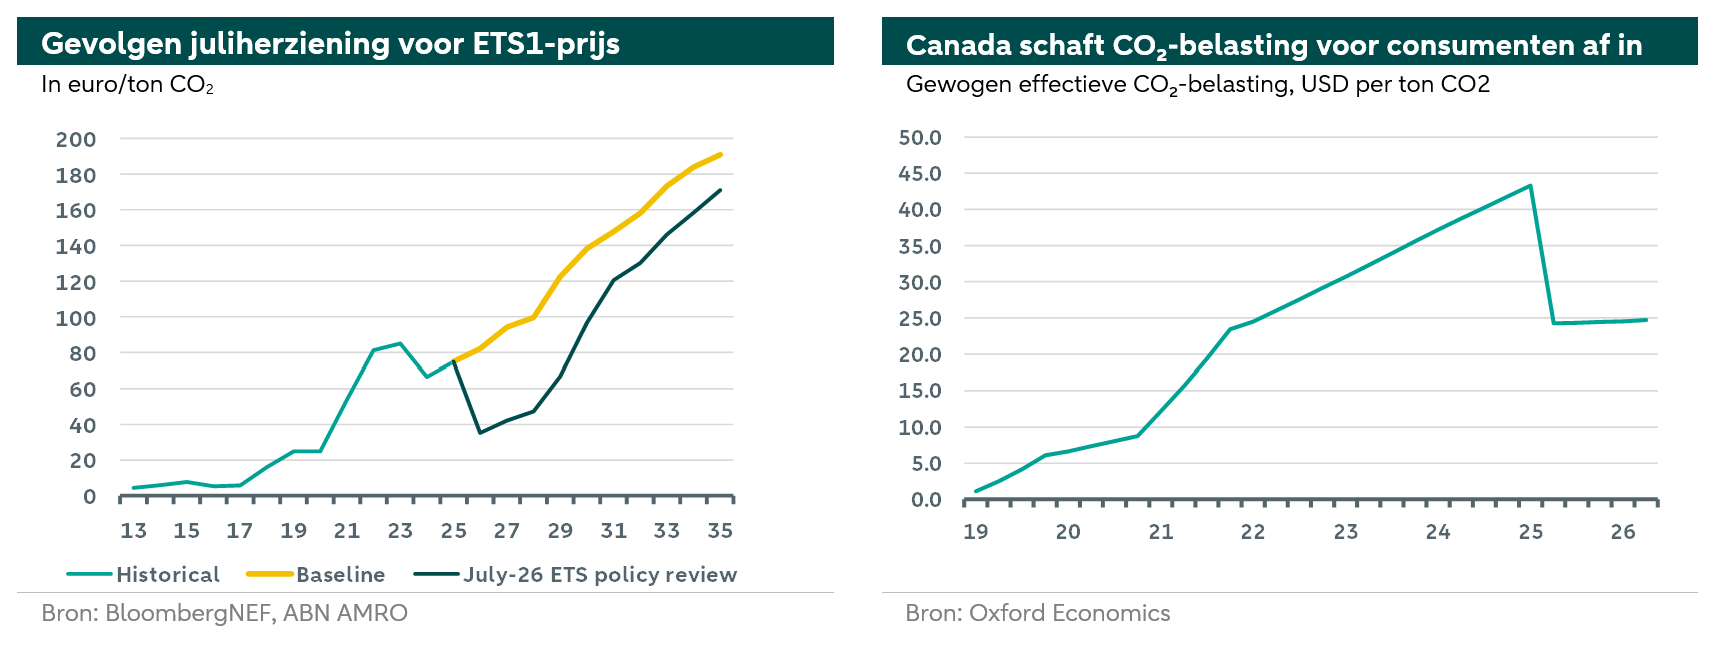
Er zijn geen aanwijzingen dat de huidige kloof tussen feitelijke en benodigde koolstofprijzen snel kleiner wordt. Recente beleidsontwikkelingen wijzen er eerder op dat klimaatdoelen het steeds vaker afleggen tegen zorgen over concurrentievermogen, industriebeleid en politieke aanvaardbaarheid. Zo wijst de lopende discussie over hervormingen van het EU Emissions Trading System op bereidheid om de geplande reductie van het aantal emissierechten te vertragen als het industriële concurrentievermogen in gevaar wordt geacht. Dit leidt mogelijk tot lagere ETS-prijzen, zoals hier besproken en geïllustreerd in de onderstaande linkergrafiek. Een ander voorbeeld is de afschaffing van de federale koolstofbelasting voor consumenten in Canada in 2025 (rechtergrafiek), onder politieke druk en vanwege zorgen over betaalbaarheid.
Deze ontwikkelingen onderstrepen een andere factor die de effectiviteit van koolstofbeprijzing beperkt: prijzen zijn niet alleen te laag, maar ook onvoldoende voorspelbaar. Dit is belangrijk, omdat de effectiviteit van koolstofbeprijzing niet alleen afhangt van het huidige prijsniveau, maar ook van verwachtingen over het toekomstige prijsverloop. Bedrijven die investeren in industriële installaties, energie-infrastructuur en koolstofarme technologieën nemen doorgaans beslissingen voor tientallen jaren in plaats van enkele jaren. Onzekerheid over toekomstige koolstofprijzen kan deze investeringen ontmoedigen: het negatieve effect van onzekerheid op investeringsbeslissingen is goed onderbouwd (voorbeelden en ). Voorspelbaarheid versterkt de investeringsprikkels van koolstofbeprijzing. Zelfs relatief kleine afnames van de verwachte toekomstige schaarste aan emissierechten kunnen de investeringsprikkels vandaag verzwakken en op termijn tot een hogere cumulatieve uitstoot leiden.
Naast onzekerheid over het toekomstige prijsverloop speelt ook mee dat de koolstofprijs die bedrijven gemiddeld daadwerkelijk betalen lager kan liggen dan de nominale koolstofprijs. Gratis toewijzing kan de marginale prikkel om een extra ton emissies te verminderen behouden, omdat een ongebruikt gratis toegewezen emissierecht kan worden verkocht, maar tegelijkertijd de gemiddeld betaalde koolstofprijs aanzienlijk verlagen. In 2023 werd in de door de OECD onderzochte emissiehandelssystemen ongeveer 91% van de emissierechten in de elektriciteitssector en 87% in de industrie gratis toegewezen. De nominale prijs van emissierechten en de gemiddeld betaalde prijs belichten dus verschillende aspecten van koolstofbeprijzing: gratis toewijzing kan de gemiddeld betaalde koolstofprijs verlagen zonder de marginale prikkel om de uitstoot te beperken weg te nemen ().
Bij lage koolstofprijzen zijn ook de belastinginkomsten uit koolstofbeprijzing laag. Koolstofbeprijzing levert de overheid inkomsten op die zij kan inzetten om de financiële lasten van de transitie te verlichten en de transitie te ondersteunen. De belastinginkomsten uit koolstofbeprijzing kunnen huishoudens met lage inkomens compenseren voor hogere kosten van verwarming, vervoer en elektriciteit. Die kosten drukken doorgaans relatief zwaar op huishoudens met lage inkomens, omdat energie en vervoer voor deze huishoudens een groter deel van hun uitgaven vormen. Daarnaast kunnen de inkomsten bijvoorbeeld schone infrastructuur of toepassing van koolstofarme technologieën financieren. Bij zwakke koolstofprijzen is de mogelijkheid om deze dingen te doen met de inkomsten navenant beperkt. Hogere prijzen en een bredere beprijzingsgrondslag zouden de budgettaire ruimte vergroten. Dat versterkt de directe prikkel om de uitstoot te verminderen en helpt tegelijkertijd het maatschappelijk draagvlak voor emissiereductie te behouden (bijvoorbeeld en hier).
Als koolstofprijzen lokaal worden toegepast en onderling verschillen, leidt dit tot zorgen over concurrentievermogen en koolstoflekkage. Koolstofbeprijzing werkt het efficiëntst wanneer zoveel mogelijk landen deelnemen en de prijsverschillen tussen landen beperkt blijven. Als koolstofprijzen sterk verschillen tussen regio’s, kunnen bedrijven hun productie verplaatsen in plaats van de uitstoot te verminderen. Dit verschijnsel staat bekend als koolstoflekkage. Met andere woorden: emissies worden verplaatst naar rechtsgebieden met zwakker klimaatbeleid, in plaats van wereldwijd te worden uitgebannen. In dit kader leeft ook de zorg dat ongelijke koolstofkosten het concurrentievermogen van bedrijven in rechtsgebieden met strenger klimaatbeleid kunnen verzwakken. Zorgen over concurrentievermogen ontstaan via zowel directe als indirecte kanalen. Bedrijven die onder koolstofbeprijzingssystemen vallen, moeten rechtstreeks betalen. Daarnaast kunnen hogere koolstofprijzen de elektriciteits- en energiekosten in de gehele toeleveringsketen verhogen. Deze effecten zijn vooral relevant voor energie-intensieve sectoren die aan internationale concurrentie blootstaan.
Hoewel deze zorgen begrijpelijk zijn, wijst het beschikbare onderzoek erop dat de gevolgen voor het concurrentievermogen bij de huidige koolstofprijsniveaus vaak kleiner zijn dan soms wordt aangenomen. Studies suggereren dat de concurrentiewinst door verzwakking van koolstofbeprijzing relatief klein kan zijn, zeker in vergelijking met de nadelen: een tragere vermindering van de uitstoot en zwakkere prikkels om te innoveren en in koolstofarme technologieën te investeren (bijvoorbeeld ). De relatief hoge energieprijzen in Europa, bijvoorbeeld, hangen immers ook samen met brandstofimporten, de inrichting van energiemarkten, infrastructuurbeperkingen en geopolitieke ontwikkelingen. Koolstofbeprijzing is momenteel een beperkt deel van het bredere kostenplaatje.
Mechanismen zoals het Carbon Border Adjustment Mechanism (CBAM) van de EU proberen het verlies aan concurrentiekracht aan te pakken door voor importen een gelijk speelveld te creëren. Dergelijke maatregelen lossen het probleem echter slechts gedeeltelijk op, omdat zij het concurrentievermogen van de export niet volledig adresseren. Uiteindelijk vereist een wereldwijd efficiënte vermindering van emissies meer internationale coördinatie.
Hoe ver kan de transitie komen zonder hoge koolstofprijzen?
Hoewel koolstofbeprijzing belangrijk blijft, is zij niet de enige drijvende kracht achter de vermindering van uitstoot. Verschillende belangrijke trends veranderen energiesystemen ingrijpend. Sinds 2010 zijn de kosten van zonne- en windtechnologieën sterk gedaald (zie onderstaande linkergrafiek). Daardoor is hernieuwbare elektriciteit in veel regio’s nu vaak de goedkoopste optie voor nieuwe stroomopwekking. In 2025 produceerde meer dan 90% van de nieuw in gebruik genomen hernieuwbare-elektriciteitsprojecten goedkoper stroom dan de goedkoopste nieuwe elektriciteitscentrale op fossiele brandstoffen. Batterijkosten zijn sterk gedaald (zie onderstaande rechtergrafiek) en het gebruik van elektrische voertuigen blijft toenemen. Eisen aan energie-efficiëntie worden steeds strenger. Tegelijkertijd zijn de prijzen van fossiele brandstoffen gestegen door verschillende geopolitieke ontwikkelingen, zoals de Russische invasie van Oekraïne in 2022 en de militaire escalatie en het conflict in het Midden-Oosten dit jaar. Samen creëren deze ontwikkelingen meer lucratieve mogelijkheden om emissies te beperken, ook zonder hoge koolstofprijzen.
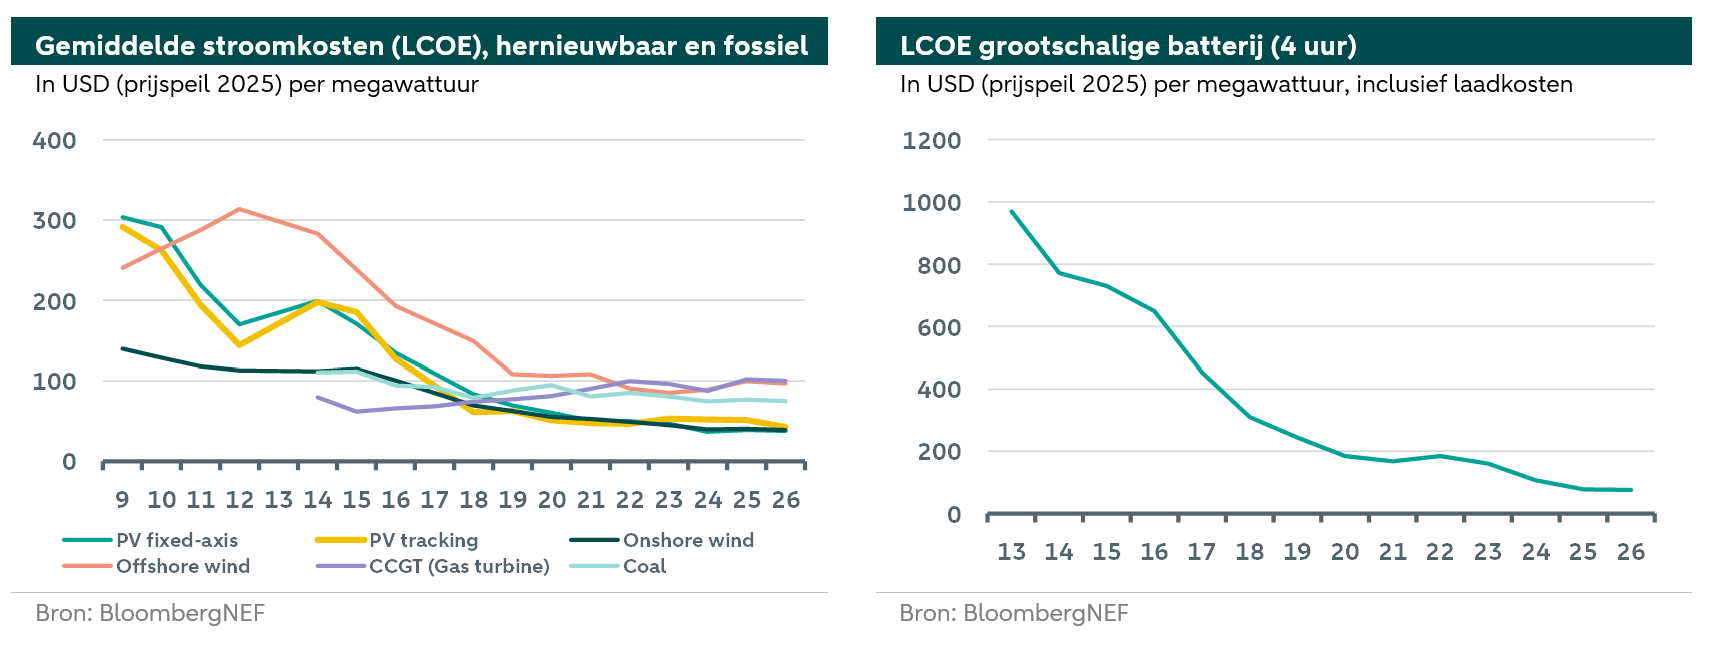
Koolstofbeprijzing beoogt de vermindering van uitstoot te versnellen door koolstofintensieve energie duurder te maken. Dalende kosten van hernieuwbare energie en batterijen bereiken een vergelijkbaar resultaat via het tegenovergestelde kanaal: zij maken koolstofarme alternatieven goedkoper. Beide mechanismen verbeteren de relatieve concurrentiepositie van schone technologieën. Het ene verhoogt de kosten van emissies, terwijl het andere de kosten van uitstootbeperking verlaagt. Naarmate technologische vooruitgang de kosten van schone alternatieven verlaagt, daalt ook de koolstofprijs die nodig is om een bepaalde emissiereductie te bereiken. Technologische verandering vermindert dus de afhankelijkheid van hoge koolstofprijzen.
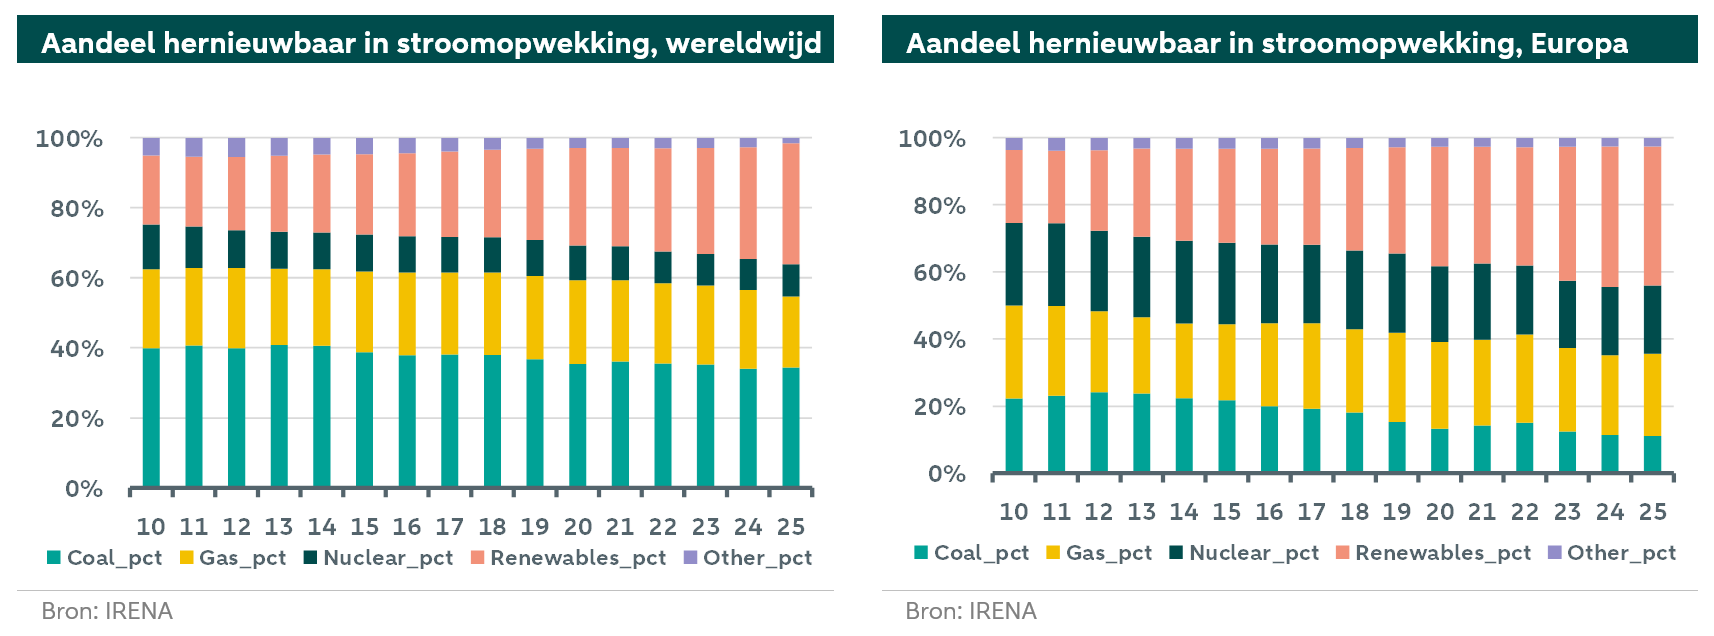
De hierboven beschreven ontwikkelingen hebben bijgedragen aan een groeiend aandeel van hernieuwbare energie in de elektriciteitsopwekking, wereldwijd en nog sterker in Europa, zoals de onderstaande grafieken illustreren.
Waarom de transitie meer nodig heeft dan koolstofbeprijzing
Zoals hierboven beschreven, maken technologische vooruitgang en dalende kosten schone alternatieven concurrerender en verminderen zij de afhankelijkheid van hoge koolstofprijzen. Om die mogelijkheden te benutten, is echter meer nodig dan een gunstig prijsverschil: ook innovatie, infrastructuur en regelgeving zijn van belang om knelpunten en coördinatieproblemen aan te pakken.
Onderzoek bevestigt dat koolstofbeprijzing niet alle transitiebelemmeringen kan wegnemen (; ). De invoering van een koolstofprijs kan emissiepaden wezenlijk veranderen, terwijl latere prijsverhogingen volgens mogelijk kleinere aanvullende verbeteringen opleveren. Vooral bij zwakke koolstofprijzen worden subsidies, normen en publieke investeringen belangrijker. Beleidspakketten zoals de European Green Deal en de Amerikaanse Inflation Reduction Act kunnen prikkels voor schone energie versterken, ook wanneer koolstofprijzen te laag blijven.
Een koolstofprijs werkt het best in combinatie met investeringen, ondersteuning van groene R&D en structureel beleid (; ). Acemoglu et al. (2012) laten zien dat een combinatie van koolstofbeprijzing en onderzoekssubsidies zowel uitstoot als externe effecten van innovatie efficiënter aanpakt dan alleen een hogere koolstofbelasting. Ook (2026) constateert dat emissiereductie in Nederland mede afhangt van schone elektriciteit, netcapaciteit, infrastructuur voor koolstofafvang en -opslag (CCS) en voorspelbaar beleid.
Groene innovatie vraagt om risicodragend kapitaal of overheidsgaranties, terwijl complexe regels, nalevingskosten en weinig ontwikkelde kapitaalmarkten investeringen ontmoedigen. Naast deze financierings- en regelgevingsbelemmeringen speelt ook mee dat de milieukosten van fossiele brandstoffen deels onbeprijsd blijven. Het IMF schat dat deze impliciete subsidie voor fossiele brandstoffen in 2024 US$6,7 biljoen bedroeg (5,8% van het mondiale bbp), naast US$730 miljard (0,6% van het mondiale bbp) aan expliciete subsidies ().
Waarom koolstofbeprijzing van groot belang blijft om netto nul uitstoot te bereiken
Koolstofbeprijzing biedt gedurende de hele transitie een voortdurende prikkel in de hele economie om de goedkoopste opties voor emissiereductie te identificeren en toe te passen. Zij beloont efficiëntie en innovatie zonder één technologisch pad voor te schrijven. Naarmate economieën verder in de transitie komen, concentreert de resterende uitstoot zich steeds meer in sectoren waar schone alternatieven duur of onvoldoende ontwikkeld zijn, of moeilijk op uniforme wijze verplicht kunnen worden gesteld. Hierdoor wordt koolstofbeprijzing steeds moeilijker te vervangen.
Regelgeving, subsidies en publieke investeringen kunnen specifieke technologieën versnellen en infrastructuur- of financieringsbelemmeringen wegnemen, maar kunnen niet eenvoudig een gemeenschappelijke prikkel voor alle brandstoffen, bedrijven en consumptiebeslissingen reproduceren. Een geloofwaardig koolstofprijspad biedt daarentegen een brede, voorspelbare prijsprikkel die zowel de huidige operationele keuzes als investeringsbeslissingen voor de lange termijn beïnvloedt, vooral in sectoren waar uitstoot moeilijk te verminderen is (). Daarom beschouwen het IPCC en andere internationale instellingen koolstofbeprijzing als een belangrijk en kosteneffectief beleidsinstrument binnen een breder beleidspakket voor netto nul uitstoot (; ).
Conclusie
Koolstofbeprijzing speelt een centrale rol in Net Zero-scenario’s, maar vervult die rol in de praktijk nog onvoldoende. Het bereik is beperkt, de prijzen zijn veelal laag en het toekomstige prijsverloop is onzeker. Technologische vooruitgang, dalende kosten van hernieuwbare energie en batterijen, industriebeleid, regelgeving en investeringen in infrastructuur ondersteunen de transitie ondanks deze tekortkomingen. Zij kunnen de koolstofprijs verlagen die nodig is om een bepaalde emissiereductie te bereiken, maar vervangen de brede financiële prikkel van koolstofbeprijzing niet.
Ontoereikende koolstofprijzen beperken het tempo en de reikwijdte van de transitie. Koolstofbeprijzing stimuleert de overstap naar schone technologieën, efficiëntieverbeteringen en investeringen in koolstofarme alternatieven. Naarmate economieën netto nul uitstoot naderen, worden de resterende emissies steeds duurder en moeilijker uit te bannen, vooral in sectoren zoals zware industrie, luchtvaart, scheepvaart en landbouw. De huidige tekortkomingen in bereik, prijsniveau en voorspelbaarheid van de koolstofprijs blijven gedurende de hele transitie een belangrijke beperking voor de transitie naar netto nul uitstoot.
[1] De OECD neemt brandstofaccijnzen mee in koolstofprijzen, omdat zij kunnen worden omgerekend naar een prijs voor uitstoot