VS - De energieschok ebt weg, de AI-boom niet

Investeringen blijven de groei in 2027 aanjagen; dankzij lagere inflatie en stijgende reële inkomens kunnen consumenten blijven volgen. De energieschokken ebben weg zonder tweederonde-effecten, de uitbreiding van de AI-infrastructuur houdt de kerninflatie hoog. Na een laatste renteverhoging in december houdt de Fed de rente het grootste deel van 2027 ongewijzigd; pas tegen het einde van het jaar volgt een verlaging.
Groei: Investeringen nemen het voortouw. Kunnen consumenten volgen?
Investeringen blijven de motor van de Amerikaanse economie. De uitgaven aan IT-apparatuur en software, vooral voor AI, dragen sinds 2025 jaarlijks circa 1 procentpunt bij aan de bbp-groei. In het derde kwartaal was hun bijdrage 1,1 procentpunt, bij een totale groei van 3,4%. Wij verwachten dat de groei van de AI-investeringen in 2027 afneemt van meer dan 70% naar circa 40%. De uitgaven blijven daarmee sterk stijgen. Daarnaast zorgt de aanschaf van defensiematerieel voor extra vraag. Doordat dit materieel voor een groot deel in eigen land wordt geproduceerd, komt via invoer een kleiner deel van deze vraag in het buitenland terecht dan bij AI-hardware. Investeringen blijven daardoor naar verwachting ongeveer evenveel bijdragen aan de groei als dit jaar. Volgens onze analyses leveren investeringen in AI, defensie en schone energie in 2027 samen een impuls van circa 1,6% van het bbp. In de overige sectoren zijn de vooruitzichten minder gunstig, mede door de strengere kredietvoorwaarden voor bedrijven en consumenten. Wij verwachten dat de overige bedrijfsinvesteringen geleidelijk afzwakken en dat de woningbouw de groei blijft drukken.
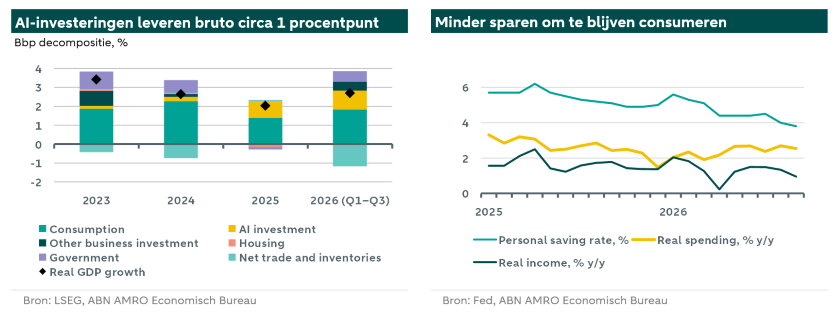
De consumptiegroei is afhankelijk van stijgende reële inkomens. In september lagen de reële bestedingen 2,5% hoger dan een jaar eerder, terwijl het reële besteedbare inkomen slechts met 0,9% was gestegen. Huishoudens vingen dit verschil op door minder te sparen. De spaarquote daalde hierdoor tot 3,8%. In 2027 zal de consumptie naar verwachting meer steunen op reële inkomensgroei en minder op een verdere daling van de besparingen. Wij verwachten dat het nominale inkomen uit arbeid met circa 3,5% groeit, bij een loonstijging van circa 3% en een werkgelegenheidsgroei van 0,3-0,5%. Door de lagere olieprijzen daalt de totale PCE-inflatie naar verwachting van 3,6% naar circa 2% tegen eind 2027. Dat ondersteunt de koopkracht van huishoudens. De koopkrachtverbetering komt dus door lagere inflatie, niet door hogere loongroei. Omdat de beroepsbevolking nauwelijks groeit, is de economische groei afhankelijk van productiviteitsgroei. Die is op 2,2% per jaar gebleven. Net als in 2026 verwachten wij dat AI in 2027 vooral via investeringen in de technologie bijdraagt aan de groei, en nog niet via productiviteitswinsten door het gebruik ervan. Zodra de investeringsgroei afneemt, moeten die productiviteitswinsten zichtbaar worden om de economische groei en de stijging van de levensstandaard ook na de opbouw van de AI-infrastructuur vast te houden.
Politiek: Wat een Democratische meerderheid in het Congres betekent
De Democraten behaalden bij de tussentijdse verkiezingen een meerderheid in beide kamers van het Congres. Zij bleven echter ruim onder de tweederdemeerderheid die nodig is om een presidentieel veto te doorbreken. De politieke patstelling die hierdoor ontstaat, heeft twee gevolgen voor de economie. De onzekerheid over het begrotingsbeleid neemt af: nieuwe belasting- of uitgavenpakketten kunnen niet langer met alleen de steun van één partij worden aangenomen. De onzekerheid over het overige beleid blijft bestaan, omdat de president het handels- en buitenlandse beleid blijft bepalen, inclusief de invoerheffingen. Wij gaan ervan uit dat die heffingen grotendeels ongewijzigd blijven. De deadlines voor de begroting en het schuldenplafond zullen de belangrijkste aanleidingen voor begrotingsconflicten zijn. De Democraten kunnen deze momenten aangrijpen om aan te dringen op herstel van de zorgsubsidies die de regering heeft geschrapt. Dat zou een bescheiden maar betekenisvolle steun zijn voor huishoudens met lagere inkomens, die al onder druk staan. Tegelijkertijd maakt de Democratische meerderheid het voor de regering moeilijker om de uitgaven verder te verhogen. Vooral extra defensie-uitgaven via de begrotingsprocedure ‘reconciliation’ vereisen nu Democratische steun. Daarmee neemt de kans af dat de defensie-investeringen hoger uitvallen dan wij verwachten.
Inflatie: De energieschok ebt weg, maar AI houdt de prijsdruk deels in stand
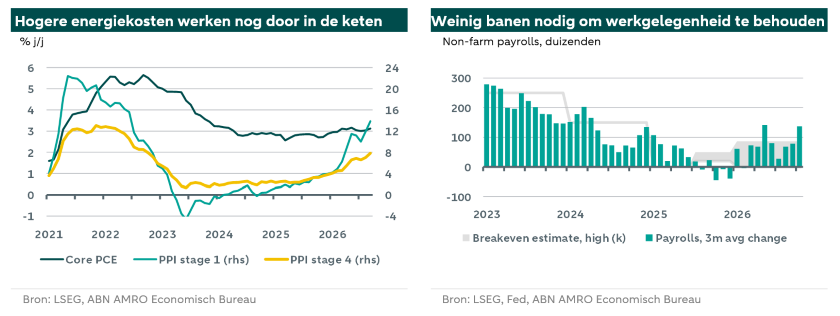
De energieschok is over zijn hoogtepunt heen. De vraag is nu of het bij een eenmalige grondstoffenschok blijft, of dat hogere lonen en inflatieverwachtingen de prijsdruk in stand houden. De producentenprijsindices voor de verschillende productiefasen laten zien hoeveel prijsdruk er nog in de keten zit. In fase 1, waar energie het zwaarst weegt, lagen de inputprijzen in september 13,9% hoger dan een jaar eerder. In fase 4, het dichtst bij de finale vraag, stegen de inputprijzen met 7,8%, tegenover circa 3% een jaar eerder. De hogere kosten werken dus nog steeds door in de toeleveringsketen. Dit draagt ertoe bij dat de PCE-kerninflatie tot begin 2027 rond 3% blijft. De doorwerking lijkt echter relatief beperkt. De inflatie in fase 3 lag in het voorjaar nog boven die in fase 4, maar is inmiddels op hetzelfde niveau gekomen. De prijsdruk concentreert zich in energiegevoelige sectoren, zoals het vrachtvervoer en de chemie. De prijzen van diensten voor de finale vraag, exclusief handel en transport, blijven in een stabiel tempo van 4% stijgen. Wij zien weinig aanwijzingen voor brede tweederonde-effecten. De loongroei neemt af en blijft achter bij de inflatie: volgens de arbeidskostenindex stegen de lonen en salarissen in het jaar tot en met het derde kwartaal met 3,1% en in het kwartaal zelf met 0,7%. De totale PCE-inflatie bedroeg 3,6% op jaarbasis. Ook de marktgebaseerde inflatiecompensatie voor de lange termijn is stabiel. De 5y5y-breakeveninflatie ligt op 2,2%, even hoog als een jaar eerder. Hogere inflatieverwachtingen bij consumenten blijven wel een risico. De uitbreiding van de AI-infrastructuur houdt de PCE-inflatie boven de doelstelling. De prijzen van informatieverwerkingsapparatuur lagen in september 15,7% hoger dan een jaar eerder. Wij verwachten dat deze prijsdruk aanhoudt zolang de infrastructuur wordt uitgebreid. De PCE-kerninflatie daalt daardoor naar verwachting slechts geleidelijk, van 3,1% nu naar circa 2,4% eind 2027. Dankzij lagere energieprijzen daalt de totale PCE-inflatie sneller: van 3,6% nu naar ongeveer 2% tegen eind 2027.
Arbeidsmarkt: Minder banengroei nodig om de werkloosheid stabiel te houden
Om de werkloosheid stabiel te houden, zijn veel minder nieuwe banen nodig dan voorheen. De geraamde benodigde banengroei is gedaald van circa 250.000 per maand in 2023 naar minder dan 50.000 nu. Sommige ramingen van de Fed liggen zelfs dicht bij nul. Door demografische ontwikkelingen zal ook in 2027 weinig banengroei nodig zijn. De totale arbeidsparticipatie daalde het afgelopen jaar van 62,5% naar 61,8%, terwijl die onder 25- tot 54-jarigen op 83,7% bleef. De ‘Peak 65’-pensioneringsgolf houdt tot en met 2027 aan en de immigratie is laag. Wij verwachten daarom dat de beroepsbevolking nauwelijks groeit. Een maandelijkse banengroei van 20.000–50.000 is dan voldoende om de werkloosheid stabiel te houden. Eén maand met banenverlies zou op zichzelf dus niet op een recessie wijzen. De recente banengroei lag hoger: in de afgelopen drie maanden kwamen er gemiddeld 137.000 banen per maand bij, verspreid over meer sectoren dan vorig jaar. Dat wijst op een sterkere vraag naar personeel. Omdat het arbeidsaanbod maar weinig groeit, hoeft dit tempo echter niet aan te houden om de werkloosheid stabiel te houden. Wij verwachten dat de werkloosheid in 2027 vrijwel stabiel blijft op 4,3-4,4%.
Fed: Nog één renteverhoging, pas eind 2027 een eerste verlaging
Wij verwachten dat de Fed de rente in december 2026 nog één keer verhoogt, naar 4,00–4,25%. Met een PCE-kerninflatie van 3,1% zal de Fed naar verwachting eerst willen voorkomen dat de inflatie hardnekkig wordt, in plaats van de energieschok meteen als tijdelijk te beschouwen. De markten rekenen op verdere renteverhogingen, waarbij de bovengrens van de beleidsrente piekt op 4,6%. Volgens ons volstaat één extra verhoging. Daarna blijft de rente naar verwachting gedurende de eerste drie kwartalen van 2027 ongewijzigd. Door de hogere neutrale rente is dit beleid minder restrictief dan de nominale rente op zichzelf doet vermoeden. Wij schatten dat de uitbreiding van de AI-infrastructuur de met circa 0,2 procentpunt verhoogt zolang die uitbreiding voortduurt. De nominale neutrale rente komt daarmee op 3,3-3,6%, boven de eigen raming van de Fed van 3,2%. Een beleidsrente van 4,00-4,25% ligt circa 0,5-0,8 procentpunt boven het neutrale niveau. Dat is restrictief genoeg om tweederonde-effecten te voorkomen, zonder de rest van de economie onnodig te verzwakken. Voor een eerste renteverlaging moet de PCE-kerninflatie duidelijk en overtuigend dalen. De inflatie van IT-goederen blijft waarschijnlijk hoog zolang de AI-infrastructuur wordt opgebouwd en uitgebreid. Tegen eind 2027 zou de Fed er echter van overtuigd moeten zijn dat de energieschok niet heeft doorgewerkt in lonen en inflatieverwachtingen. Ook zou dan duidelijk moeten zijn dat de prijsdruk bij IT-goederen te beperkt is om een restrictief beleid voor de hele economie te rechtvaardigen. Met een PCE-kerninflatie van rond 2,4% verwachten wij daarom in december 2027 een eerste renteverlaging, naar 3,75-4,00%. De risico’s voor dit rentepad liggen aan beide kanten. Brede tweederonde-effecten of een nieuwe piek in de olieprijs zouden tot nog een renteverhoging leiden. Een AI-correctie of een zwakkere arbeidsmarkt zou juist aanleiding zijn om de rente eerder te verlagen.