VS - Minder brede inflatie, breder gedragen banengroei

De neerwaartse bijstelling van de PCE-inflatie was groter dan verwacht en het laatste rapport liet minder brede prijsdruk zien. De arbeidsmarkt is solide, maar niet oververhit. De banengroei wordt minder geconcentreerd. De nieuwste cijfers geven de Fed geen reden om met spoed de rente te verhogen; wij blijven uitgaan van één laatste renteverhoging in december.
De inflatiedruk wordt minder breed, terwijl de banengroei zich uitbreidt tot meer sectoren dan de kleine groep die eerder het grootste deel van de groei voor haar rekening nam. De gemeenschappelijke noemer is een verbetering in de breedte: minder bronnen van inflatie en een breder scala aan sectoren dat bijdraagt aan de werkgelegenheidsgroei. Tegelijkertijd bevestigen opwaartse bijstellingen van het bbp dat de economische activiteit veerkrachtiger is geweest dan eerder gemeld.
De bbp-groei in het tweede kwartaal is opwaarts bijgesteld van 1,5% naar 2,2%, dankzij sterkere investeringen, overheidsuitgaven en consumentenbestedingen. Die laatste zijn nu naar schatting in het hoogste tempo gegroeid sinds eind 2024. Samen met een opwaartse bijstelling van de groei in het eerste kwartaal verhoogt dit onze raming voor de gemiddelde jaargroei, al verandert het onze vooruitzichten voor de economie niet wezenlijk.
Het PCE-rapport over augustus bracht meer positief nieuws. De totale en kern-PCE-inflatie stegen met respectievelijk 0,31% en 0,25% m/m, maar de belangrijkste ontwikkeling was een langverwachte methodologische aanpassing. Bijstellingen van computersoftware en -accessoires, vergoedingen voor portefeuillebeheer en juridische diensten verlaagden de meest recente kerninflatie met 0.36%. Dit brengt de (kern)inflatie aanzienlijk dichter bij de doelstelling, al is er nog enige afstand te gaan. Ook het momentum ziet er duidelijk beter uit: de inflatie op jaarbasis over drie maanden bedraagt nu circa 2%, tegenover 3% voor het cijfer over juli volgens de vorige methodologie. Hoewel een uitsplitsing naar aanbod- en vraaggedreven inflatie laat zien dat vraagfactoren geleidelijk een grotere rol spelen, zien wij een verbetering in de breedte van de inflatie. Dat komt niet alleen door de bijstelling, maar is ook zichtbaar in de volledige herziene reeks. Het gewogen aandeel van categorieën met een inflatie boven 3%, een maatstaf die vaak wordt aangehaald door Fed-voorzitter Warsh, is fors gedaald. Hoewel de totale inflatie in augustus strikt genomen toenam ten opzichte van het herziene cijfer voor juli, is de onderliggende druk veel minder breed.
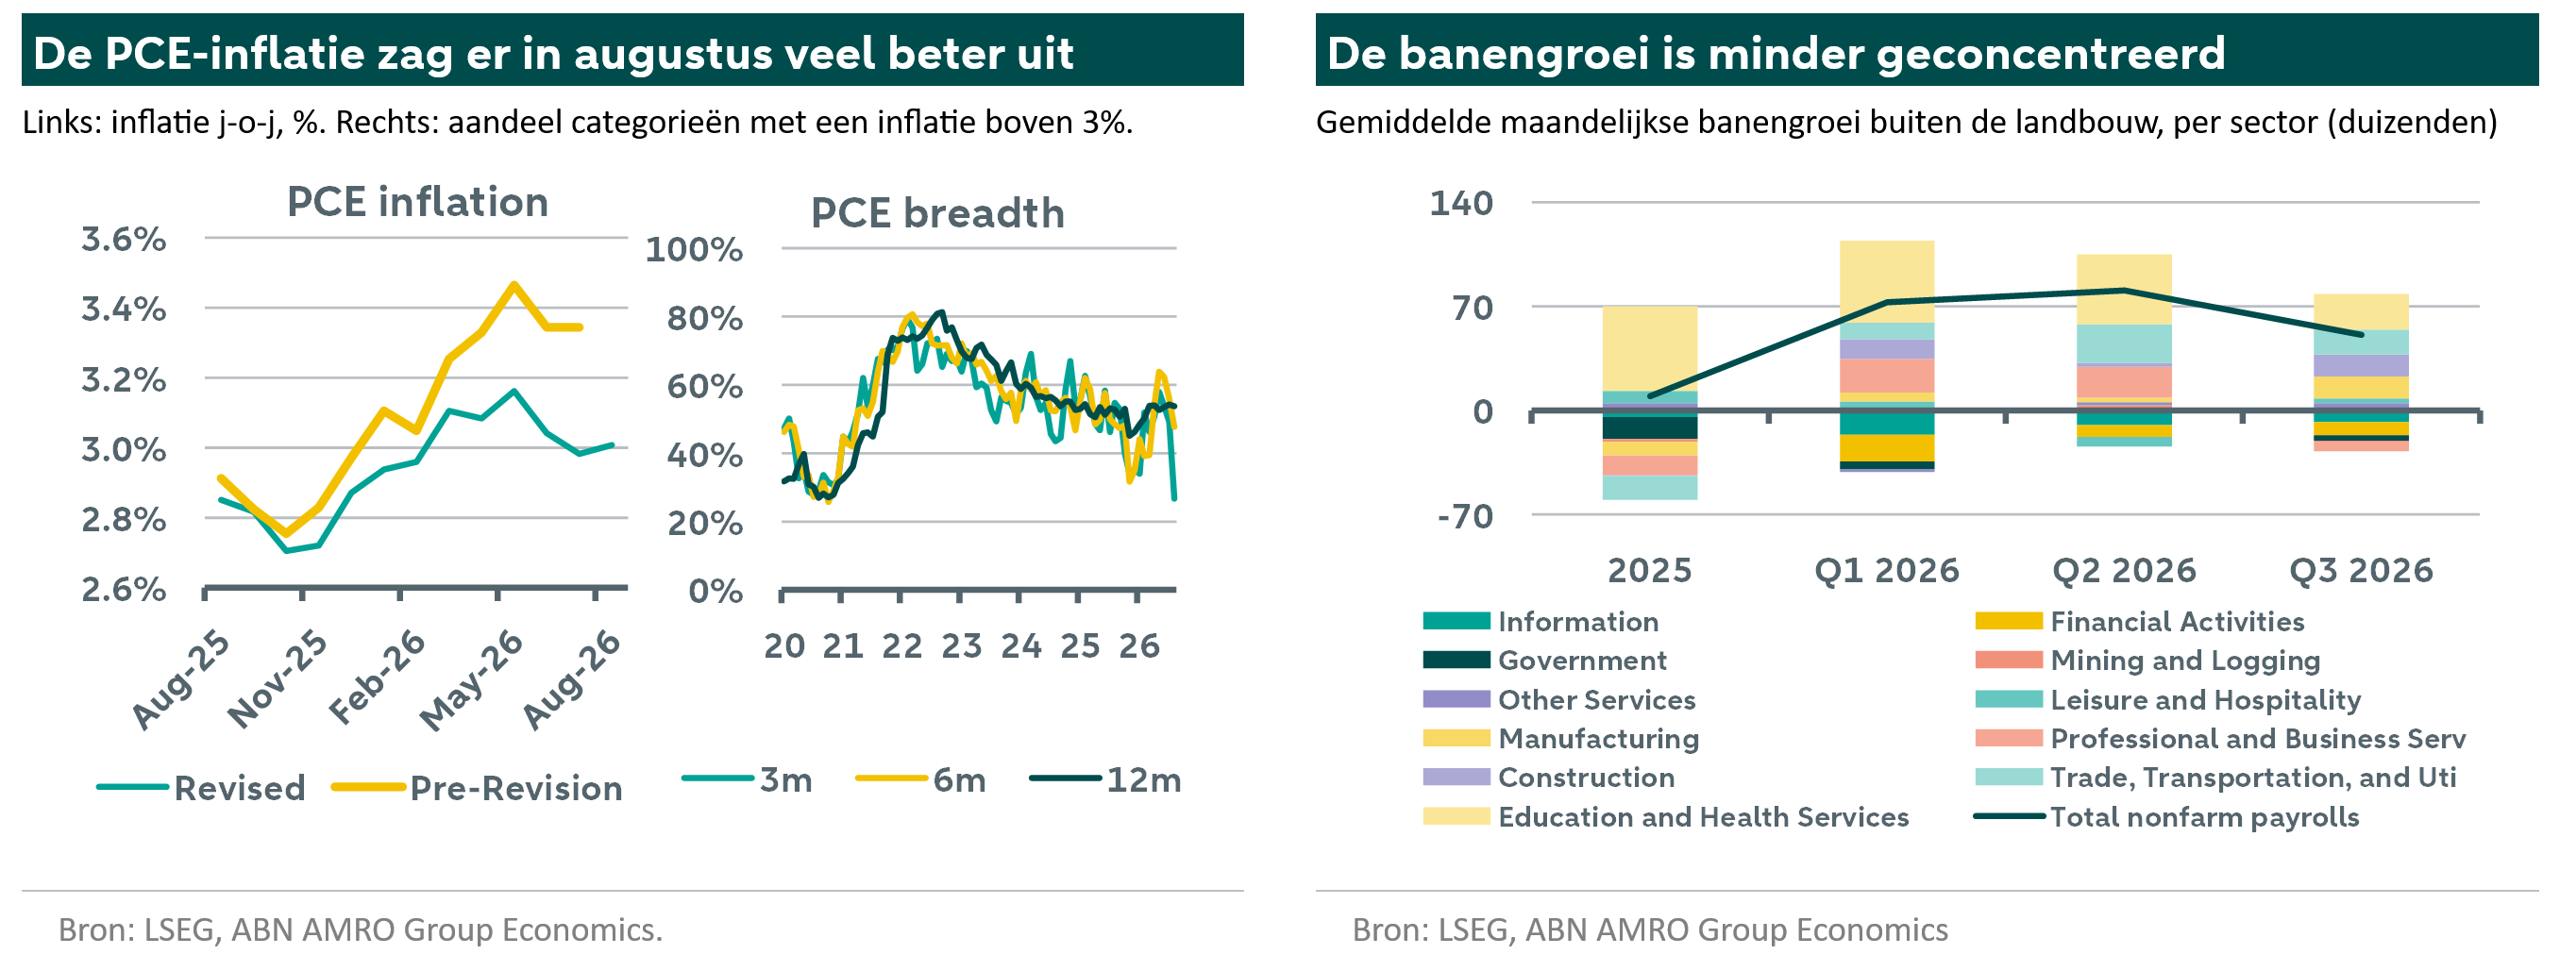
Het arbeidsmarktrapport oogde op het eerste gezicht zwakker. De werkgelegenheid nam met slechts 29 duizend toe, minder dan zowel de consensus als onze raming, terwijl de werkloosheid licht opliep, deels doordat de arbeidsparticipatie steeg. Wij beschouwen de stijgende werkloosheid daarom als een positieve ontwikkeling: een ommekeer in de dalende participatietrend is een goed teken dat mensen meer kansen zien. Bovendien ziet de banengroei er onder de oppervlakte relatief gezond uit, vooral vergeleken met vorig jaar, maar ook met eerder dit jaar. De groei van de werkgelegenheid is weliswaar vertraagd ten opzichte van begin 2026, hij is echter ook veel minder geconcentreerd. Waar de werkgelegenheidsgroei in 2025 en de eerste helft van dit jaar onevenredig sterk werd gedragen door onderwijs en gezondheidszorg en door recreatie en horeca, waren de banenwinsten in het meest recente kwartaal over een veel breder scala aan sectoren verspreid.
Alles bij elkaar geven de recente ontwikkelingen geen aanleiding voor opeenvolgende renteverhogingen van de Fed. De inflatie is te hoog, maar wordt minder breed, terwijl de banengroei solide is, zeker ten opzichte van het arbeidsaanbod, en minder afhankelijk is van enkele sectoren. Wij blijven verwachten dat de Fed de rente in december nog één keer verhoogt en deze vervolgens tot eind volgend jaar op dat niveau houdt.