Frankrijk onder druk: geen schuldencrisis

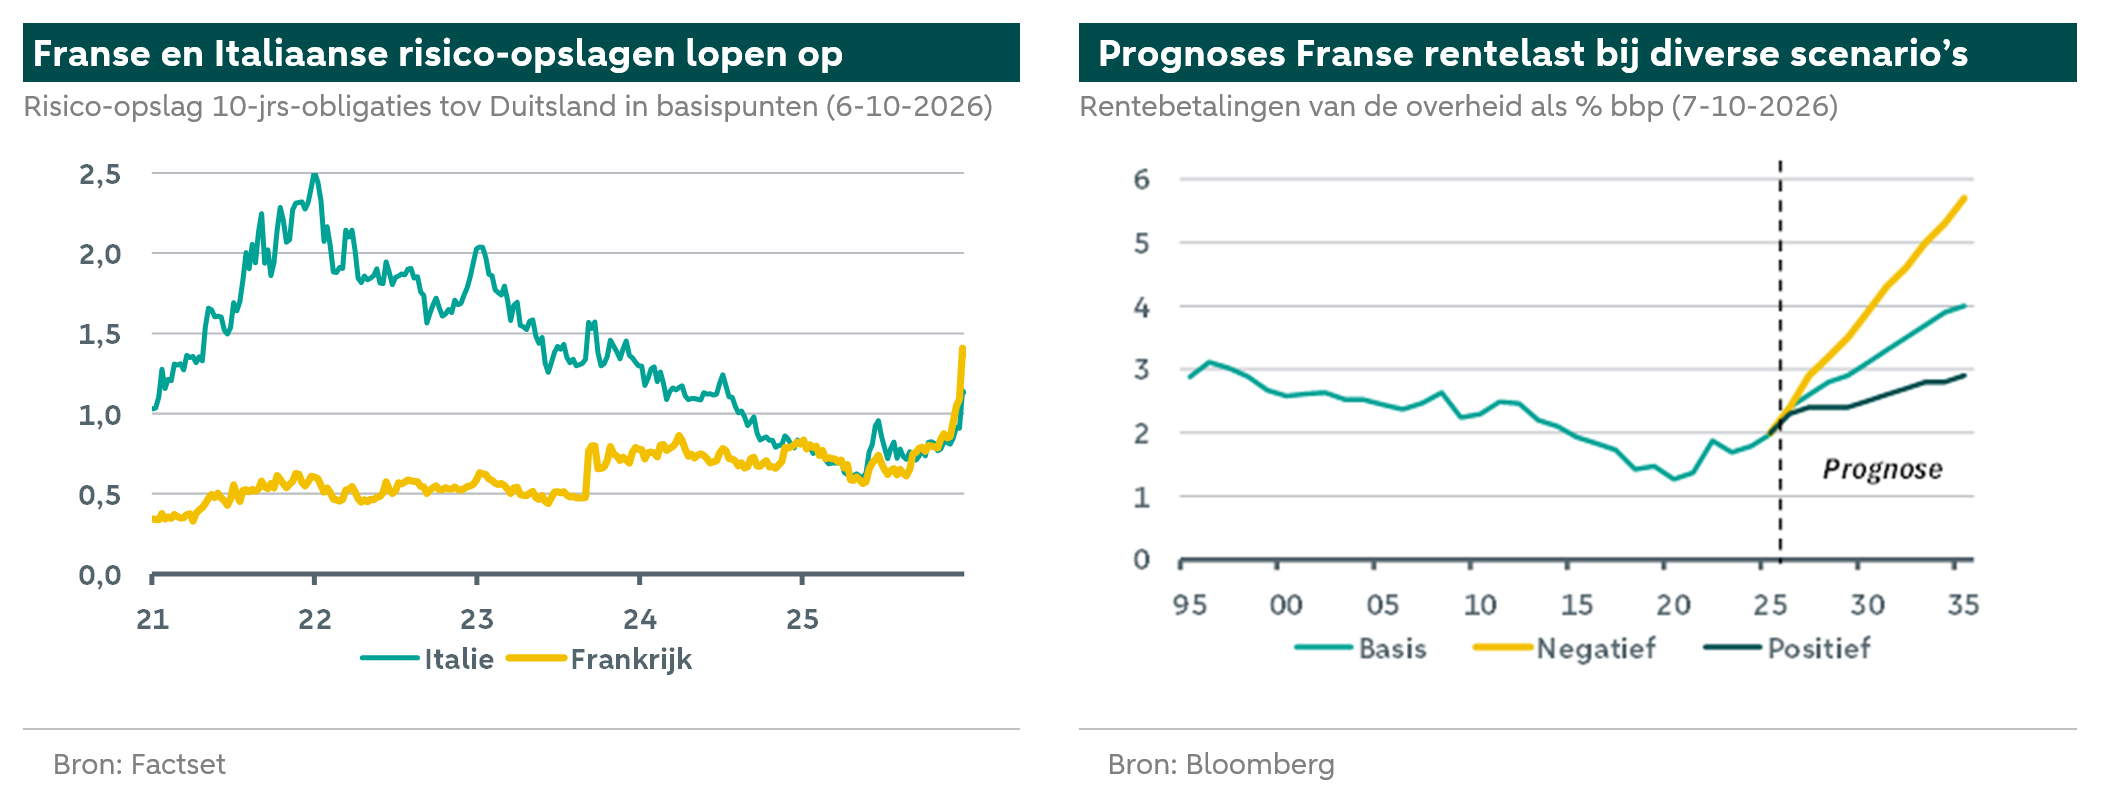
De spanningen op de Franse obligatiemarkt zijn begin oktober duidelijk toegenomen. De Franse regering wordt geconfronteerd met een giftige combinatie van stijgende rentes, zwakke economische groei, een grotere noodzaak tot begrotingsconsolidatie en politieke verlamming, terwijl de politieke onzekerheid door de naderende presidentsverkiezing groeit. De hoge risico-opslag van Franse ten opzichte van Duitse staatsobligaties valt niet uitsluitend te verklaren door een verslechtering van de fundamentele vooruitzichten. De 'onverklaarde risico-opslag' is sinds de parlementsverkiezingen van 2024 duidelijk toegenomen en zal gelet de dreiging van ingrijpende politieke verandering waarschijnlijk niet snel verdwijnen.
Hoewel nog niet van een staatsschuldencrisis kan worden gesproken, zijn de Franse schuldenproblemen de afgelopen dagen snel verergerd. Tegen de achtergrond van een brede en aanhoudende uitverkoop op de markten voor staatsobligaties in het afgelopen jaar richten beleggers hun aandacht steeds meer op Frankrijk als de kwetsbaarste publieke schuldenaar in de eurozone. De Franse kwetsbaarheid berust op een giftige combinatie van een hoge schuld, grote begrotingstekorten, politieke verlamming, zwakke bbp-groei en een groot aandeel prijsgevoelige buitenlandse beleggers.
Deze combinatie speelde vorig jaar al een rol; nu komt daar echter een krachtige wereldwijde rentestijging bij, die grotendeels wordt veroorzaakt door factoren waarop Frankrijk geen invloed heeft. Daardoor is het risico toegenomen dat op financiële markten een zichzelf versterkende neerwaartse spiraal van hogere rentes en een steeds minder houdbaar schuldpad in gang wordt gezet.
Frankrijk moet blijven rennen om niet terug te vallen
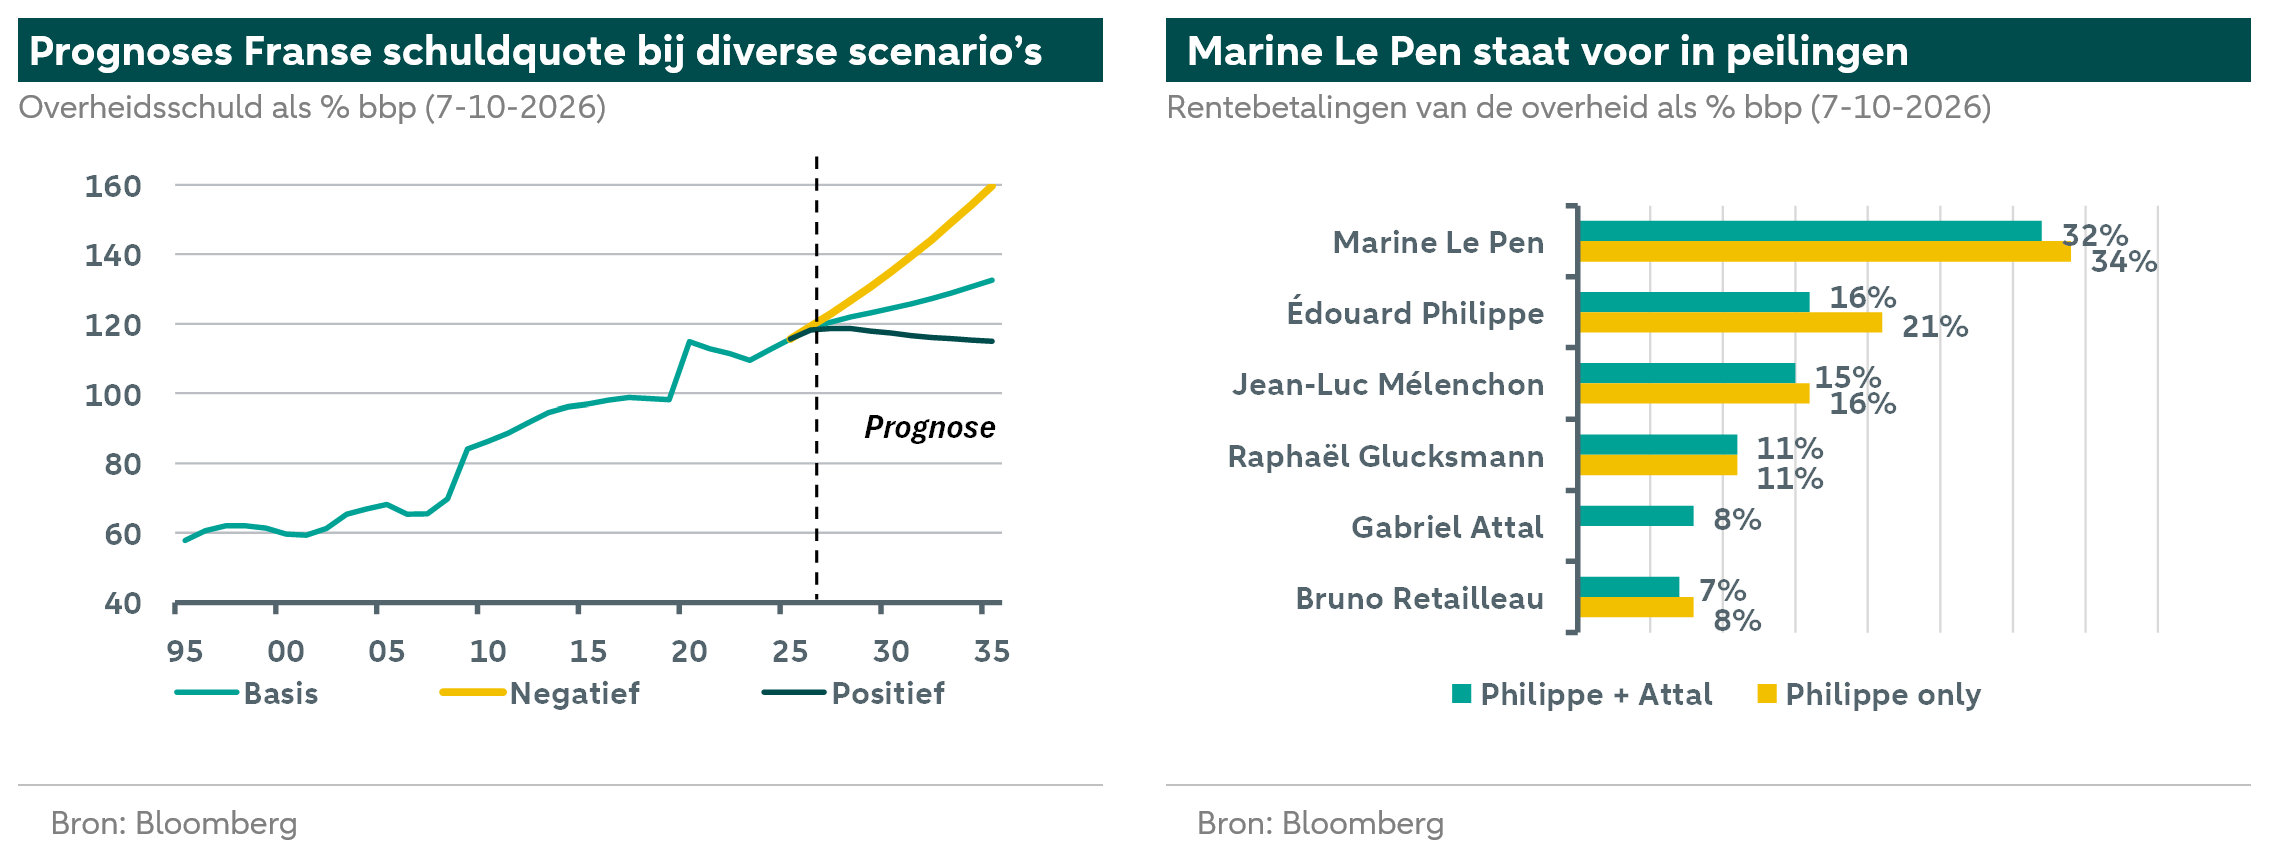
Frankrijk moet omvangrijke begrotingsmaatregelen nemen om het begrotingstekort op het huidige niveau te houden. Dat komt vooral doordat de Franse rentelast naar verwachting in het komende decennium verdubbelt van ongeveer 2% van het bbp in 2025 tot een historisch hoogtepunt van 4% halverwege de jaren 2030. Op korte termijn speelt bovendien mee dat het macro-economische klimaat is verslechterd, waardoor de regering voor 2026 een begrotingstekort van 5,4% van het bbp verwacht. Dat zou zelfs hoger zijn dan het tekort van 5,1% vorig jaar. Frankrijk moet momenteel rennen om niet verder terug te vallen. De overheidsschuldquote blijft stijgen. Om die te stabiliseren, zou een begrotingstekort van ongeveer 3% nodig zijn.
De Franse politiek blijft in de schijnwerpers
Op korte termijn is de focus op financiële markten op twee punten gericht: 1) de onderhandelingen over de begroting voor 2027 tussen de minderheidsregering en de andere partijen, en 2) de presidentsverkiezing in april 2027. Marktpartijen letten daarbij vooral op de kans op een overwinning van de radicaal-rechtse Marine Le Pen en op de geloofwaardigheid van haar plannen voor begrotingsconsolidatie.
Begroting 2027: waarschijnlijk een verwaterd pakket
Afgelopen donderdag kondigde premier Sébastien Lecornu een begroting aan met nieuwe consolidatiemaatregelen ter waarde van € 43 miljard. Daarmee bedraagt de totale voorgestelde begrotingsinspanning voor 2027 € 54 miljard, oftewel 1,7% van het bbp. Deze inspanning wordt afgezet tegen het basisscenario van de regering, waarin geen beleidswijzigingen zijn verondersteld. Het doel is het tekort in 2027 terug te brengen tot 5% van het bbp.
Het pakket leunt vooral op uitgavenbezuinigingen, terwijl de regering ook op hogere belastinginkomsten rekent. Tot de maatregelen behoren een bevriezing van de salarissen in de publieke sector, wijzigingen in de pensioenindexatie, besparingen op loondoorbetaling bij ziekte en strengere uitgavenkaders voor ministeries. Een uitzondering vormen de defensie-uitgaven, waarvoor een extra verhoging met € 6,4 miljard is voorzien. Volgens de regering zou het tekort in 2027 oplopen tot ongeveer 6,6% van het bbp als geen nieuwe maatregelen worden genomen.
Premier Lecornu staat bij de goedkeuring van de begroting voor aanzienlijke politieke uitdagingen. Net als bij de begroting van vorig jaar beschikt hij niet over een parlementaire meerderheid en heeft hij steun nodig van fracties aan de linker- of rechterzijde. Normaal gesproken moet de begroting uiterlijk in december 2026 worden aangenomen. Als alternatief kan de regering een beroep doen op artikel 49.3 van de grondwet en de begroting zonder parlementaire goedkeuring doorvoeren. De oppositie heeft in dat geval echter het recht een motie van wantrouwen in te dienen.
Hoewel Lecornu vorig jaar de steun van de socialisten wist te verkrijgen door een verhoging van de pensioenleeftijd uit te stellen, zal het hem ditmaal waarschijnlijk moeilijk vallen om links een vergelijkbaar symbolisch belangrijk compromis te bieden. Daarom achten wij het waarschijnlijk dat de regering concessies doet aan Le Pens partij Rassemblement National (RN), zodat die zich bij een vertrouwensstemming onthoudt. Le Pen heeft er uiteindelijk veel belang bij om geloofwaardig op te treden bij begrotingsconsolidatie. In ons basisscenario gaan wij ervan uit dat € 35–40 miljard van de voorgestelde consolidatie van € 54 miljard de onderhandelingen doorstaat en dat, na rekening te houden met uitvoeringsafwijkingen, in 2027 daadwerkelijk € 25–30 miljard wordt geconsolideerd. Daarmee blijft het totale tekort in 2027 ongeveer op het voor 2026 verwachte niveau van ongeveer 5,4% van het bbp. Als dit scenario uitkomt, zal dat waarschijnlijk positief worden ontvangen op financiële markten.
Verkiezingen 2027: een versnipperd midden vergroot het risico
De eerste ronde van de Franse presidentsverkiezing vindt plaats op 18 april 2027. Omdat waarschijnlijk geen enkele kandidaat in de eerste ronde een absolute meerderheid behaalt, volgt op 2 mei een tweede ronde. Volgens de huidige peilingen ligt Marine Le Pen ruim voor op de radicaal-linkse kandidaat Jean-Luc Mélenchon en de centrumpolitici Édouard Philippe en Gabriel Attal. Mélenchon en Philippe gaan vrijwel gelijk op in de strijd om de tweede plaats, die toegang geeft tot de tweede ronde.
Ook in de peilingen voor de tweede ronde staat Le Pen voor, al zou een rechtstreeks duel met Philippe duidelijk spannender worden dan tegen andere kandidaten (52% Le Pen tegenover 48% Philippe). Volgens verschillende kranten hebben de twee voormalige premiers Philippe en Attal afgesproken dat degene die begin 2027 lager in de peilingen staat, zich terugtrekt. Dit verkleint de kans aanzienlijk dat Mélenchon de tweede ronde haalt. Daarmee wordt het voor de financiële markten ongunstigste scenario, een overwinning van Mélenchon, nog minder waarschijnlijk, wat de risicobereidheid van beleggers zou ondersteunen. Na de verkiezing zal de gekozen president vermoedelijk het momentum van de overwinning benutten en onmiddellijk nieuwe verkiezingen voor de Nationale Vergadering uitschrijven.
Een overwinning van de partijen uit het politieke midden zou de grootste beleidscontinuïteit bieden en de financiële markten meer geruststellen. Een overwinning van Le Pen blijft daarentegen gepaard gaan met aanzienlijke onzekerheid en een veel bredere bandbreedte aan mogelijke uitkomsten. Le Pen heeft de financiële markten onlangs signalen gegeven door strenge begrotingsregels voor te stellen die, onder voorbehoud van een referendum, in de grondwet zouden worden verankerd. Op papier lijken deze regels streng, maar er zijn veel obstakels voordat zij werkelijk van kracht kunnen worden. Zo zouden de door RN geplande bezuinigingen op EU-middelen de politieke onzekerheid verder aanwakkeren. Hoe ver president Marine Le Pen haar plannen zou kunnen uitvoeren, hangt bovendien sterk af van de samenstelling van het Franse lagerhuis: de Nationale Vergadering.
Wat prijst de markt in?
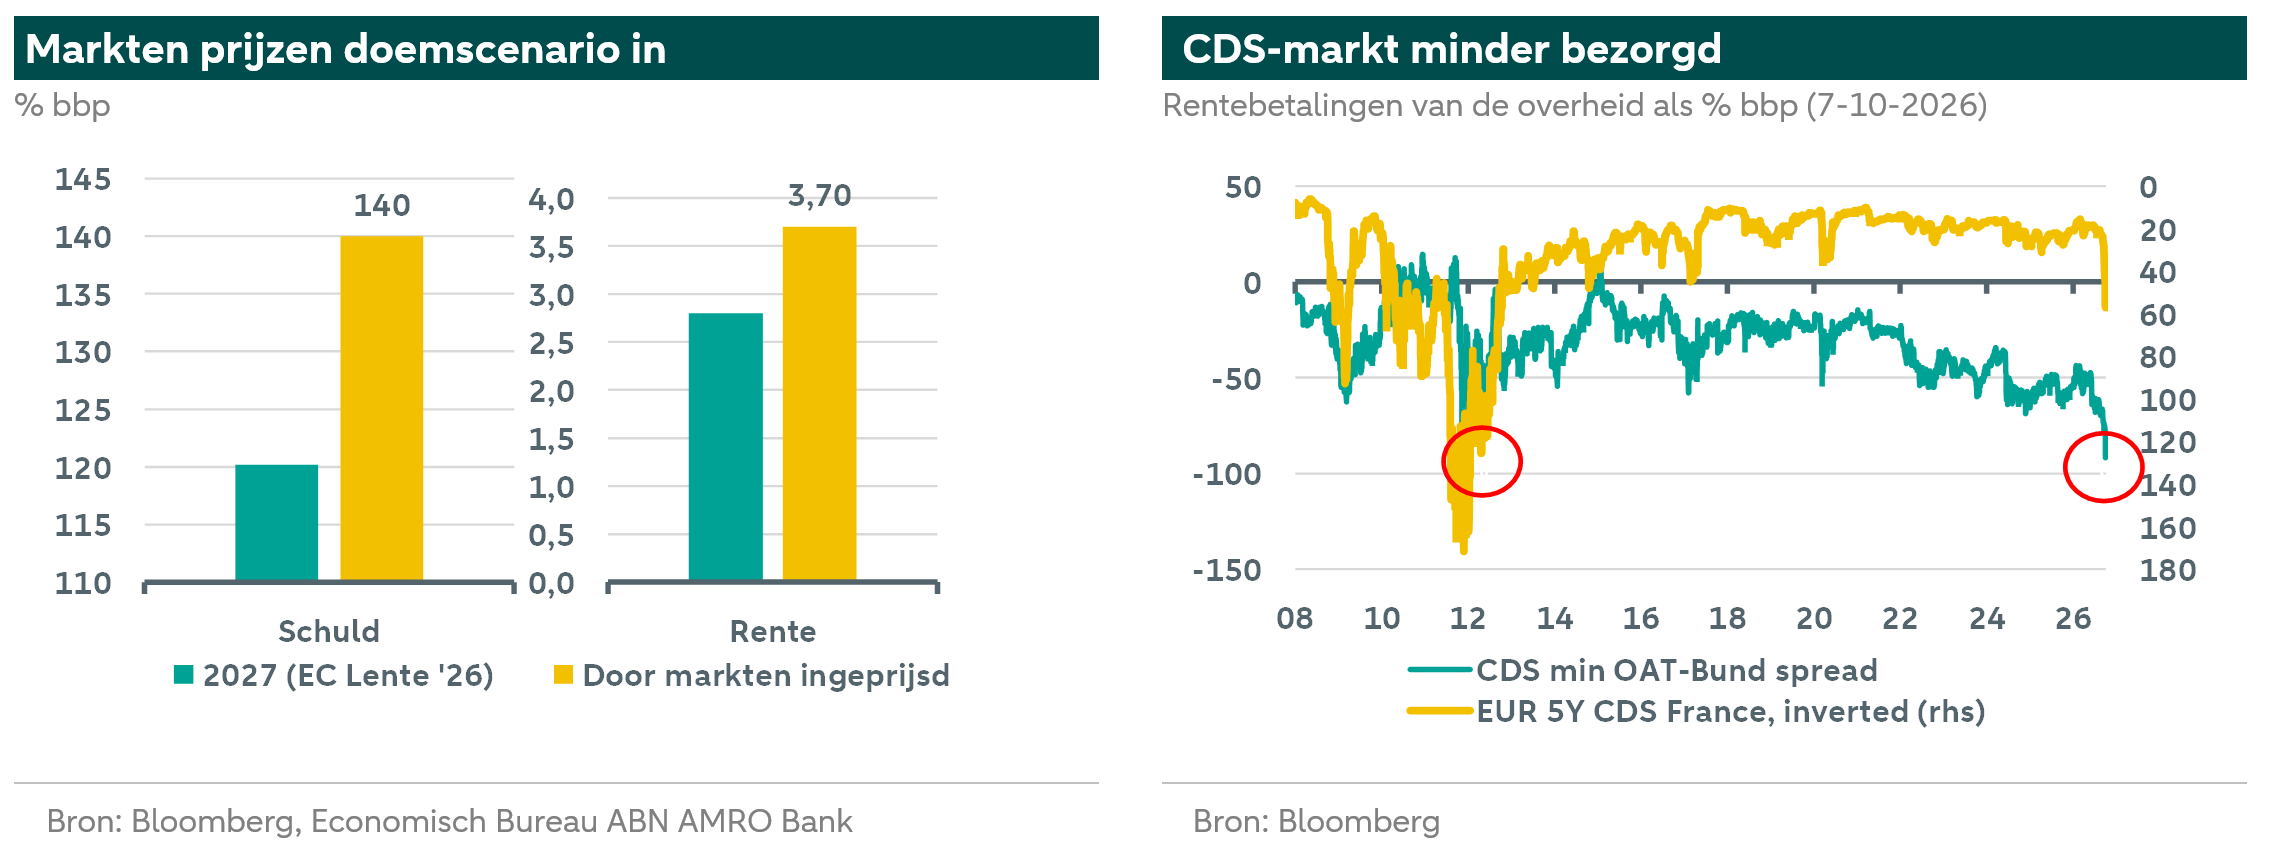
De vrees voor een echte regimewisseling door het steunverlies van het democratische midden is al zichtbaar op de financiële markten. Om dit nauwkeuriger te kwantificeren, hebben wij onderzocht welke begrotingsverslechtering de markt momenteel heeft ingeprijsd. Vervolgens leiden wij af welk deel van de renteopslag niet door de fundamentele omstandigheden kan worden verklaard. Uit historische waarderings-gegevens van andere landen blijkt dat de Franse risico-opslag momenteel evenredig is met een land dat een schuldquote van ongeveer 140% of een rentelast van 3,7% van het bbp heeft.
Daarbij hebben wij er al rekening mee gehouden dat landen in de aanloop naar verkiezingen historisch een extra opslag krijgen (0,25 procentpunt). Anders gezegd weerspiegelen de koersen van Franse staatsobligaties (OAT’s) dat marktpartijen uitgaan van een aanzienlijk lagere kredietwaardigheid van Frankrijk (categorie A–/BBB+). De huidige obligatiekoers kan dus niet uitsluitend worden verklaard door de feitelijke fundamentele omstandigheden, die weliswaar zijn verslechterd maar niet zo ernstig. De obligatiemarkt lijkt zeer sceptisch dat de politiek erin slaagt de huidige negatieve trend te keren.
Waardering op de kredietverzekeringsmarkt - angst voor regimewisseling
Een blik op de markt voor kredietverzekeringen, de zogeheten credit default swaps (CDS), geeft een minder negatief beeld. De uit deze markt afgeleide CDS-spreads gelden algemeen als marktmaatstaf voor het wanbetalingsrisico van een staat. De in euro luidende Franse CDS-spreads met een looptijd van vijf jaar zijn sinds 2024 gestegen. Dit wijst erop dat beleggers inderdaad een verslechtering van de Franse begrotingsfundamenten inprijzen. De beweging op de CDS-markten was echter duidelijk kleiner dan op de obligatiemarkten. Wij meten deze divergentie aan de hand van het verschil tussen de risico-opslagen van CDS en staatsobligaties met eveneens een looptijd van vijf jaar. Dit verschil is opgelopen tot een niveau dat voor het laatst tijdens de eurocrisis werd bereikt.
CDS-spreads houden over het algemeen directer verband met de inschatting van beleggers over de houdbaarheid van de overheidsfinanciën. Dat komt doordat obligaties daarnaast een breder scala aan risicopremies en marktfactoren weerspiegelen die niet door CDS-markten worden vastgelegd, zoals looptijdpremies, de ontwikkeling van het obligatieaanbod, de durationvoorkeuren van beleggers en de vraag naar veilige beleggingen.
Dat de risico-opslagen op OAT’s veel sterker zijn gestegen dan de CDS-spreads, suggereert dat beleggers weliswaar zwakkere begrotingsfundamenten inprijzen, maar daarnaast een extra premie verlangen voor het aanhouden van Franse staatsobligaties. Onzekerheid over de begroting, de politieke toekomst en het toekomstige obligatieaanbod spelen daarbij waarschijnlijk een belangrijke rol. De Franse ‘onverklaarde risico-opslag’ markeert volgens ons een regimewisseling. Wij hebben een methode ontwikkeld om het deel van de risico-opslag te meten dat niet door de volgende factoren kan worden verklaard:
1) Gemeenschappelijke (mondiale) factoren voor alle obligaties in de eurozone
2) Algemene volatiliteit op de obligatiemarkt (gemeten aan de MOVE-index)
3) Kredietrisico van de overheid (weergegeven door de CDS-spreads)
Dit residu noemen wij de ‘onverklaarde risico-opslag’. Deze kan uiteenlopende invloeden weerspiegelen: politieke onzekerheid, wanbetalingsrisico’s die nog niet in de CDS-markt voor staatsobligaties zijn verwerkt, verstoringen bij belangrijke beleggers en andere factoren. Na de vervroegde parlementsverkiezingen, waarbij president Emmanuel Macron zijn meerderheid in het parlement duidelijk verloor, steeg de onverklaarde risico-opslag voor het eerst sinds 2018 aanzienlijk. Tot begin 2026 bleef deze rond 20 basispunten, waarna hij de afgelopen weken gestaag opliep tot ongeveer 60 basispunten nu.
Conclusie: hogere risico-opslagen tot er politieke duidelijkheid is
In ons basisscenario gaan wij ervan uit dat de risico-opslagen tussen Franse en Duitse staatsobligaties ten minste op het verhoogde niveau blijven dat na juni 2024 is ontstaan, zolang de politieke onzekerheid niet volledig is verdwenen. Door de politieke versnippering in het parlement kan dit zelfs tot na de presidentsverkiezingen van 2027 voortduren. Wij verwachten dat de risico-opslag na goedkeuring van de begroting met enkele consolidatiemaatregelen (zie hierboven) binnen een bandbreedte van 105 tot 115 basispunten zal liggen. Omdat volgens ons al veel negatief nieuws is ingeprijsd en het vertrouwen in de noodinstrumenten van de ECB groot is, zal de risico-opslag waarschijnlijk ook in een negatief scenario rond de komende politieke berichtgeving niet boven 200 basispunten uitkomen.
Per saldo kan de renteopslag van Franse staatsobligaties ten opzichte van Duitse staatsobligaties niet uitsluitend worden verklaard door de sombere Franse begrotingsvooruitzichten. Zelfs wanneer wij rekening houden met gemeenschappelijke trends op de obligatiemarkten in de eurozone, renteschommelingen en overheidskredietrisico’s blijft een onverklaard deel van de opslag over. Deze onverklaarde risico-opslag is sinds de politieke schok in juni 2024 duidelijk gestegen en sindsdien hoog gebleven. Er zijn momenteel verschillende aanwijzingen dat deze marktwaardering van Frankrijk voorlopig aanhoudt en dat de hoge risico-opslag niet slechts een tijdelijke marktverstoring door het wereldwijd hoge renteniveau is. Ten eerste heeft Frankrijk een groot aandeel buitenlandse beleggers (75%), die deels zeer prijsgevoelig zullen zijn en zich na de forse koersverliezen op OAT’s uit de markt kunnen terugtrekken. Ten tweede zijn noch het vooruitzicht op politieke voortzetting van de huidige koers, noch een isolement van Frankrijk binnen de EU onder een RN-regering aantrekkelijk. Daarom hebben wij Franse staatsobligaties in onze portefeuilles onderwogen.