FX Weekly - Nieuwe macro visie, nieuwe valutaramingen

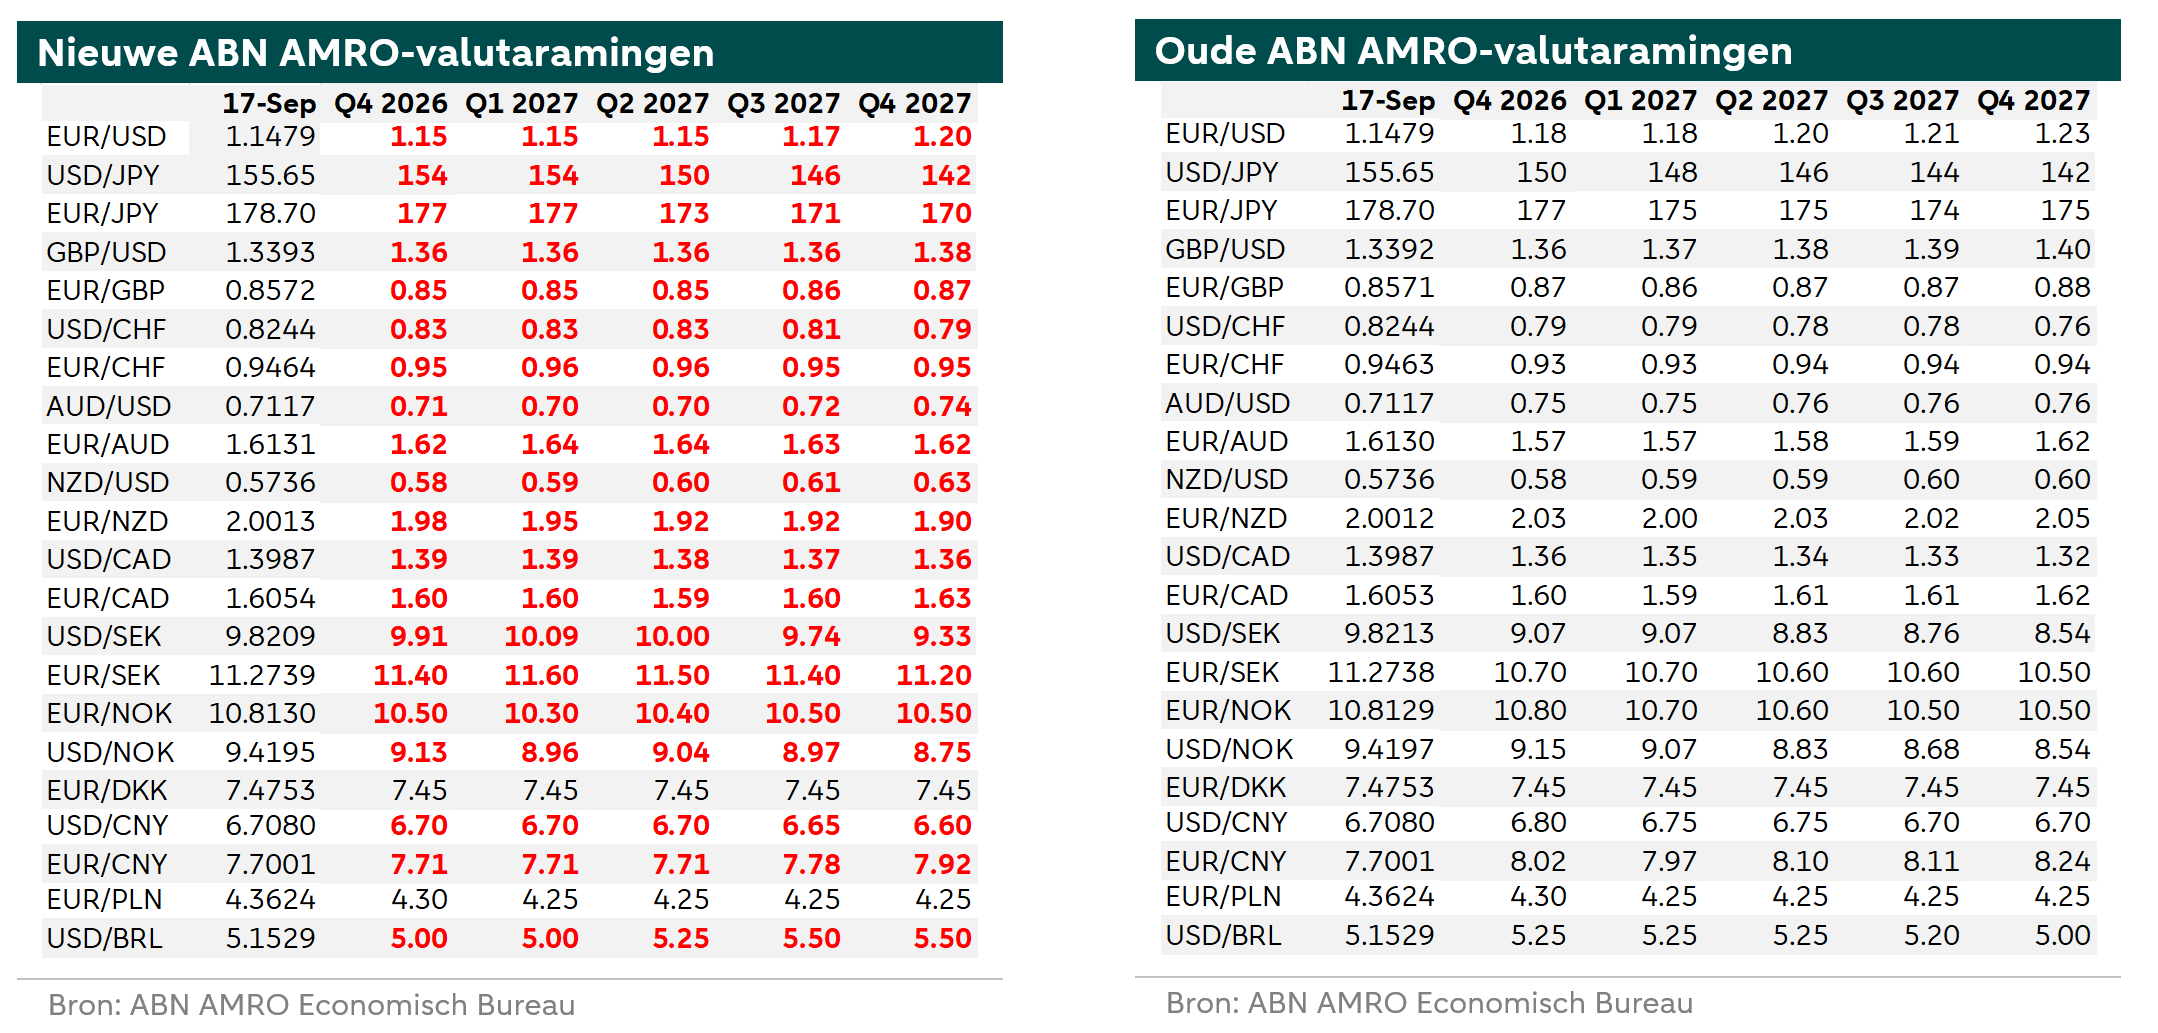
Na aanzienlijke wijzigingen in ons macro-economische basisscenario hebben we onze valutaramingen aangepast. We verwachten dat de euro de komende maanden binnen een bandbreedte ten opzichte van de dollar blijft bewegen. Tegen het einde van 2027 verwachten we dat de Amerikaanse dollar verzwakt. Valuta’s van energie-exporterende landen, zoals de Noorse kroon, de Canadese dollar en de Braziliaanse real, zullen naar verwachting goed ondersteund blijven. Handelsspanningen kunnen het opwaarts potentieel van de Canadese dollar echter beperken. Valuta’s van landen met relatief verkrappingsgezinde centrale banken, zoals de Noorse kroon, de Australische dollar en de Nieuw-Zeelandse dollar, zullen naar verwachting goed presteren. De Zwitserse frank en de Zweedse kroon kunnen de Japanse yen vervangen als financieringsvaluta voor carry trades. Onze volgende FX Weekly verschijnt begin oktober.
Fed
Woensdagavond verhoogde de Fed, zoals algemeen verwacht, de beleidsrente met 25 basispunten. De uitspraken van Warsh waren meer verkrappingsgezind dan verwacht en ook de renteprognoses van de Fed werden duidelijk opwaarts bijgesteld (zie meer hier). Dit gaf de Amerikaanse dollar over de hele linie steun. Daardoor daalde EUR/USD tot onder 1,15, waarmee een deel van de koersreactie op de teleurstellende vorige Fed-vergadering werd teruggedraaid.
Bijstelling van de EUR/USD-visie
Eerder deze week hebben we ons macro-economische basisscenario aanzienlijk aangepast door de hernieuwde energieschok (zie hier). Op grond daarvan hebben we onze EUR/USD-ramingen neerwaarts bijgesteld naar 1,15. We denken nu dat de koers tot en met het tweede kwartaal van 2027 per saldo zijwaarts beweegt. Dat betekent niet dat de volatiliteit verdwijnt. Het weerspiegelt juist dat verschillende belangrijke factoren elkaar compenseren en dat de vooruitzichten met uitzonderlijk veel onzekerheid zijn omgeven.
Ten eerste is onze visie op de ECB en de Fed veranderd. Eerder gingen we ervan uit dat de Fed de rente niet verder zou verhogen en dat de ECB de rente na de verhoging in september ongemoeid zou laten. Nu verwachten we dat beide centrale banken de rente verder verhogen. De financiële markten houden rekening met nog drie renteverhogingen door zowel de Fed als de ECB. Wij verwachten nog één renteverhoging door de Fed en twee door de ECB. Als de marktverwachtingen in de richting van onze visie verschuiven, zal dit waarschijnlijk een negatiever effect hebben op de dollar dan op de euro.
Ten tweede gaan wij er nu vanuit dat de energieprijzen langer hoog blijven. Historisch gezien drukken hoge energieprijzen doorgaans sterker op de euro en de yen dan op de Amerikaanse dollar. Daardoor blijft het opwaarts potentieel voor EUR/USD beperkt.
Ten derde zullen politieke ontwikkelingen waarschijnlijk een grotere rol spelen. De Amerikaanse tussentijdse verkiezingen kunnen de komende maanden enige neerwaartse druk op de dollar uitoefenen. Later in het jaar en begin volgend jaar zal de politieke onzekerheid rond de Franse verkiezingen van april 2027 naar verwachting echter ook op de euro drukken.
Ten vierde zal de toegenomen aandacht van de markt voor de overheidsfinanciën waarschijnlijk niet alleen voor de Verenigde Staten een uitdaging vormen. Zorgen over de houdbaarheid van de overheidsfinanciën, bijvoorbeeld in Frankrijk of het VK, kunnen ook de euro en het Britse pond raken, waardoor het relatieve effect op EUR/USD afneemt.
Op langere termijn verwachten we dat de valutamarkten zich in de tweede helft van 2027 opnieuw zullen richten op de structurele zwaktes van de Amerikaanse economie. Dat kan leiden tot een hogere risicopremie op Amerikaanse beleggingen. In combinatie met onze verwachtingen dat de energieprijzen tegen die tijd lager liggen, kan dit de euro ondersteunen ten opzichte van de Amerikaanse dollar.
Bijstelling van onze visie op de Bank of England
Naast extra renteverhogingen door de ECB en de Fed verwachten we nu ook twee renteverhogingen door de Bank of England (BoE). Vandaag ligt een ongewijzigd rentebesluit nog steeds voor de hand. Vervolgens verwachten we één verhoging in november en nog één in februari, tegelijk met de publicatie van het Monetary Policy Report en de geactualiseerde ramingen van de BoE. De beleidsrente van de BoE bevindt zich al enigszins in restrictief gebied, waardoor de centrale bank zich tot nu toe een afwachtende houding kon veroorloven. Aanhoudend hoge energie-inflatie vergroot echter het risico dat de inflatieverwachtingen niet langer stevig verankerd blijven. Omdat de Britse economie de laatste tijd bovendien beter presteert, lijkt de BoE nu klaar om, net als andere grote centrale banken, in actie te komen. Op basis van deze gewijzigde verwachtingen voor de Fed, de ECB en de BoE hebben we ook onze ramingen voor het Britse pond aangepast.
Onze overige valutaramingen
Ook onze ramingen voor andere valuta’s zijn herzien. We verwachten dat de valuta’s van energie-exporterende landen, waaronder de Noorse kroon, de Canadese dollar en de Braziliaanse real, de komende maanden goed ondersteund blijven. Het opwaarts potentieel van de Canadese dollar zal waarschijnlijk wel worden beperkt door de handelsspanningen met de Verenigde Staten. Daarnaast verwachten we dat valuta’s waarvan de centrale banken een meer verkrappingsgezind monetair beleid voeren dan de Fed en de ECB, relatief goed zullen presteren. Dit geldt onder meer voor de Noorse kroon, de Nieuw-Zeelandse dollar en de Australische dollar. De Japanse yen is minder aantrekkelijk geworden als financieringsvaluta voor carry trades. Beleggers zijn daarom op zoek gegaan naar alternatieven en zijn uitgekomen bij de Zwitserse frank en de Zweedse kroon. In zowel Zwitserland als Zweden ligt de inflatie onder de doelstelling, zijn de beleidsrentes laag en lijkt het niet waarschijnlijk dat de centrale bank de rente op korte termijn verhoogt. Al deze ontwikkelingen zijn verwerkt in onze onderstaande valutaramingen.