Scenario-update: langer hoog

De recente escalatie in het Midden-Oosten betekent waarschijnlijk dat energieprijzen, inflatie en rentetarieven langer hoog blijven. De energietoevoer via zowel de Straat van Hormuz als de Saoedische Oost-Westpijpleiding blijft de komende maanden waarschijnlijk beperkt. Het hogere energieprijspad leidt tot een opwaartse bijstelling van onze inflatieramingen, waarbij de inflatie langer boven de doelstelling blijft. De economische groei blijft op korte termijn veerkrachtig, maar wordt volgend jaar gedrukt door hogere energieprijzen en rentetarieven en een tragere groei van de AI-investeringen. Geconfronteerd met een langere periode van inflatie boven de doelstelling zullen centrale banken het monetaire beleid waarschijnlijk naar gematigd restrictief terrein brengen. We verwachten vóór het einde van het jaar 50 basispunten aan renteverhogingen van zowel de Fed als de ECB, terwijl tegen het einde van volgend jaar de deur kan opengaan voor renteverlagingen. Wij verwachten dat de obligatierentes gedurende onze ramingsperiode dalen, omdat de markt in ons nieuwe basisscenario meer renteverhogingen inprijst dan wij voorzien. Oplopende termijnpremies zouden tot een steilere rentecurve moeten leiden.
Door de recente escalatie in het Midden-Oosten blijven energieprijzen, inflatie en rentetarieven waarschijnlijk langer hoog. Een akkoord over de volledige heropening van de Straat van Hormuz lijkt op korte termijn onwaarschijnlijk. Bovendien kunnen aanhoudende, sporadische militaire confrontaties de energiestromen door de Straat blijven beperken. Ook aanvallen van de Houthi’s op de Saoedische energie-infrastructuur kunnen de export via pijpleidingen drukken. Tegen deze achtergrond herzien wij ons basisscenario.
Energieprijzen blijven waarschijnlijk hoog
In ons vorige scenario gingen we uit van een snellere normalisering van het energieaanbod: het aanbodtekort zou tegen het einde van dit jaar verdwijnen en in de loop van volgend jaar omslaan in een overschot. Daardoor zouden de energieprijzen volgend jaar fors dalen en zou ook de totale inflatie snel teruglopen. Een akkoord tussen de VS en Iran lijkt echter steeds minder waarschijnlijk, nu beide partijen hun standpunten verharden en zich opmaken voor een langduriger impasse. Aanvankelijk zagen we ook zonder akkoord een herstel van de energiestromen door de Straat van Hormuz, maar het militaire conflict tussen de VS en Iran heeft dat herstel inmiddels afgeremd. Tegelijkertijd zijn nieuwe fronten ontstaan tussen de Houthi’s in Jemen, door Iran gesteunde sjiitische milities in Irak en Saoedi-Arabië. Aanvallen bij de zeestraat Bab el-Mandeb en rond de haven van Yanbu hinderen de pijpleidingexport, die juist een belangrijk alternatief vormde voor de lagere stromen door Hormuz. Op het moment van schrijven hebben de Saoedische autoriteiten de Oost-Westpijpleiding uit ‘voorzorg’ zelfs gesloten.
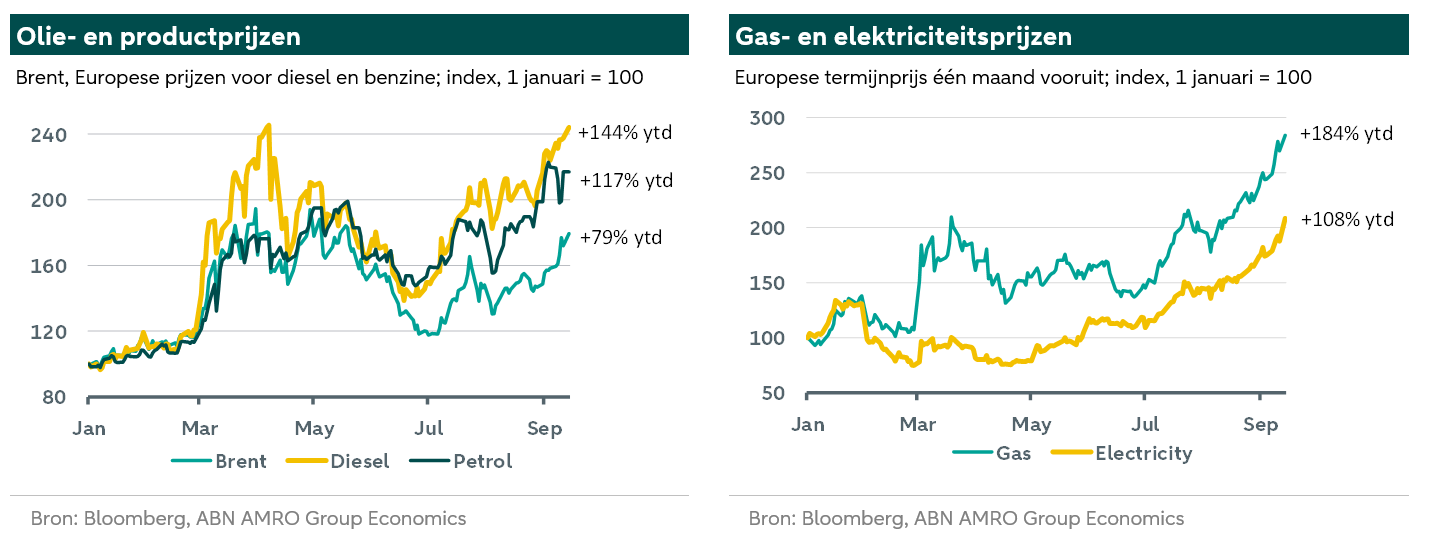
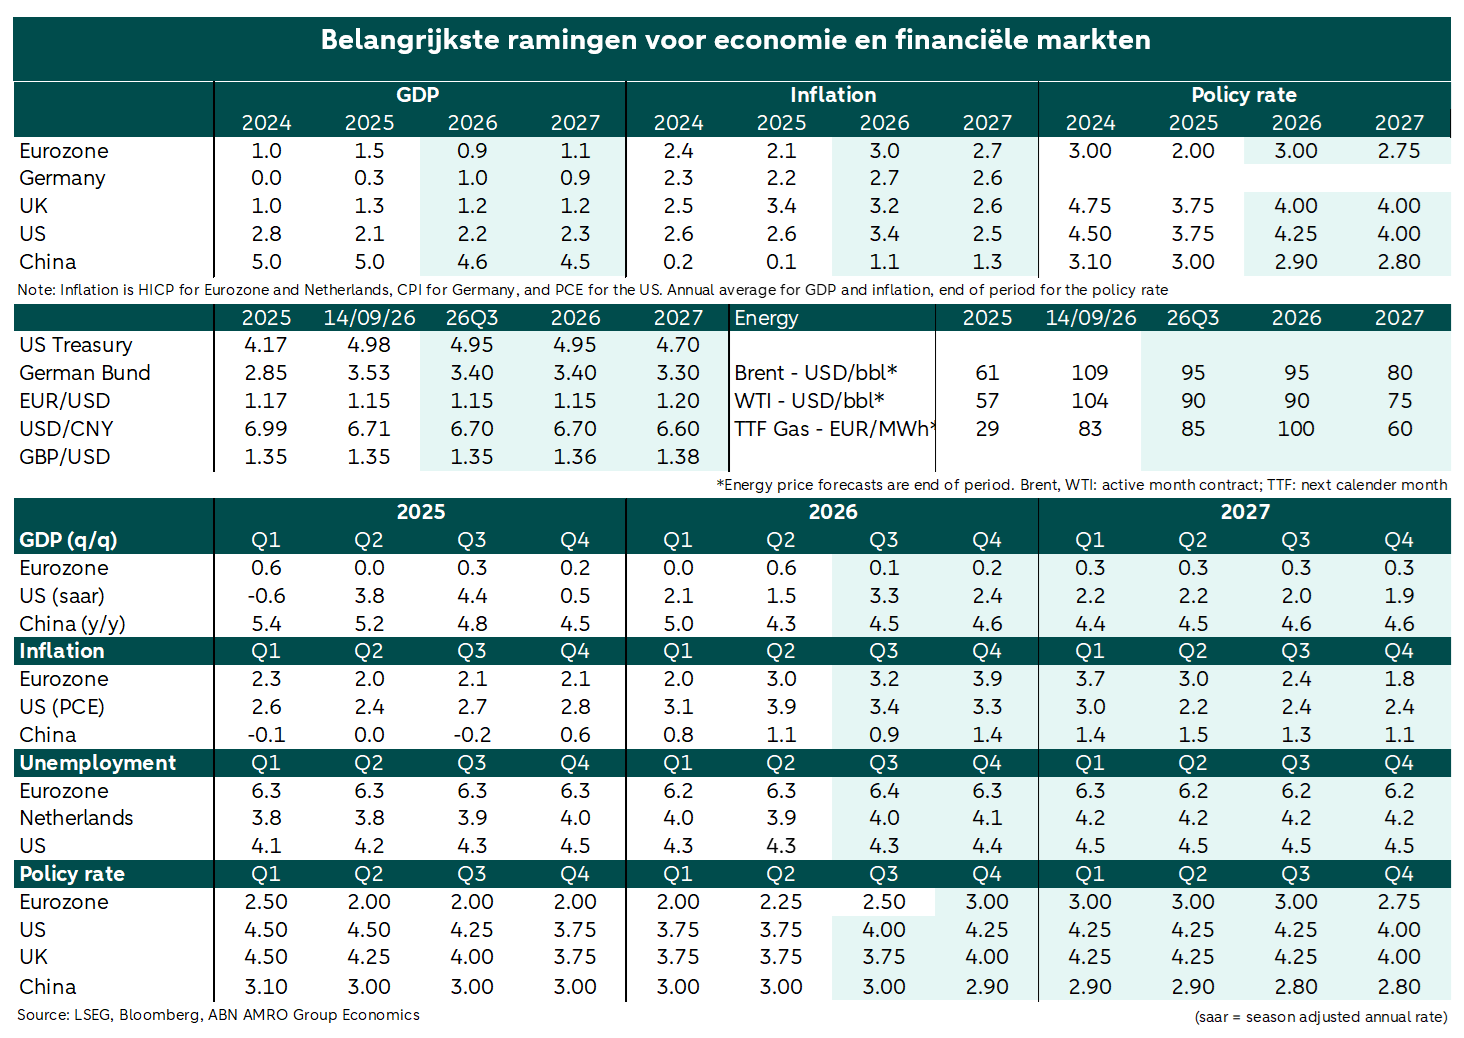
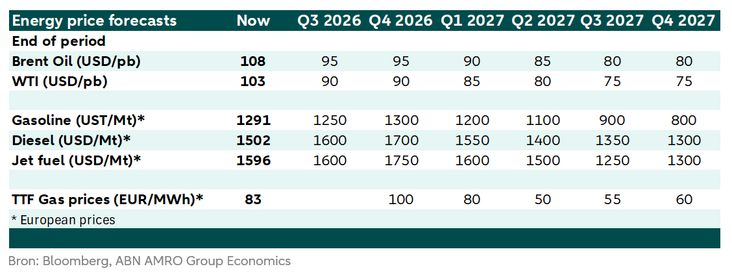
Ons herziene scenario gaat ervan uit dat er voorlopig geen akkoord tussen de VS en Iran komt. Tot het einde van het eerste of tweede kwartaal van volgend jaar blijft de export via zowel Hormuz als Yanbu naar verwachting beperkt door aanhoudende militaire spanningen, al zullen de confrontaties waarschijnlijk minder frequent zijn dan eerder in het conflict. De uitvoer van olie en olieproducten zal daardoor naar verwachting schommelen tussen 9 en 14 miljoen vaten per dag, tegenover circa 21 miljoen vaten vóór het uitbreken van het conflict. De raffinagecapaciteit is zwaar getroffen en kan verder afnemen, mede door de oorlog tussen Oekraïne en Rusland. Vanaf ongeveer medio volgend jaar verwachten we dat de energie-export geleidelijk normaliseert. Daarvoor is een akkoord tussen de VS en Iran niet noodzakelijk: in een stabielere omgeving kan ook de zogeheten schaduwvloot sneller meer transport voor haar rekening nemen. Tegelijkertijd kunnen aanpassingen aan de vraagzijde helpen de markt weer beter in balans te brengen. Op de Europese gasmarkt blijven lage opslagniveaus, krappe marktomstandigheden en fellere concurrentie tussen Europa en Azië om Amerikaanse LNG-ladingen voor opwaartse prijsdruk zorgen. Extra Amerikaanse LNG-capaciteit die eind 2026 en in de eerste helft van 2027 beschikbaar komt, zou de markt aanzienlijk moeten verruimen. Onze herziene ramingen voor de energieprijzen staan in de onderstaande tabel.
Inflatie piekt later, groei verliest volgend jaar vaart
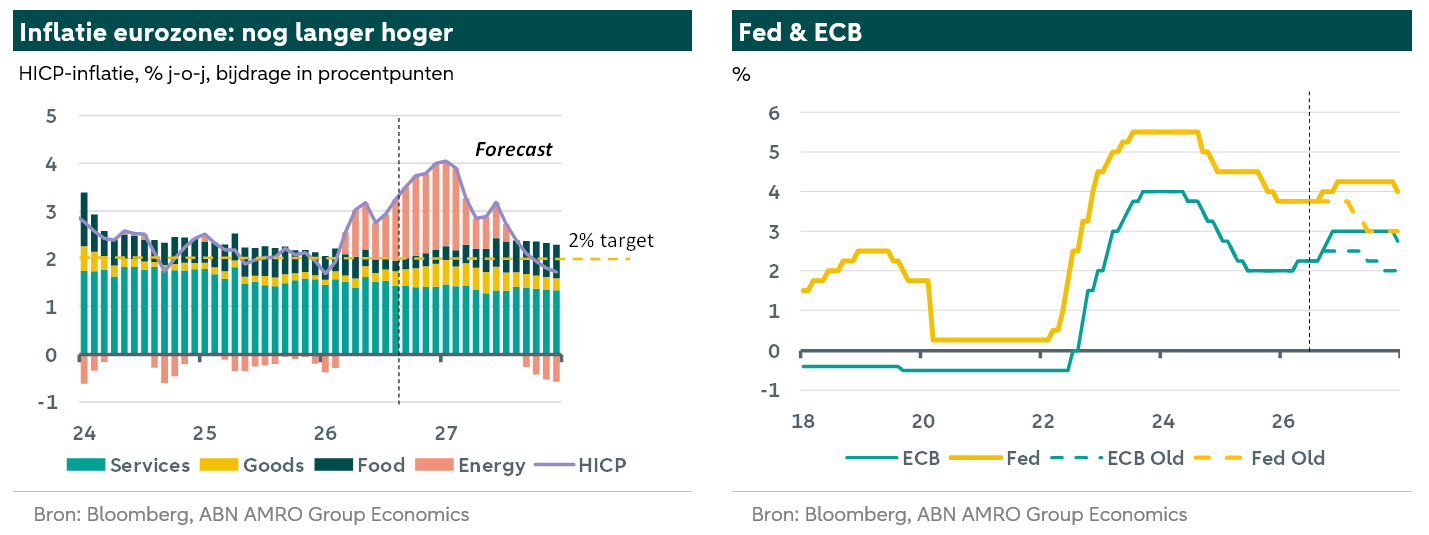
Het hogere energieprijspad leidt tot een opwaartse bijstelling van onze inflatieramingen, zowel door directe effecten als door sterkere tweederonde-effecten. Voor de eurozone verwachten we nu dat de inflatie later dit jaar en begin volgend jaar rond 4% piekt en langer hoog blijft. Pas in het vierde kwartaal van 2027 voorzien we een terugkeer naar de doelstelling. Naarmate de inflatie langer hoog blijft, neemt het risico toe dat de prijsdruk zich verder verbreedt. Toch verwachten we nog altijd geen loon-prijsspiraal zoals in 2022-2023. Naast een verwachte inflatie van 3% in 2026 verhogen we onze raming voor de eurozone in 2027 per saldo met 0,5 procentpunt tot 2,7%. Voor de VS weerspiegelen de herziene ramingen niet alleen de opwaartse bijstelling van de inflatie, maar ook een eerste verwerking van de verwachte wijziging in de PCE-methodologie. Die wijziging drukt het PCE-inflatiecijfer op jaarbasis naar verwachting met 0,2 procentpunt. Per saldo leidt dit voor de rest van dit jaar tot een beperkte verhoging van onze ramingen, terwijl het inflatiepad voor volgend jaar iets lager uitkomt. Door basiseffecten van de oorlog met Iran bereikt de inflatie in het tweede kwartaal van 2027 een dieptepunt. Daarna loopt zij licht op en blijft zij boven de doelstelling.
Op korte termijn heeft ons nieuwe basisscenario slechts een gematigd effect op de economische groei, maar volgend jaar verliest de groei aan momentum. Sinds de energieprijzen begonnen te stijgen, is een van onze kernvisies dat de schok veel zwaarder weegt voor de inflatie dan voor de economische groei en dat centrale banken daarom voor een verkrappende koers zullen kiezen. Historisch bezien leek de prijsschok immers niet uitzonderlijk groot of hardnekkig, terwijl economieën in de loop der jaren minder energie-intensief zijn geworden. Bovendien zouden de omvangrijke investeringen in AI en de doorwerking daarvan in de wereldhandel de gevolgen van de energieprijsschok doorgaans overschaduwen. Ook de financiële condities en het begrotingsbeleid blijven ruim.
Hoewel we aan deze algemene visie vasthouden, zorgt de combinatie van schokken ervoor dat de economische groei volgend jaar lager uitvalt dan we eerder verwachtten. Ten eerste wordt de energieprijsschok waarschijnlijk groter en hardnekkiger, terwijl de prijzen van geraffineerde olieproducten en gas, de prijzen die voor consumenten en bedrijven het meest relevant zijn, sterker zijn gestegen dan die van ruwe olie. Ten tweede blijven ook de rentetarieven langer hoog, zoals we hieronder toelichten. Tot slot kan de groei van de AI-investeringen volgend jaar wat vertragen, niet zozeer door de hogere rente, maar vooral door basiseffecten. Het geplande niveau van de AI-gerelateerde investeringen ligt volgend jaar naar verwachting weliswaar hoger dan dit jaar, maar het groeitempo zal waarschijnlijk achterblijven bij dat van 2025 op 2026, toen de investeringen meer dan verdubbelden. Onze herziene macroramingen staan in de tabel aan het einde van deze publicatie.
De risico’s rond onze inflatie- en groeiramingen wijzen respectievelijk opwaarts en neerwaarts. Door de oplopende spanningen in het Midden-Oosten kunnen de energieprijzen nog verder stijgen en langer hoog blijven. Dat zou ook tot hogere rentetarieven leiden. Tot nu toe hebben de hogere obligatierentes de financiële condities niet aanzienlijk verkrapt, maar dat risico is duidelijk aanwezig. Vooral wanneer de zorgen van beleggers over landen met zwakke overheidsfinanciën, waaronder de VS, Frankrijk, het VK en Japan, veel sterker oplopen dan nu wordt voorzien.
Eerst op de rem, daarna weer versoepelen
Nu centrale banken rekening moeten houden met een nog langere periode van inflatie boven de doelstelling, zullen zij het monetaire beleid waarschijnlijk naar een gematigd restrictief niveau brengen. Er zijn weinig aanwijzingen dat het huidige beleidsrenteniveau in de VS en de eurozone daadwerkelijk restrictief is, hoewel de rente in beide gevallen boven het niveau ligt dat doorgaans als neutraal wordt beschouwd. Een mogelijke verklaring is dat zich tegelijkertijd drie historisch omvangrijke investeringsgolven voordoen: in AI, schone energie en defensie. De ECB heeft de rente al met 50 basispunten verhoogd, maar haar recente ramingen wijzen erop dat de verkrappingscyclus nog niet voorbij is. We verwachten nu zowel in oktober als in december een verhoging met 25 basispunten, waarmee de depositorente op 3% uitkomt. De Fed heeft zich tot dusver terughoudender opgesteld. Een meerderheid van de stemgerechtigde FOMC-leden vond een ongewijzigde rente passend zolang de desinflatoire trend aanhield. Het hoger dan verwachte Amerikaanse inflatiecijfer over augustus en de grotere kans dat de energieprijzen langer hoog blijven, doen het zwaartepunt binnen het comité echter waarschijnlijk verschuiven (zie hier). We verwachten nu een verhoging met 25 basispunten tijdens de vergadering van deze week, gevolgd door nog een verhoging in december. Daarmee stijgt de bovengrens van de doelband voor de federal funds rate tot 4,25%. Verder vooruitkijkend verwachten we dat de combinatie van afnemende inflatie en vertragende economische groei tegen het einde van volgend jaar voor zowel de ECB als de Fed ruimte schept voor renteverlagingen.
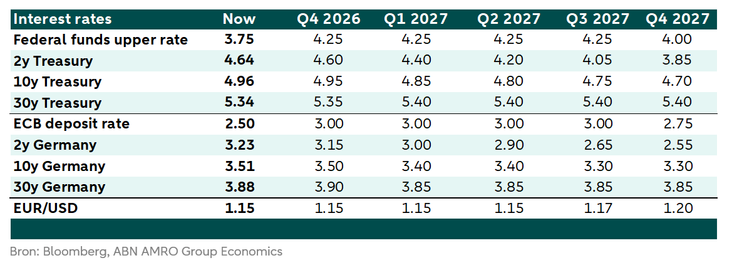
Het hogere pad voor de beleidsrentes van centrale banken heeft ons er ook toe gebracht de ramingen voor de obligatierentes te verhogen. Ten opzichte van de huidige niveaus verwachten we op korte termijn nog enige opwaartse druk, omdat centrale banken de rente naar verwachting vóór eind 2026 met in totaal 50 basispunten verhogen. In de rest van onze ramingsperiode dalen de rentes echter. De uiteindelijke rentepiek ligt volgens ons lager dan de markt momenteel inprijst, waarna markten tegen het einde van de periode renteverlagingen zullen gaan verdisconteren. Bij langere looptijden wordt het effect van neerwaarts bijgestelde verwachtingen voor renteverhogingen gecompenseerd door hogere termijnpremies. Dit is al langere tijd een belangrijk uitgangspunt van onze visie op de obligatiemarkt. Het structureel grotere obligatieaanbod en de wereldwijde verslechtering van de overheidsfinanciën zijn nog niet volledig in de obligatierentes verwerkt. Daarom verwachten we dat de rentecurves gedurende onze ramingsperiode steiler worden, na mogelijk nog enige afvlakking op korte termijn. Voor de euro verwachten we de komende maanden een zijwaartse beweging tegenover de dollar. Renteverschillen zullen de euro niet langer ondersteunen, nu we — anders dan voorheen — uitgaan van renteverhogingen door de Fed. Tegen het einde van de ramingsperiode zullen beleggers volgens ons steeds meer oog krijgen voor de zwakke Amerikaanse begrotingspositie, de forse externe onevenwichtigheden en een herbeoordeling van de kracht van de Amerikaanse economie. Onze herziene ramingen staan in de tabel hierboven.