Global Monthly - Laten stijgende rentes de economie ontsporen?

De wereldeconomie heeft een serie van (herhaalde) schokken van zich afgeschud, maar stijgende obligatierentes vormen een nieuwe uitdaging. De obligatiemarkten prijzen vooral een hogere neutrale rente in, terwijl begrotingszorgen de rentestijgingen in Frankrijk, België en het VK versterken. Hogere rentes kunnen de economische expansie afremmen, maar zullen op zichzelf de Amerikaanse economie of die van de eurozone waarschijnlijk niet laten ontsporen. De gevolgen voor de groei zullen groter zijn in economieën met kwetsbare overheidsfinanciën. Frankrijk staat daarbij voor de dubbele uitdaging van begrotingsconsolidatie en sterkere rentestijgingen. Financiële markten overschatten mogelijk hoelang de beleidsrentes hoog zullen blijven, waardoor we ruimte zien voor een daling van de obligatierentes volgend jaar. Regionale updates: Stijgende marktrentes temperen het tempo van ECB-renteverhogingen in de eurozone. Na een sterk eerste half jaar verhogen we onze groeiraming voor dit jaar voor Nederland. In de VS vermindert de minder breed gedragen inflatie de noodzaak voor de Fed om de rente te verhogen. In China verbetert het groeimomentum weer iets, mede dankzij gerichte begrotingssteun.
De wereldeconomie verslaat tot nog toe alle uitdagers
De wereldeconomie is dit jaar robuust gebleven, ondanks een reeks schokken. De consensusramingen voor de economische groei zijn de afgelopen maanden naar boven bijgesteld, doordat economische cijfers aanhoudend positief hebben verrast. Dit weerspiegelt een combinatie van schokken die niet groot genoeg waren om de economie te doen ontsporen, de wendbaarheid die verschillende sectoren hebben getoond bij het aanpassen aan nieuwe omstandigheden en de krachtige steun van diverse structurele investeringscycli, niet in de laatste plaats op het gebied van AI (zie hier en hier). Het doet denken aan een sterke man op een dorpsplein die alle uitdagers uitdaagt en vervolgens verslaat, terwijl de dorpelingen zich juichend om hem heen verzamelen. De markten zijn in ieder geval blijven juichen, aangezien de winstverwachtingen voor bedrijven verder naar boven zijn bijgesteld. Blijkbaar krijgt niemand deze man tegen de grond. Maar misschien is er nu een nieuwe uitdager, een nieuw risico. De nieuwste potentiële schok waarmee de wereldeconomie wordt geconfronteerd, is de recente sterke stijging van de rentes op staatsobligaties, waarbij de opwaartse beweging die eerder dit jaar begon, is versneld. Dit roept de vraag op of de uitverkoop op de obligatiemarkt nu een reële bedreiging vormt voor de economische expansie, of dat de stijging juist het gevolg is van die expansie.
Stijgende obligatierendementen weerspiegelen veranderende verwachtingen voor r*
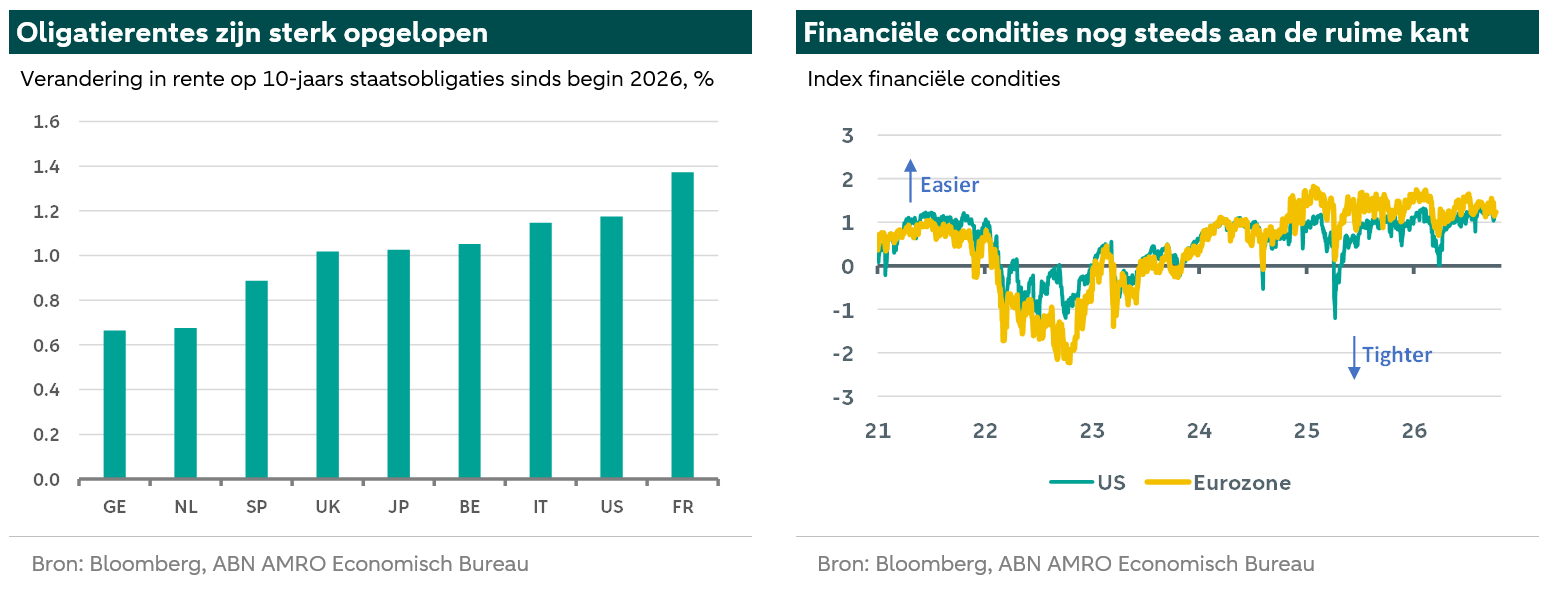
De stijging van de rendementen op staatsobligaties sinds het begin van het jaar doet zich voor in alle ontwikkelde economieën. De omvang verschilt echter. Voor de tienjaarsrente varieert de stijging van 140 basispunten in Frankrijk en 120 basispunten in de VS tot slechts circa 70 basispunten in Duitsland. Onze modelramingen wijzen erop dat ongeveer 90% van de verandering in de Duitse en Amerikaanse obligatierentes het gevolg is van veranderde verwachtingen voor het monetaire beleid; het restant komt voort uit relatief bescheiden stijgingen van de termijnpremies. Daarnaast zijn de inflatieverwachtingen vrij stabiel gebleven. Dit suggereert dat de markten mogelijk opnieuw beoordelen op welk niveau de reële rente zich de komende jaren zal stabiliseren.
Begrotingsrisico’s zijn in sommige gevallen belangrijk
Daarnaast zijn de termijnpremies sterker gestegen in landen met begrotingsproblemen (met uitzondering van de VS), met geraamde stijgingen in het VK (circa 30 basispunten), België, Italië en Japan (circa 50 basispunten) en vooral Frankrijk (circa 80 basispunten). Het basisverhaal lijkt dus te zijn dat markten vooral opnieuw beoordelen waar de reële neutrale of evenwichtsrente ligt (ook bekend als r*), terwijl we voor sommige landen ook zien dat begrotingsrisico’s en soms politieke onzekerheid worden ingeprijsd. In de Amerikaanse tienjaarsrente zien we weinig inprijzing van begrotingsproblemen en een toenemend aanbod van obligaties; aan het lange einde van de curve ligt dit echter geheel anders. De termijnpremie op dertigjaarsobligaties is sinds het begin van het jaar met circa 50 basispunten gestegen en bevindt zich nu op het hoogste niveau in meer dan twintig jaar. Zelfs de status van reservemunt betekent dus niet dat obligaties volledig immuun zijn in een situatie van sterk toenemend obligatieaanbod. Daarnaast is het obligatieaanbod van hyperscalers een belangrijke nieuwe factor geworden die concurreert met Amerikaanse staatsobligaties, vooral aan het langere einde van de curve.
De impact van hogere rentes is mogelijk kleiner dan voorheen
Welke invloed zullen de stijgende rentes hebben op de economische groei? De stijging van de rentes weerspiegelt vooral een verschuiving in de verwachtingen voor het monetaire beleid. Een manier om een beeld te krijgen van de omvang van de waarschijnlijke impact, is daarom te kijken naar modelramingen van het effect van een beleidsrenteverhoging met 100 basispunten op de economische groei. Ramingen van de Fed wijzen erop dat een verhoging van de federal funds rate met 100 basispunten de economische groei na 18 maanden met ongeveer 0,4-0,5 procentpunt verlaagt (zie en ). De verschillende modellen die de ECB gebruikt, laten na ongeveer twee jaar effecten op de economische groei zien die uiteenlopen van 0,3 tot 1,25 procentpunt (zie ). De impact van de renteverhogingscyclus van de ECB, die in 2022 begon, suggereert echter dat het effect op de economie aan de onderkant van die bandbreedte lag, wat beter aansluit bij de ramingen van de Fed voor de Amerikaanse economie. Een effect van 0,5 procentpunt op de economische groei over een periode van één à twee jaar zou de Amerikaanse economie of die van de eurozone niet doen ontsporen.
Hogere rendementen weerspiegelen deels optimisme over de economie
Daarnaast wijst de huidige context eveneens op een relatief beperkte impact. Ten eerste weerspiegelt de stijging van de reële rente optimisme over de economie: zij is een reactie op betere groeicijfers dan eerder verwacht. Ten tweede hebben hogere rentes, mede hierdoor, geen significante invloed gehad op risicovolle activa, waardoor de algemene financiële condities in de economie ruim zijn gebleven. Wat onze economische ramingen betreft, denken wij dat de financiële markten mogelijk een hogere en langduriger rentepiek inprijzen dan zich waarschijnlijk zal voordoen. Daarom verwachten wij dat de obligatierentes volgend jaar weer zullen dalen, wat de gevolgen van de huidige stijging voor onze eigen groeiramingen verder beperkt. Al met al zullen hogere rentes de groei echter enigszins afremmen. Dit kwam tot uiting in de neerwaartse bijstellingen van onze groeiramingen in onze actualisatie van vorige maand (zie hier).
Impact waarschijnlijk negatiever voor Les Misérables
Zoals hierboven besproken, houdt de stijging van de rentes in sommige landen natuurlijk veel meer in dan een opwaartse aanpassing van de reële rente vanwege de veerkracht van de economie. In een aantal economieën zijn de rentes sterker gestegen dan op grond van dat effect valt te verklaren, met name in Frankrijk (maar ook in Italië, Japan, België en het VK). Hun rendementen zijn vanwege begrotingsrisico’s eveneens sterker gestegen dan die van andere landen. Daarom ligt het voor de hand dat de gevolgen voor de groei in deze economieën ook groter zullen zijn dan gemiddeld. Daarnaast zullen stijgende rentelasten bestaande kwetsbaarheden vergroten, wat deze overheden mogelijk tot verdere begrotingsconsolidatie dwingt. Bezuinigingen kunnen de zorgen op de markt vervolgens verminderen, maar zouden de economische groei ook extra afremmen. Frankrijk is hiervan een belangrijk voorbeeld: de minderheidsregering heeft een begrotingsinspanning van EUR 54 miljard (1,7% van het bbp) aangekondigd, met als doel het tekort in 2027 te beperken tot 5% van het bbp. De begrotingsconsolidatie zal waarschijnlijk aanzienlijk worden afgezwakt, maar wij verwachten wel dat er dit jaar in enige vorm een begroting voor 2027 wordt doorgedrukt, wat de groei waarschijnlijk zal afremmen. Nu de rentelasten blijven oplopen, moet de Franse regering hard lopen om dat effect te compenseren (zie onze recente publicatie over Frankrijk hier).