Eurozone - Stijgende obligatierentes temperen het tempo van de renteverhogingen door de ECB

De PMI’s van september wijzen op een sterk groeimomentum, al houdt die waarschijnlijk niet aan. De Spaanse verkiezingen hebben op korte termijn weinig effect; een strenger immigratiebeleid kan op middellange termijn de groei drukken. Stijgende (Franse) obligatierentes temperen het tempo, maar we verwachten nog altijd twee renteverhogingen van de ECB.

Adrian Quinn
Economist Intern
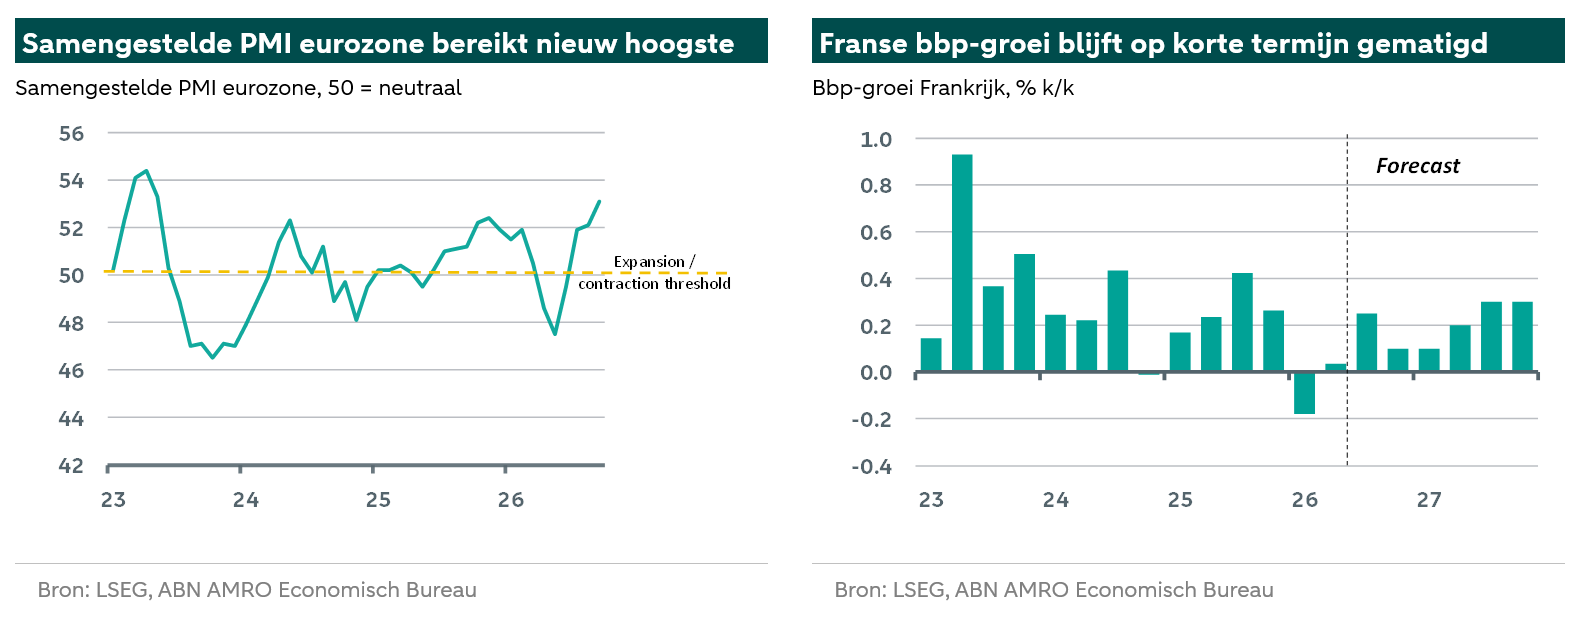
Ondanks dat we niet verwachten dat energieprijzen op korte termijn normaliseren, denken we wel dat de groei in de eurozone richting het vierde kwartaal veerkrachtig blijft. De onderliggende groei (exclusief Ierland) komt daarbij uit op ongeveer 0,2% k/k. We benadrukken de ‘onderliggende’ groei, omdat Ierland het totale bbp-cijfer sterk blijft vertekenen. De bbp-groei in het tweede kwartaal is namelijk fors naar boven bijgesteld, van 0,4% naar 0,6% k/k. Dit komt volledig doordat de groei in Ierland is herzien van 3,9% naar 10,2%. Ook de voorlopige PMI’s voor september passen bij veerkrachtige groei. De samengestelde PMI steeg van 52,0 in augustus naar 53,1 in september, het hoogste cijfer sinds april 2023. De verbetering was breed gedragen: zowel de dienstensector als de industrie won aan kracht. Vooral de dienstensector viel op en bereikte het hoogste cijfer in tien maanden, waarschijnlijk dankzij IT-diensten die verband houden met AI-gerelateerde investeringen. We betwijfelen of deze dynamiek aanhoudt, maar alleen al het cijfer voor september past bij een onderliggende bbp-groei in de eurozone van ongeveer 0,4% per kwartaal – ruim boven de 0,2% die we voor het derde en vierde kwartaal verwachten. Tot nu toe hebben de inflatiedruk en hogere obligatierentes slechts beperkte gevolgen gehad voor de bedrijvigheid in de eurozone. Toch verwachten we dat een combinatie van langdurig hoge energieprijzen en verdere verkrapping door de ECB de groei in 2027 zal drukken. Daarom hebben we onze kwartaalprognose voor de groei in de tweede helft van 2027 verlaagd van 0,4% naar 0,3% k/k.
Op landenniveau blijven de prestaties uiteenlopen. De meeste grote economieën in de eurozone blijven veerkrachtig, maar Frankrijk blijft achter. Het land balanceerde in de eerste helft van 2026 op de rand van een recessie en voor het derde en vierde kwartaal wordt slechts een bescheiden herstel verwacht. De groei in Frankrijk blijft naar verwachting ruim onder de trend. Politieke onzekerheid, begrotingsconsolidatie en krappere financiële condities drukken op de bedrijvigheid. Spanje laat daarentegen nog altijd een van de sterkste groeicijfers in de eurozone zien. Voor 2026 wordt een groei van 2,7% verwacht. Vervroegde verkiezingen zullen deze dynamiek waarschijnlijk niet schaden, al leidt het aflopen van de Faciliteit voor Herstel en Veerkracht van de EU (RRF) naar verwachting tot een lagere groei in 2027. Wat de verkiezingen betreft, wijzen peilingen op een nederlaag voor Sánchez bij de verkiezingen van 29 november en op een alliantie tussen het politieke midden en radicaal-rechts in Spanje. We verwachten dat de macro-economische gevolgen van de verkiezingen beperkt blijven. Een rechtse coalitieregering kan echter wel leiden tot een strenger immigratiebeleid, wat op middellange termijn de groei enigszins kan drukken.
Stijgende rentes en beperkte doorwerking van inflatie leiden tot geleidelijkere renteverhogingen door de ECB
We hebben onlangs onze visie op de ECB aangepast en twee extra renteverhogingen aan onze prognose toegevoegd. De havikachtige voorspellingen tijdens de vergadering van de Raad van Bestuur in september suggereerden dat de ECB van plan was de rente in oktober en december achtereenvolgens te verhogen. Sindsdien wijzen krappere financiële condities – vooral in Frankrijk, maar breder ook via hogere obligatierentes – en beperkte aanwijzingen voor tweederonde-effecten van de inflatie erop dat de ECB vasthoudt aan één renteverhoging per kwartaal. De marktverwachting voor een renteverhoging in oktober is inderdaad fors afgenomen: van 19 basispunten direct na de vergadering van de Raad van Bestuur in september tot slechts 3 basispunten op het moment van publicatie. Aangezien leden van de Raad van Bestuur hier nauwelijks tegenin zijn gegaan en Philip Lane zich in recente uitspraken uitsprak voor een ‘afgemeten’ reactie op de inflatiegolf, denken we dat de volgende renteverhoging waarschijnlijk in december volgt. De laatste verhoging verwachten we nu in maart.