Global Outlook - Hoe veerkrachtig is de veerkracht?

In deze publicatie presenteren we onze economische vooruitzichten voor het komende jaar en voegen we voor het eerst onze ramingen voor 2028 toe. Ondanks de vele schokken van de afgelopen jaren is de wereldeconomie stevig gegroeid. We leggen uit waarom we verwachten dat de economische groei aanhoudt, al kunnen de groeipaden van de VS en de rest van de wereld opnieuw verder uiteenlopen. Vooral Europa dreigt daarbij achter te blijven. Daarnaast bespreken we een aantal risico’s voor de wereldeconomie die haar uitzonderlijke veerkracht op de proef kunnen stellen.
We voorzien dat de wereldeconomie volgend jaar rond het trendmatige tempo blijft groeien, maar dat de verschillen tussen regio’s toenemen.
Defensie-uitgaven stimuleren de Amerikaanse economie. De afnemende groei-impuls van AI-investeringen zal vooral elders in de wereld merkbaar zijn.
Europa blijft achter, met groei onder het trendmatige tempo door een krapper begrotingsbeleid, hogere rentes en politieke onzekerheid.
Veerkracht is geen vanzelfsprekendheid: tot dusver waren de schokken niet groot genoeg om de wereldeconomie te ontregelen, maar een ineenstorting van de AI-boom zou dat waarschijnlijk wel doen.
Regionale vooruitzichten: de economie van de eurozone is veerkrachtig, maar niet ongeschonden. Voor 2027 rekenen we op een lagere groei door een krapper begrotingsbeleid en een restrictiever monetair beleid.
Ook in Nederland vertraagt de groei, ondanks de aanhoudend sterke export.
Het herstel van de Duitse economie zet door, maar blijft gedreven door het begrotingsbeleid.
In de VS verschuift de investeringsimpuls van AI naar defensie.
Investeringen ondersteunen de groei in China, maar de economische onevenwichtigheden zijn toegenomen.
Veerkracht is het woord van het moment
Veerkracht is zonder twijfel het woord dat de wereldeconomie typeert, niet alleen in 2026, maar ook in de afgelopen jaren. Tijdens de recente jaarvergaderingen van de Wereldbank en het IMF was het onmiskenbaar het meest gebruikte woord (zie hier). De algemene verwachting is dat het ook 2027 zal kenmerken. Wie de schokken van de afgelopen tijd op een rij zet - van energieschokken en invoerheffingen tot bredere geopolitieke onzekerheid, zorgen over de overheidsfinanciën en stijgende rentes - kan niet anders dan zich verbazen over de relatief gunstige economische uitkomsten.
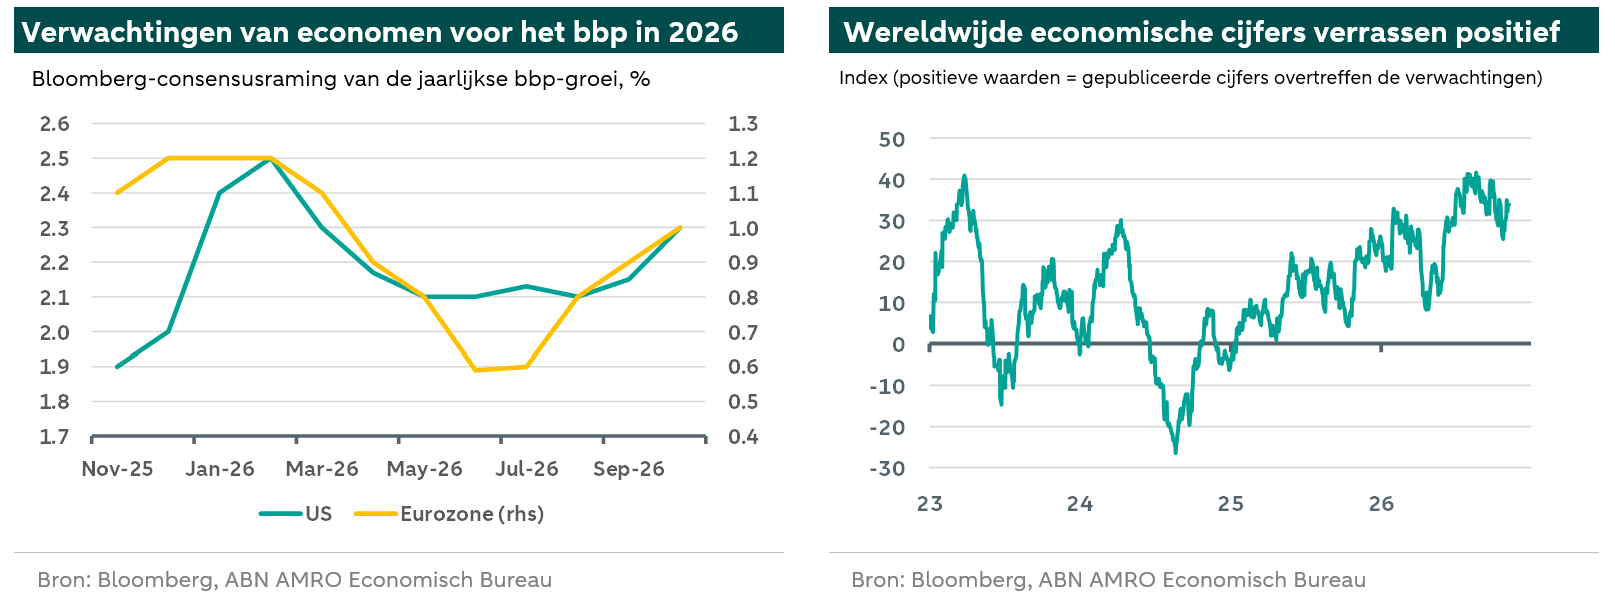
Het IMF wijst erop dat zijn ramingen voor de wereldeconomie de mondiale groei drie jaar op rij hebben onderschat, ondanks de negatieve schokken. Daarvóór leidden schokken doorgaans juist tot een overschatting van de groei. Ook andere economen hebben hun groeiramingen de afgelopen maanden veelal naar boven bijgesteld. Na de neerwaartse bijstellingen bij het uitbreken van de oorlog verrasten de economische cijfers namelijk positief. Tegelijkertijd verhoogden hun collega’s die aandelen analyseren hun verwachtingen voor de bedrijfswinsten. Wat is er aan de hand? Is de wereldeconomie inmiddels bestand tegen elke schok? Helaas is het korte antwoord: nee.
Hoewel de economie zich de afgelopen jaren opvallend goed aan veranderende omstandigheden heeft weten aan te passen, waren twee andere — mogelijk meer tijdelijke — factoren belangrijker. Ten eerste bleken de schokken uiteindelijk relatief gematigd van omvang, ook als ze aanvankelijk soms enorm groot leken. Neem de energieprijsschok van dit jaar. Om redenen die we eerder uitgebreid hebben besproken (zie hier), was deze vanuit historisch perspectief niet bijzonder groot, ondanks alle waarschuwingen voor een naderende energiecrisis. Dat biedt echter geen garantie dat grotere schokken uitblijven, zoals we hieronder bespreken.
Ten tweede vonden deze schokken plaats tegen de achtergrond van drie structurele investeringsgolven - in AI, defensie en schone energie - die de mondiale groei hebben ondersteund. Ook hier zijn recent twijfels gerezen, vooral over hoelang de sterke groei van de AI-investeringen kan aanhouden. Intussen bleven het begrotingsbeleid, de financiële condities en de gezonde balansen van de private sector de economie over het algemeen ondersteunen. Stijgende aandelenkoersen vergrootten het vermogen van huishoudens en daarmee de consumptieve vraag, vooral in de VS. Per saldo werden negatieve schokken dus gecompenseerd door positieve impulsen.
Aanhoudende groei, gesteund door een investeringssupercyclus
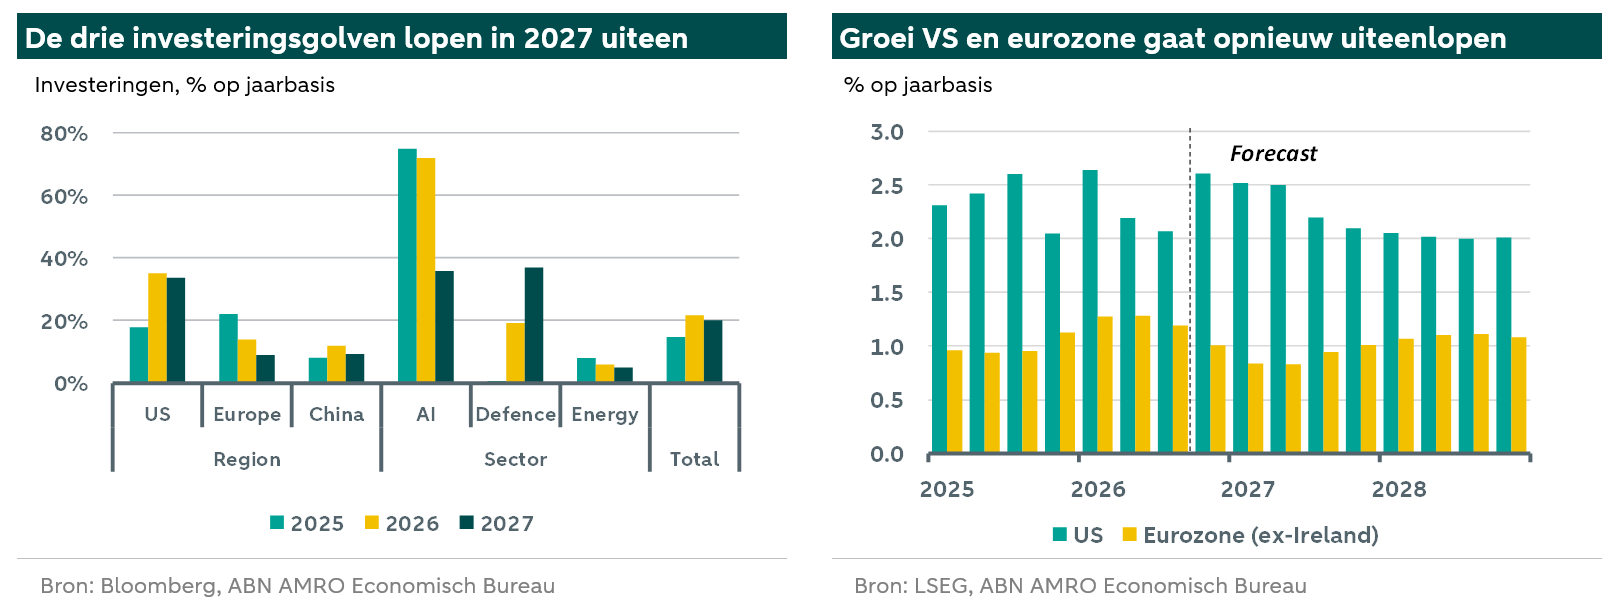
In ons basisscenario blijft de wereldeconomie volgend jaar rond het trendmatige tempo groeien, maar lopen de groeipaden tussen regio’s verder uiteen. Laten we eerst naar het grotere geheel kijken. We verwachten dat de mondiale investeringscyclus nog geruime tijd aanhoudt (zie onze recente analyse hier). De investeringen in AI, defensie en schone energie bedroegen dit jaar in de VS, China en de eurozone samen naar schatting USD 3,5 biljoen, oftewel ongeveer 4,5% van hun gezamenlijke bbp. De gezamenlijke groei-impuls voor deze economieën bedroeg 0,9% van het bbp. Volgend jaar verwachten we een vergelijkbare impuls. We ramen dat de AI-investeringen in deze economieën volgend jaar samen oplopen tot USD 1,3 biljoen. Hoewel dit een forse vertraging van de groei inhoudt, van ongeveer 70% naar 35% op jaarbasis, zorgt de hogere uitgangsbasis ervoor dat de impuls voor de wereldeconomie niet al te sterk afneemt. Daarnaast verwachten we dat hogere defensie-investeringen deze afzwakking compenseren, vooral dankzij de VS. De militaire operaties in Iran hebben daar de noodzaak vergroot om materieel en munitie op korte termijn aan te vullen.
Sneller wegebben van de energieschok kan de groei extra stimuleren
Een tweede steunpilaar is onze verwachting dat de energieprijzen in de loop van volgend jaar dalen. Na de Amerikaanse verkiezingsuitslag lijkt een snellere normalisering van het energieaanbod nu waarschijnlijker. Vóór de verkiezingen vreesden we dat president Trump zijn toespelingen op een hernieuwde escalatie van het conflict in Iran zou waarmaken. Sindsdien heeft de bredere omslag binnen de Republikeinse partij tegen het conflict ons verrast. Als opperbevelhebber heeft Trump nog steeds de bevoegdheid om het conflict opnieuw te laten escaleren. Maar Republikeinen hebben nu een electorale prikkel om afstand van hem te nemen. Als hij zonder steun van zijn partij opnieuw escaleert, loopt hij daardoor het risico dat sommige senatoren zich bij de Democraten aansluiten en vóór zijn afzetting stemmen. Dit vergroot aanzienlijk de kans op een akkoord dat de Straat van Hormuz eindelijk blijvend kan heropenen en een volledige normalisering van het energieaanbod mogelijk maakt.
Ook in ons voorzichtigere basisscenario, waarin er geen akkoord tussen de VS en Iran komt, herstelt het olieaanbod uit het Midden-Oosten geleidelijk en komt nieuwe LNG-capaciteit buiten Qatar beschikbaar. Dit zou de inflatie in de loop van volgend jaar scherp moeten doen dalen. Dat ondersteunt de wereldeconomie op twee manieren. Ten eerste helpt het de besteedbare inkomens van huishoudens volgend jaar te herstellen. Ten tweede houdt het, samen met gematigde tweederonde-effecten, de renteverhogingen van centrale banken beperkt. Uiteindelijk ontstaat hierdoor tegen eind 2027 ruimte voor renteverlagingen. Omdat financiële markten momenteel rekenen op een scenario waarin de rente langer hoog blijft, zullen ook de obligatierentes dalen. Aan het lange einde van de rentecurve blijft die daling echter beperkt doordat het toenemende obligatieaanbod de termijnpremies opdrijft.
De VS en de rest van de wereld groeien verder uit elkaar
De VS zullen juist profiteren van de verschuiving in de investeringsgroei van AI naar defensie. De directe impuls van AI-investeringen komt namelijk niet noodzakelijk volledig terecht in het land waar de uitgaven worden gedaan, omdat deze investeringen doorgaans veel invoer vereisen. De landen waar de apparatuur wordt geproduceerd, profiteren minstens zo sterk. Volgens het IMF nemen Taiwan en Korea bijvoorbeeld 62 procent van de nettohandel in AI-gerelateerde computerhardware voor hun rekening. Ook Maleisië, Mexico en Nederland zijn belangrijke netto-exporteurs. Tegelijkertijd zijn de VS en China goed voor meer dan 75 procent van de netto-invoer van AI-gerelateerde computerhardware. Dit verklaart, samen met stijgende prijzen, waarom ongeveer de helft van de groei van de wereldhandel in waarde verband hield met AI-hardware. Defensie-uitgaven komen daarentegen vrijwel volledig in de binnenlandse economie terecht. Het netto-effect van deze verschuiving op de Amerikaanse groei kan dus positief zijn. De kleinere impuls van AI-investeringen kan juist leiden tot een wat lagere groei in de belangrijkste economieën die AI-hardware produceren, en tot een tragere groei van de wereldhandel. In China zal aanhoudende gerichte beleidssteun naar verwachting de gevolgen van de zwakkere handel volgend jaar compenseren. Daarom verwachten we dat de economische groei daar dicht bij het tempo van vorig jaar blijft.
Europa blijft achter
Hoewel de economie van de eurozone naar verwachting blijft groeien, zal het tempo tamelijk mager zijn en gemiddeld onder het trendmatige niveau liggen. Ten eerste zal het begrotingsbeleid de groei waarschijnlijk niet langer ondersteunen, maar juist afremmen. De Duitse begrotingsimpuls neemt af, Europese fondsen die vooral projecten in Zuid-Europa hebben ondersteund raken uitgeput, en landen met kwetsbare overheidsfinanciën, zoals Frankrijk, gaan bezuinigen. Dit komt deels tot uiting in de afzwakking van de drie investeringsgolven in Europa. Duitsland blijft zijn defensie-uitgaven weliswaar opvoeren, maar de sterke afhankelijkheid van invoer en de beperkte begrotingsruimte elders temperen de groei-impuls. Ten tweede zijn de rentes in de eurozone iets sterker gestegen dan in de VS. De lange rentes zijn nog wat meer opgelopen door begrotingsrisico’s en politieke onzekerheid. Omdat financiering in de eurozone sterker op banken leunt dan op kapitaalmarkten, hebben renteverhogingen meer invloed op de financieringsvoorwaarden voor bedrijven en huishoudens. De achterblijvende Europese groei, samen met aanhoudende risico’s rond staatsschulden en politieke onzekerheid in Frankrijk en elders (zie hieronder), zal de euro volgend jaar naar verwachting op het huidige relatief lage niveau tegenover de dollar houden.
‘Licence to shock’
Hoewel we in ons basisscenario uitgaan van aanhoudende groei, zijn er donkere wolken aan de horizon die schokken kunnen veroorzaken die groot genoeg zijn om de wereldeconomie te ontregelen. De belangrijkste risico’s die we kunnen aanwijzen zijn 1) een AI-crash en 2) escalerende zorgen over de staatsschuld in Frankrijk of elders. Hieronder bespreken we deze uitgebreider. Daarnaast heeft het afgelopen jaar ons geleerd dat er ook risico’s zijn waarvan we het bestaan nog niet kennen, vooral op geopolitiek gebied. Rond deze tijd vorig jaar zagen we een conflict in Iran niet als een waarschijnlijke economische schok. En hoewel de inspanningen om de oorlog tussen Rusland en Oekraïne te beëindigen recent zijn opgevoerd, gaat er nauwelijks een dag voorbij zonder nieuws over hybride oorlogsvoering in Europa en het risico dat het conflict escaleert tot een confrontatie met de NAVO. Op handelsgebied gaan we er in ons basisscenario (zie hier) van uit dat de EU en China hun meningsverschillen op een veel minder explosieve manier oplossen dan de VS en China hebben gedaan. Een ernstigere escalatie van de handelsspanningen kunnen we echter niet uitsluiten.
De AI-boom leeft nog even door
De zorgen van beleggers over een mogelijke ineenstorting van de AI-boom zijn de afgelopen maanden toegenomen. Aanvankelijk draaide het vooral om de vraag of de inkomsten de enorme investeringen in rekencapaciteit konden rechtvaardigen. Daarna verschoof de aandacht naar de financiering van die investeringen. De verkoopgolf in datacenterobligaties werd daarbij gezien als een vroeg waarschuwingssignaal. De overtuigende overwinning van de Democraten bij de tussentijdse verkiezingen heeft hier recent een politieke dimensie aan toegevoegd: het risico op strengere beperkingen voor datacenters en de ontwikkeling van de meest geavanceerde AI is toegenomen. Investeringen kunnen echter verschuiven naar staten met een gunstiger beleid of mogelijk naar federaal grondgebied. Bovendien behoudt Donald Trump zijn vetorecht over federale AI-wetgeving. De verkiezingsuitslag kan de uitbouw van AI dus vertragen, maar zal de investeringsgolf waarschijnlijk niet tot stilstand brengen.
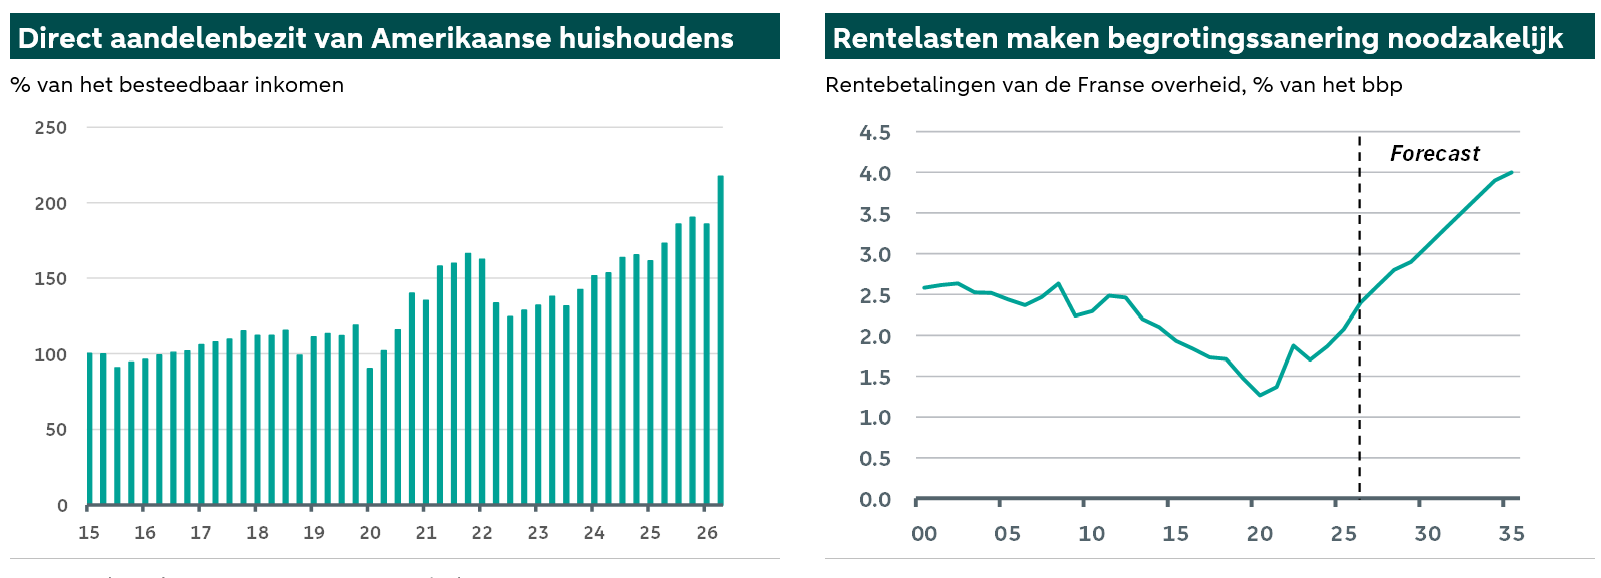
Een ineenstorting van de AI-boom zou de wereldeconomie niettemin hard raken. Door de enorme omvang van de AI-investeringen is er veel ruimte voor een terugval. Tegelijkertijd zouden dalende aandelenkoersen en oplopende kredietopslagen de financiële condities verkrappen en het vermogen van huishoudens aantasten. Een recente studie van de Fed (zie ) schat dat zelfs een koersdaling van 25% de consumptieve bestedingen kan doen krimpen, omdat huishoudens tegenwoordig veel grotere aandelenportefeuilles bezitten. Dit is dus een schok die de veerkracht van de wereldeconomie serieus op de proef kan stellen.
Maar is dit de grote klap, of slechts een oefening? Wij blijven van mening dat de AI-boom nog even voortduurt (zie onze analyse hier voor meer details). Op enig moment ligt een correctie voor de hand: inkomsten en productiviteitswinsten moeten de spectaculaire investeringsuitgaven uiteindelijk rechtvaardigen. Voorlopig blijven de fundamentele factoren echter gunstig. De inkomsten groeien sterk, de vraag naar rekencapaciteit blijft groter dan het aanbod en de huurprijzen van GPU’s lopen nog steeds op. Ook de waarderingen liggen ver onder de extreme niveaus van vóór het uiteenspatten van de ICT-bubbel. De investeringsgolf gaat mogelijk een uitdagender fase in, maar volgens ons is zij nog niet voorbij.
‘From France with Risk’
Frankrijk is een andere mogelijke bron van een grotere schok, al gaan we in ons basisscenario uit van doormodderen in plaats van een crisis. De ontwikkeling van de Franse overheidsfinanciën is zorgwekkend, maar we verwachten dat een afgezwakte begroting voor 2027 wordt aangenomen. Zelfs een presidentschap van Marine Le Pen hoeft geen crisis te veroorzaken. Marktdruk, de beperkingen van het ambt en - in ons basisscenario - het ontbreken van een meerderheid voor Rassemblement National (RN) in de Nationale Vergadering zullen naar verwachting enige ‘Meloni-isering’ in de hand werken. Het extreme risico is dat deze remmen niet werken. Een RN-meerderheid zou ertoe kunnen leiden dat een verslechtering van de begrotingsdiscipline en een confrontatie met Europa elkaar versterken. Als stijgende rentes tot verzet in plaats van matiging leiden, kan de druk op banken, groei en overheidsfinanciën uitmonden in een vicieuze cirkel. Uiteindelijk zouden beleggers dan het risico van omzetting naar een andere munt gaan inprijzen. Frankrijk hoeft niet daadwerkelijk voor een Frexit te kiezen om dit destabiliserend te maken. Het volstaat dat markten dit niet langer als ondenkbaar beschouwen (zie hier voor meer informatie).
Frankrijk is niet de enige bron van begrotingsrisico’s. België bevindt zich in een vergelijkbaar moeilijke begrotingssituatie, terwijl Italië risico’s loopt rond de parlementsverkiezingen van volgend jaar. Premier Meloni moet mogelijk steunen op Futuro Nazionale, een coalitiepartner die verder naar rechts staat, om haar meerderheid te behouden. Dat kan de Italiaanse naleving van de Europese begrotingsregels op de proef stellen. Bovendien heeft onrust op obligatiemarkten de neiging zich zonder onderscheid te verspreiden zodra zij eenmaal op gang komt. Zoals het IMF in zijn laatste Fiscal Monitor waarschuwde: ‘De gevolgen van gebrekkige begrotingsdiscipline houden niet op bij de grens.’ Het risico is dus niet alleen dat de onrust in één land escaleert, maar ook dat zij andere landen op grote schaal besmet en een bredere crisis ontketent. Daar zien we nog geen tekenen van. In Europa zou in ieder geval de mogelijke inzet van het TPI van de ECB moeten helpen voorkomen dat zo’n dynamiek ontstaat. Dat betekent echter niet dat obligatiemarkten immuun zijn voor besmetting. Tot slot komen overheden wereldwijd onder begrotingsdruk te staan door de stijgende kosten van hun schulden en zullen zij moeilijke keuzes moeten maken. Zo wordt de huidige uitbreiding van de Europese defensie-uitgaven met schuld gefinancierd. Hoewel dit misschien niet direct een probleem vormt, zal de rekening uiteindelijk moeten worden betaald via lastige keuzes over belastingen en uitgaven. Of markten het nu afdwingen of niet: de begrotingsrekening kan niet eindeloos worden doorgeschoven.
Ter onderbouwing van onze belangrijkste inschattingen hebben we in de aanloop naar deze publicatie de volgende vijf thema’s onderzocht:
De AI-investeringsboom houdt voorlopig stand – 28 oktober 2026 – Rogier Quaedvlieg & Nick Kounis
Leidt China-schok 2.0 tot een handelsoorlog tussen de EU en China? - 3 november 2026 - Arjen van Dijkuizen & Jan-Paul van de Kerke
Eurozone inflatie: Een nieuwe golf, maar geen herhaling van 2022 – 5 november 2026 – Aggie van Huisseling & Bill Diviney
AI and the neutral rate: Live and let rise – 5 november 2026 – Rogier Quaedvlieg & Nick Kounis
We need to talk about France – 6 november 2026 – Bill Diviney
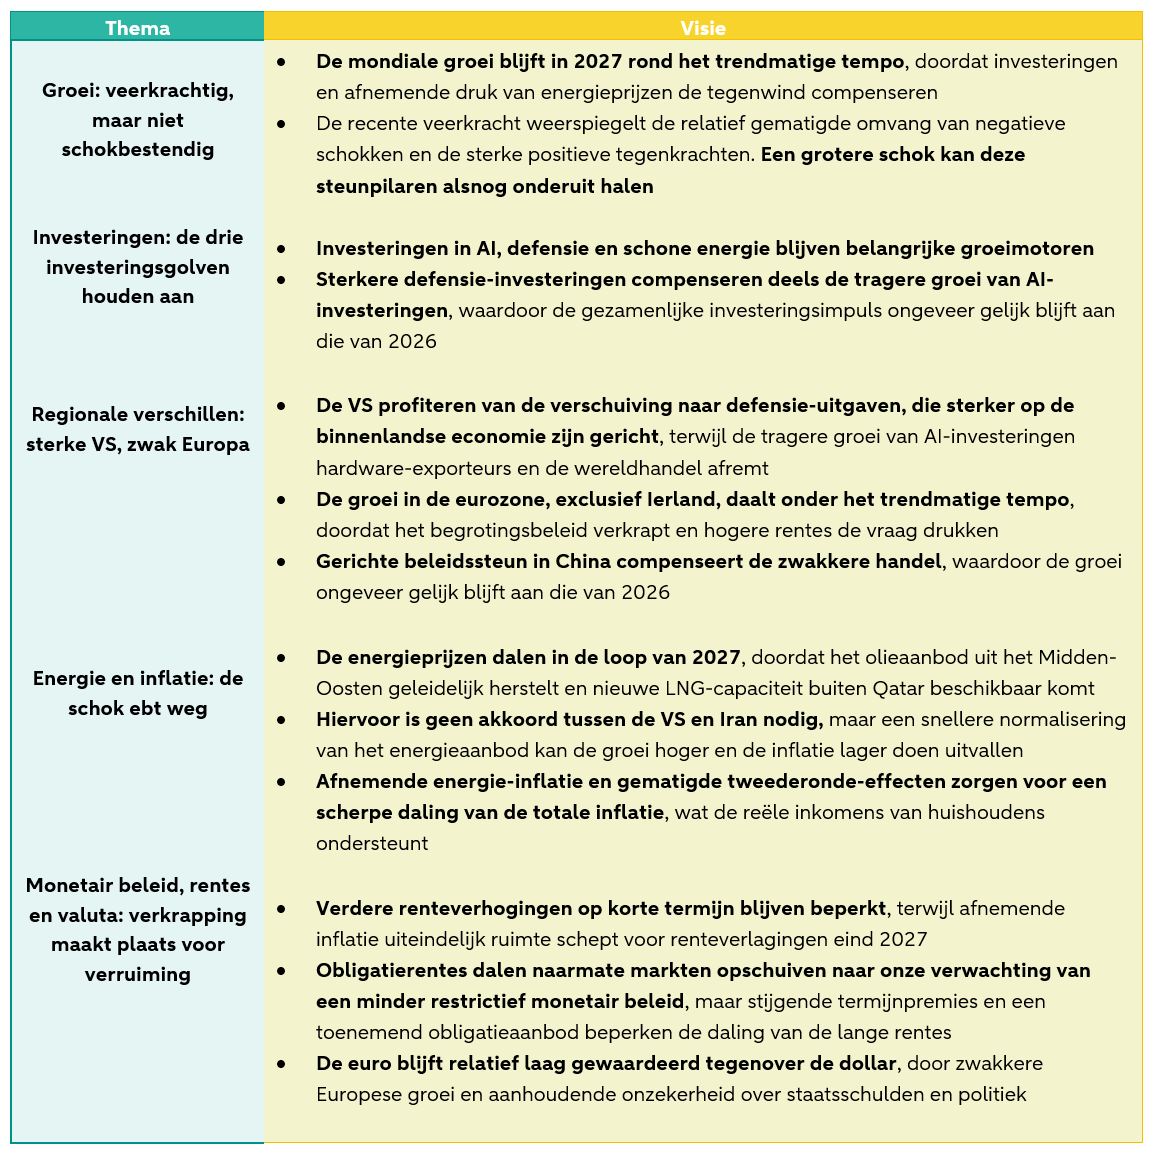
In de onderstaande tabel vatten we onze belangrijkste inschattingen en aannames voor de macro-economische ontwikkelingen en de financiële markten in 2027 samen.