Leidt China-schok 2.0 tot een handelsoorlog tussen de EU en China?

In deze Global Outlook-special, analyseren we China’s opmars in de hightechindustrie en de gevolgen voor de Europese economie en het handelsbeleid van de EU. ‘China-schok 2.0’ is de meest pregnante uitdaging voor Europa’s concurrentiepositie. De EU breidt haar handelsinstrumentarium uit om de uitdagingen en risico’s in verband met China het hoofd te bieden. We zien dat de EU een hardere opstelling kiest en verwachten dat China op gepaste wijze blijft reageren. Gezien de wederzijdse economische belangen verwachten we in ons basisscenario echter niet dat deze spanningen escaleren tot een grootschalige handelsoorlog.
China’s opmars in high-tech industrie beïnvloedt wereldwijde concurrentie en aanbod…
Zoals we eerder hebben uiteengezet (zie bijvoorbeeld hier en hier), is China’s industriebeleid de afgelopen jaren gericht geweest op het opschuiven naar hogere segmenten van hightechwaardeketens en het versterken van de zelfvoorziening in strategische sectoren. Dit heeft duidelijke gevolgen voor mondiale onevenwichtigheden en overcapaciteit en voor de handelspatronen tussen de EU en China. Hierbij spelen verschillende factoren een rol:
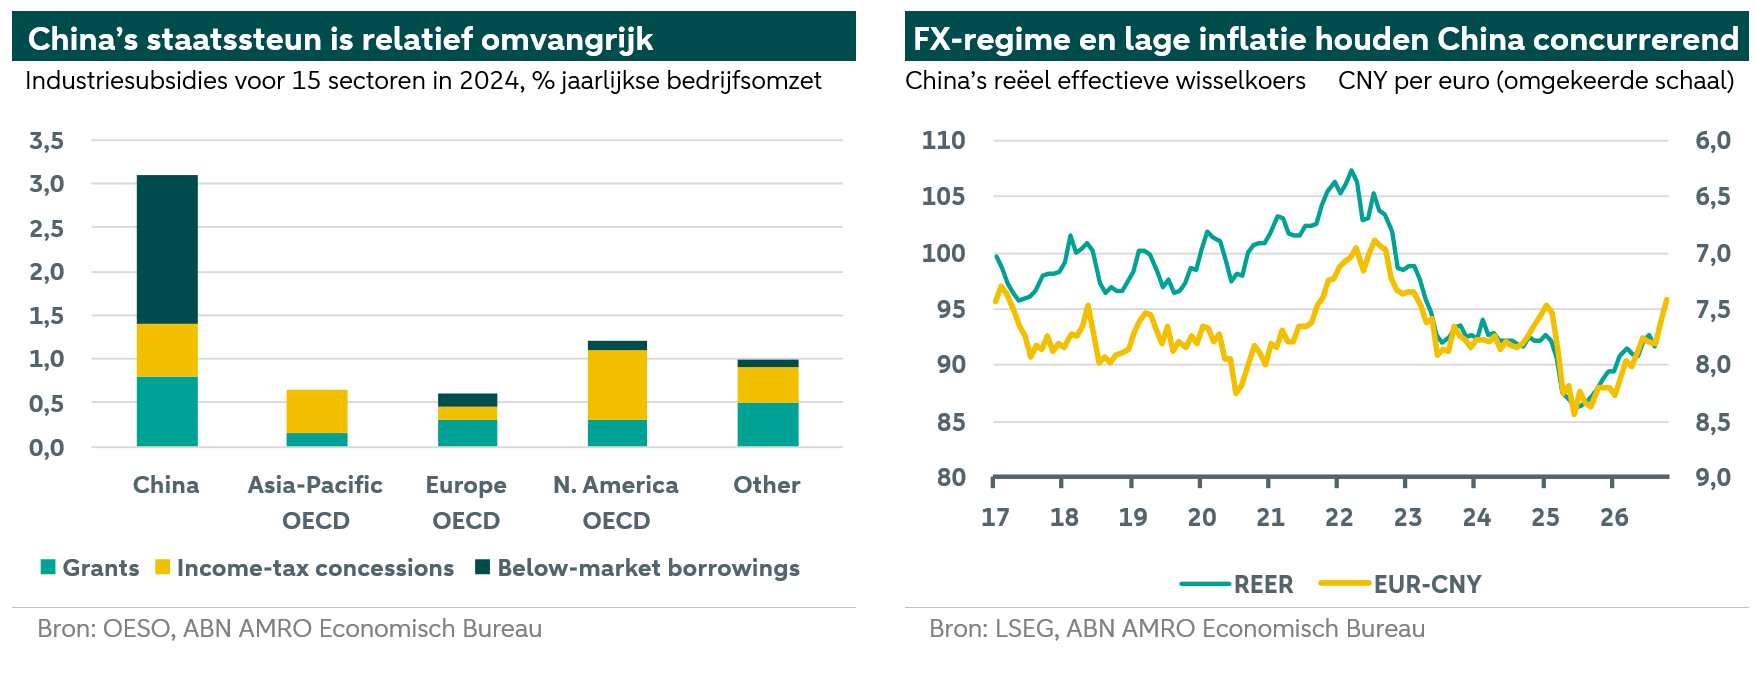
Volgens een recente ontvingen Chinese bedrijven in de periode 2005-2024 drie tot acht keer zoveel staatssteun (subsidies, toelagen en leningen tegen gunstige voorwaarden) als westerse bedrijven. Deze overheidssteun heeft naar verluidt bijgedragen aan een veel sterkere Chinese toename van de mondiale marktaandelen in de periode 2005-2023 dan het mondiale gemiddelde.
China’s beleidsfocus op de (hightech)aanbodzijde gaat hand in hand met brede zwakte aan de vraagzijde, deels veroorzaakt door een langdurige malaise op de vastgoedmarkt. Dit vertaalt zich in een zwakkere invoer, waardoor landen die relatief afhankelijk zijn van de Chinese vraag, zoals Duitsland, kwetsbaar zijn. Toenemende binnenlandse onevenwichtigheden tussen vraag en aanbod (zie hier) en een binnenlands aanbodoverschot leiden tot overtollige productie die beschikbaar is voor de export.
China’s wisselkoersregime houdt de appreciatie van de yuan in toom, ondanks grote overschotten op de handels-balans en de lopende rekening. Volgens een beoordeling van het IMF is de Chinese yuan in reëel effectieve termen 17-25% ondergewaardeerd, al zal deze onderwaardering inmiddels enigszins zijn afgenomen (de yuan is sinds medio 2025 12% gestegen ten opzichte van de euro, zie grafiek). De reële effectieve wisselkoers wordt niet alleen bepaald door nominale wisselkoersontwikkelingen, maar ook door ontwikkelingen in prijzen en lonen. De inflatie in China was de afgelopen jaren veel lager dan in westerse landen, wat de internationale concurrentiepositie versterkt. Dit komt deels doordat China minder is geraakt door opeenvolgende energieschokken en door de eerder genoemde binnenlandse onevenwichtigheden tussen vraag en aanbod.
China’s enorme omvang ten opzichte van andere industriële concurrenten levert niet alleen binnenlandse schaalvoordelen op, maar betekent ook dat binnenlandse onevenwichtigheden tussen vraag en aanbod en overcapaciteit zich vertalen in mondiale onevenwichtigheden.
…met gevolgen voor de handel tussen de EU en China, vooral bij ‘schone’ auto’s
China’s snelle opmars in de hightechindustrie, de binnenlandse overcapaciteit en de daaruit voortvloeiende stroom van relatief goedkope Chinese producten naar de wereldmarkt hebben grote gevolgen voor de handel, vooral voor Europa (de VS hebben hoge invoerheffingen opgelegd op gevoelige producten uit China, zoals elektrische auto’s). De Chinese uitvoer naar de EU is de afgelopen jaren blijven groeien (zie grafiek). Daarentegen is de Chinese invoer uit de EU sinds 2022 gedaald; de krimp bij de invoer uit Duitsland is aanzienlijk sterker dan gemiddeld voor de EU, waarbij vooral de invoer van auto’s is geraakt (zie hieronder). Deze daling van de Chinese invoer van Europese/Duitse producten weerspiegelt ook China’s beleid om afhankelijkheden te verminderen en over te stappen op binnenlands aanbod. Al met al is China’s overschot op de goederenhandelsbalans met de EU sinds 2021 sterk toegenomen en zal het naar verwachting dit jaar opnieuw een record bereiken.
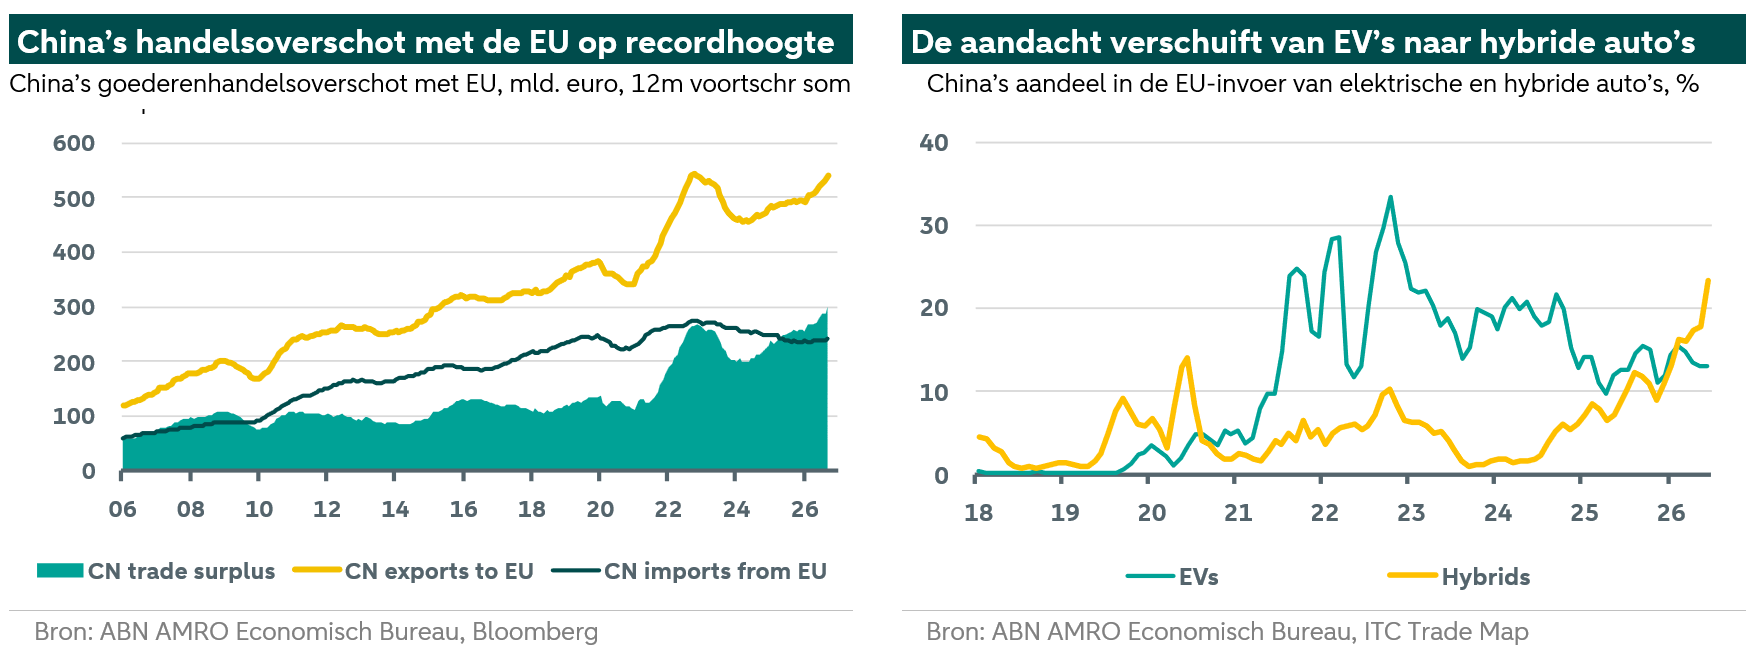
Het meest opvallende en politiek gevoelige voorbeeld van de verschuiving in de handelspatronen tussen China en de EU is zichtbaar in de Europese autosector, die een dubbele klap krijgt. China’s snelle opmars als exporteur van ‘schone auto’s’, zoals elektrische en hybride auto’s, heeft – samen met de dalende Chinese invoer van Europese auto’s – het traditionele handelsoverschot van de EU bij auto’s met China (dat vooral op het conto kwam van Duitsland) omgebogen in een tekort. China’s aandeel in de EU-invoer van elektrische auto’s is in 2021-2023 sterk gestegen (grafiek), maar is de afgelopen jaren gedaald, mede doordat de EU eind 2024 invoerheffingen invoerde. Sinds 2023 stijgt China’s aandeel in de EU-invoer van hybride auto’s sterk. Dit verklaart de recente verschuiving van de aandacht in het Europese beleid naar dit segment (zie hieronder).
China-schok 2.0 is de meest pregnante uitdaging voor Europa’s concurrentiepositie
Wat zijn de macro-economische gevolgen van China’s industriële opmars voor Europa? In de kern gaat het om een afnemende vraag naar Europese producten. Chinese bedrijven hebben marktaandeel gewonnen op de binnenlandse markt, in Europa en op markten in derde landen. Dit vermindert de vraag naar exportproducten uit de eurozone en zet de Europese productie en investeringen onder druk. Tegelijkertijd werkt de goedkopere Chinese invoer inflatieverlagend, doordat zowel consumptiegoederen als intermediaire producten goedkoper worden. Nu de inflatie boven de doelstelling ligt, biedt dit enige verlichting voor consumenten, maar het versterkt ook de toenemende concurrentiedruk op Europese producenten.
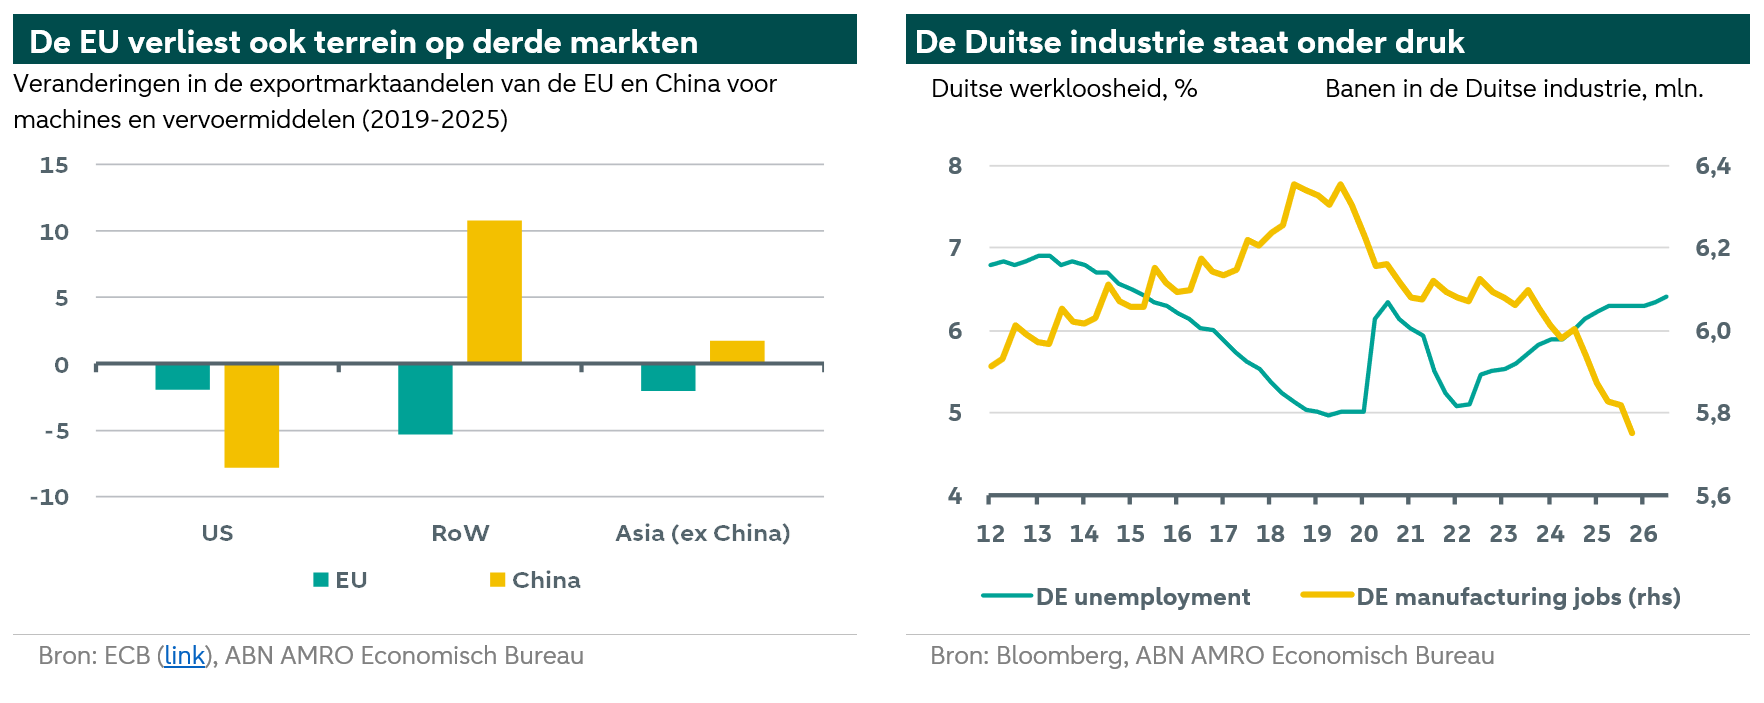
De gevolgen worden steeds zichtbaarder in de samenstelling van de groei in de eurozone, al zijn de effecten niet overal gelijk (zie hieronder). Sterkere Chinese concurrentie drukt de exportgroei en maakt Europese bedrijven terughoudender bij investeringen. De gevolgen voor de arbeidsmarkt zijn tot dusver beperkter gebleven, maar worden zichtbaar in de sectoren die hier het sterkst aan blootstaan. De vraag naar arbeid is de afgelopen jaren inderdaad afgenomen in de industriële subsectoren die het meest blootstaan aan Chinese concurrentie (zie ). Vooruitkijkend verwachten we dat dit in 2027 aanhoudt en leidt tot meer invoer, zwakkere uitvoer en minder investeringen, met als gevolg een negatieve bijdrage van de netto-uitvoer aan het bbp in de eurozone.
Belangrijk is dat China-schok 2.0 niet op zichzelf staat. Europese producenten begonnen aan deze periode nadat opeenvolgende schokken hun concurrentiepositie al hadden verzwakt. Eerst beperkten pandemiegerelateerde verstoringen in toeleveringsketens de productie wereldwijd. Vervolgens dreef de energiecrisis in Europa de kosten van productiemiddelen op, vooral voor energie-intensieve producenten, met name in de Duitse chemische industrie. China’s groeiende aandeel op exportmarkten vormde vervolgens een derde uitdaging. Chinese producenten werden steeds concurrerender in sectoren met een hogere toegevoegde waarde, terwijl Europese producenten zich nog aanpasten aan hogere kosten en verstoorde toeleveringsketens. Het resultaat is een algemene uitholling van de relatieve concurrentiepositie van Europese producenten, in plaats van een op zichzelf staande ‘China-schok’.
Een driedubbele klap voor de concurrentiepositie, met Duitsland in het middelpunt
China-schok 2.0 bereikt Europese producenten via drie kanalen: 1) een dalende Europese uitvoer naar China, door zwakke vraag en importsubstitutie; 2) sterkere Chinese concurrentie op markten in derde landen (buiten de VS); en 3) een stijgende Chinese uitvoer naar Europa zelf. Deze druk treft vooral Duitsland, dat eerder een comparatief voordeel op deze markten had, evenals industriële toeleveranciers zoals Tsjechië en Hongarije. Ter illustratie: de Chinese uitvoer van voertuigen en chemische producten naar de eurozone nam tussen 2019 en 2024 met respectievelijk circa 150% en 140% toe (zie ).
Het relatieve gewicht van deze kanalen verschilt echter per sector. De Duitse autosector is wellicht het duidelijkste voorbeeld van een sector die aan alle drie blootstaat. De Duitse auto-export naar China daalt de afgelopen jaren op jaarbasis, terwijl Duitsland een decennium geleden nog profiteerde van China als exportmarkt. De stijgende Chinese uitvoer naar derde markten en de Europese markt vergroot de druk op Duitse autofabrikanten verder. China-schok 2.0 reikt echter verder dan auto’s. De drie genoemde kanalen spelen ook een rol in de bredere machine- en kapitaalgoederenindustrie, sectoren waarin Duitsland van oudsher comparatieve voordelen had. Voor de chemische industrie ligt het iets anders: de stijgende invoer van Chinese producten in Europa en de dalende EU-uitvoer naar China zijn hier de belangrijkste kanalen. Concurrentie met China op derde markten is minder eenduidig, niet in de laatste plaats omdat de VS de belangrijkste exportmarkt voor Duitse chemische producten blijven. Amerikaanse invoerheffingen vormen niettemin een afzonderlijke bron van onzekerheid.
Europa’s afhankelijkheid van China blijft een strategisch risico voor het handelsbeleid
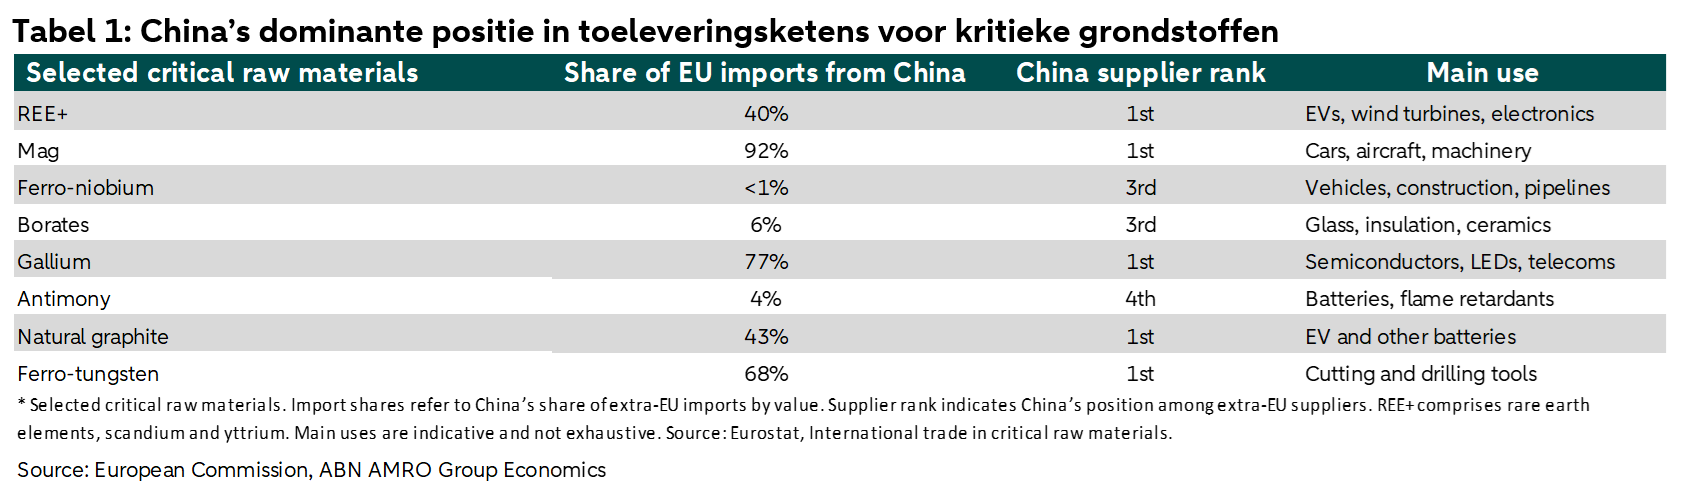
Europa’s blootstelling aan China gaat verder dan exportconcurrentie. China is diep verankerd in Europese toeleveringsketens, zowel als belangrijk productiecentrum als leverancier van kritieke grondstoffen (zie en tabel 1 hieronder), waaronder grondstoffen die essentieel zijn voor de energietransitie. Dit creëert een strategische kwetsbaarheid: maatregelen om de Europese industrie te beschermen kunnen de kosten van productiemiddelen verhogen en toeleveringsketens verstoren, zeker bij Chinese tegenmaatregelen. Deze afhankelijkheden beperken Europa’s speelruimte, waardoor risicobeperking en diversificatie realistischer zijn dan ontkoppeling, vooral op korte termijn.
De EU breidt haar instrumentarium uit
De EU heeft op verschillende manieren gereageerd op de toenemende handelsonevenwichtigheden met China en de grote afhankelijkheid van China voor bepaalde kritieke productiemiddelen. Zonder uitputtend te zijn: op het gebied van handelsonevenwichtigheden besloot de EU eind 2024 invoerheffingen van maximaal 45% (boven op de standaardheffing van 10%) in te voeren op Chinese elektrische auto’s. China reageerde onder meer met invoerheffingen op Europese brandewijn en varkensvlees en startte een onderzoek naar Europese auto’s met grote motoren. In juni 2026 spraken de EU en China af dat er uiterlijk in oktober 2026 ‘tastbare resultaten’ moesten zijn bij het meer in evenwicht brengen van de handel en investeringen van de EU met China. Daaropvolgende gesprekken tussen Brussel en Beijing leidden begin oktober tot een overeenkomst om de EU-invoer van Chinese hybride auto’s te begrenzen (op 350.000 voertuigen per jaar, vanaf 1 december 2026). Ook werden afspraken gemaakt over de toegang van de EU tot Chinese zeldzame aardmetalen en over enkele tariefverlagingen. Een week na dit akkoord vroegen Europese leiders (onder aanvoering van Duitsland en Frankrijk) de Commissie tijdens een speciale top om aanvullende instrumenten te ontwikkelen om de gevolgen van China-schok 2.0 te beheersen. Dit kan ook de afschrikwekkende werking omvatten van een mogelijke ‘volledige blokkade’ onder specifieke omstandigheden. De Commissie zal daarnaast andere handelsgegevens beoordelen om te bepalen of de aanpak voor hybride auto’s ook in andere sectoren kan worden gevolgd. De omslag in de beleidsopstelling van met name Duitsland is opmerkelijk en kan worden gezien als een economische Zeitenwende. In 2024 verzette Berlijn zich tegen EU-invoerheffingen op Chinese elektrische auto’s, omdat Duitsland prioriteit gaf aan de bescherming van zijn exportbelangen en andere belangen in verband met China.
Op het gebied van afhankelijkheden omarmde Brussel in 2023 een strategie van ‘risicobeperking’ (niet ontkoppeling), gericht op het verminderen van afhankelijkheden en risico’s rond gevoelige technologieën (zoals halfgeleiders en AI), toeleveringsketens voor de groene transitie en kritieke grondstoffen. Onderdeel van deze strategie was de invoering van het instrument tegen economische dwang, dat kan worden ingezet wanneer landen buiten de EU economische druk gebruiken om politieke keuzes binnen de EU te beïnvloeden. In 2024 werd de verordening kritieke grondstoffen aangenomen. Deze bepaalt dat in 2030 niet meer dan 65% van het jaarlijkse verbruik van strategische grondstoffen in de EU uit één enkel derde land afkomstig mag zijn. Momenteel werkt de EU aan een diversificatie-instrument (Diversify EU), dat naar verwachting eind 2026 wordt gepresenteerd en strategische afhankelijkheden verder moet verminderen.
Komt er in 2027 een handelsoorlog tussen de EU en China?
Een van de vragen rond onze macro-economische vooruitzichten voor 2027 is of we afstevenen op een ernstig handelsconflict tussen de EU en China. In ons basisscenario verwachten we niet dat de handelsspanningen tussen de EU en China escaleren tot een handelsoorlog. Ja, de Europese toon tegenover China is duidelijk harder geworden, vooral in Berlijn en Parijs. Ja, de EU blijft haar handelsinstrumentarium uitbreiden en de risico’s in verband met China beheersen. En ja, China heeft volop mogelijkheden om tegenmaatregelen te nemen als Beijing vindt dat Brussel te ver gaat (zoals het vorig jaar tegenover de VS deed).
De aanpak die Brussel tot dusver volgt, verschilt echter fundamenteel van de aanpak die de huidige Amerikaanse regering aanvankelijk koos. Vorig jaar werden torenhoge Amerikaanse invoerheffingen en strengere beperkingen op de uitvoer van technologie (halfgeleiders) naar China snel gevolgd door evenredige Chinese tegenmaatregelen, in de vorm van vergelijkbaar hoge tegenheffingen en uitvoercontroles voor zeldzame aardmetalen. Het gevolg was dat de VS snel en op grote schaal moesten terugkrabbelen (zie bijvoorbeeld hier). De EU en China blijven daarentegen op een ogenschijnlijk veel constructievere manier met elkaar in gesprek. Voor de komende maanden staan verdere gesprekken gepland, bijvoorbeeld over China’s wisselkoersregime. Het lijkt erop dat Brussel aftast welke handelsmaatregelen Beijing nog kan accepteren zonder zware tegenmaatregelen of zelfs een algehele handelsoorlog uit te lokken, en daarbij binnen het WTO-kader blijft. Het recente akkoord over hybride auto’s laat zien dat er nog steeds een gemeenschappelijke basis kan worden gevonden. Deze aanpak zou wellicht vaker kunnen worden gevolgd, waarbij machines, chemische producten en meubels als mogelijke sectoren worden genoemd.
Uiteindelijk is voor Brussel vooral van belang dat op maat gemaakte handelsmaatregelen, zoals invoerplafonds en/of heffingen voor bepaalde sectoren, een deel van de meest urgente druk op de Europese industrie kunnen wegnemen, terwijl de betrekkingen met een belangrijke handelspartner als China ordelijk blijven. Dit is extra belangrijk gezien de kritieke afhankelijkheid van de Europese industrie van bepaalde grondstoffen. Voor China geldt dat Beijing zijn belangen zal blijven verdedigen en van tijd tot tijd tegenmaatregelen kan nemen of daarmee kan dreigen, maar waarschijnlijk weinig behoefte heeft aan een ernstig handelsconflict met de EU. De EU is immers China’s belangrijkste westerse exportbestemming geworden, terwijl de betrekkingen met de VS nog steeds in een ‘fragiel evenwicht’ verkeren. Concluderend: hoewel er neerwaartse risico’s zijn en we beperkte handelsconflicten in ons basisscenario meenemen, voorzien we geen ernstige escalatie die uitmondt in een algehele handelsoorlog.