Nederland - Veerkrachtige groei stuit op hardnekkige knelpunten

De bbp-groei viel in de eerste helft van 2026 hoger uit dan eerder geraamd, daarom hebben we onze voorspelling voor 2026 verhoogd naar 1,5%. De groei neemt in de tweede helft van 2026 en in 2027 af, maar blijft solide. De inflatie loopt op en komt dit jaar voor het vijfde jaar op rij boven 3% uit.

De Nederlandse economie presteerde in de eerste helft van 2026 beter dan eerder geraamd. Herziene cijfers tonen een bbp-groei van 0,3% in het eerste kwartaal en 0,6% k/k in het tweede kwartaal. Een opmerkelijke prestatie gezien de geopolitieke ontwikkelingen en de (inter)nationale onzekerheid. De binnenlandse vraag was de belangrijkste aanjager. De particuliere consumptie bleef robuust ondanks de grote onzekerheid en oplopende inflatie. Bedrijven bleven investeren; mogelijk mede door eenmalige aankopen van vervoermiddelen zoals vliegtuigen. De overheidsconsumptie, bijvoorbeeld zorguitgaven, bleef bijdragen aan de groei. Ook profiteerde de Nederlandse export van de wereldwijde AI-hausse, zowel bij de goederenexport naar bijvoorbeeld Taiwan als bij de uitvoer van aanverwante diensten. De prestatie van de industriële sector weerspiegelt verschillende internationale ontwikkelingen. Zo heeft Nederland een uniek voordeel met zijn innovatieve halfgeleidersector, die de afgelopen zes jaar zowel qua omzet als werkgelegenheid ongeveer is verdubbeld. Het aardoliecluster profiteert van verstoringen in de internationale raffinagesector, terwijl internationale ontwikkelingen en energieprijzen de concurrentiepositie van de chemische industrie onder druk zetten.
Naast deze sterke prestaties zien we een economie die nog altijd wordt beperkt door verschillende knelpunten, zoals netcongestie, personeelstekorten en knellende stikstofnormen. Deze knelpunten zullen de economische prestaties de komende tijd steeds sterker drukken en kunnen ook andere neveneffecten hebben. Nederlandse bedrijven hebben hun financiële weerbaarheid vergroot en de schuld van de private sector als aandeel van het bbp is de afgelopen jaren afgenomen. Dit kan er echter ook op wijzen dat knelpunten, zoals beperkte aansluitmogelijkheden op het elektriciteitsnet en personeelstekorten, bedrijven afremmen. Huishoudens hebben aanzienlijke spaartegoeden opgebouwd. Die bieden een financiële buffer, maar weerspiegelen ook de grote onzekerheid. Het lage aantal faillissementen kan eveneens samenhangen met deze beperkingen en kan wijzen op een beperkte bedrijvendynamiek. Ook de conjuncturele druk neemt toe. Naar verwachting zwakt de consumptiegroei in 2027 af, doordat de hogere inflatie bij voedsel en energie het consumentenvertrouwen drukt. De oplopende rente gaat pijn doen en naar verwachting koelt de woningmarkt af. Bovendien zwakt de recente voorraadopbouw door bedrijven af. Toch blijft de binnenlandse vraag de economische activiteit op korte termijn waarschijnlijk ondersteunen en verwachten we in het derde kwartaal een bbp-groei van 0,3% k/k.
Hoewel de bbp-groei nog altijd solide is, hebben hogere energieprijzen ons ertoe gebracht onze onderliggende groeiverwachting te verlagen. De opwaartse bijstelling van de groei in de eerste helft van het jaar compenseert dit effect voor 2026 echter ruimschoots. Daarom verhogen we onze bbp-groei voorspelling voor 2026 van 1,3% naar 1,5%, terwijl we onze prognose voor 2027 ongewijzigd laten op 1,1%.
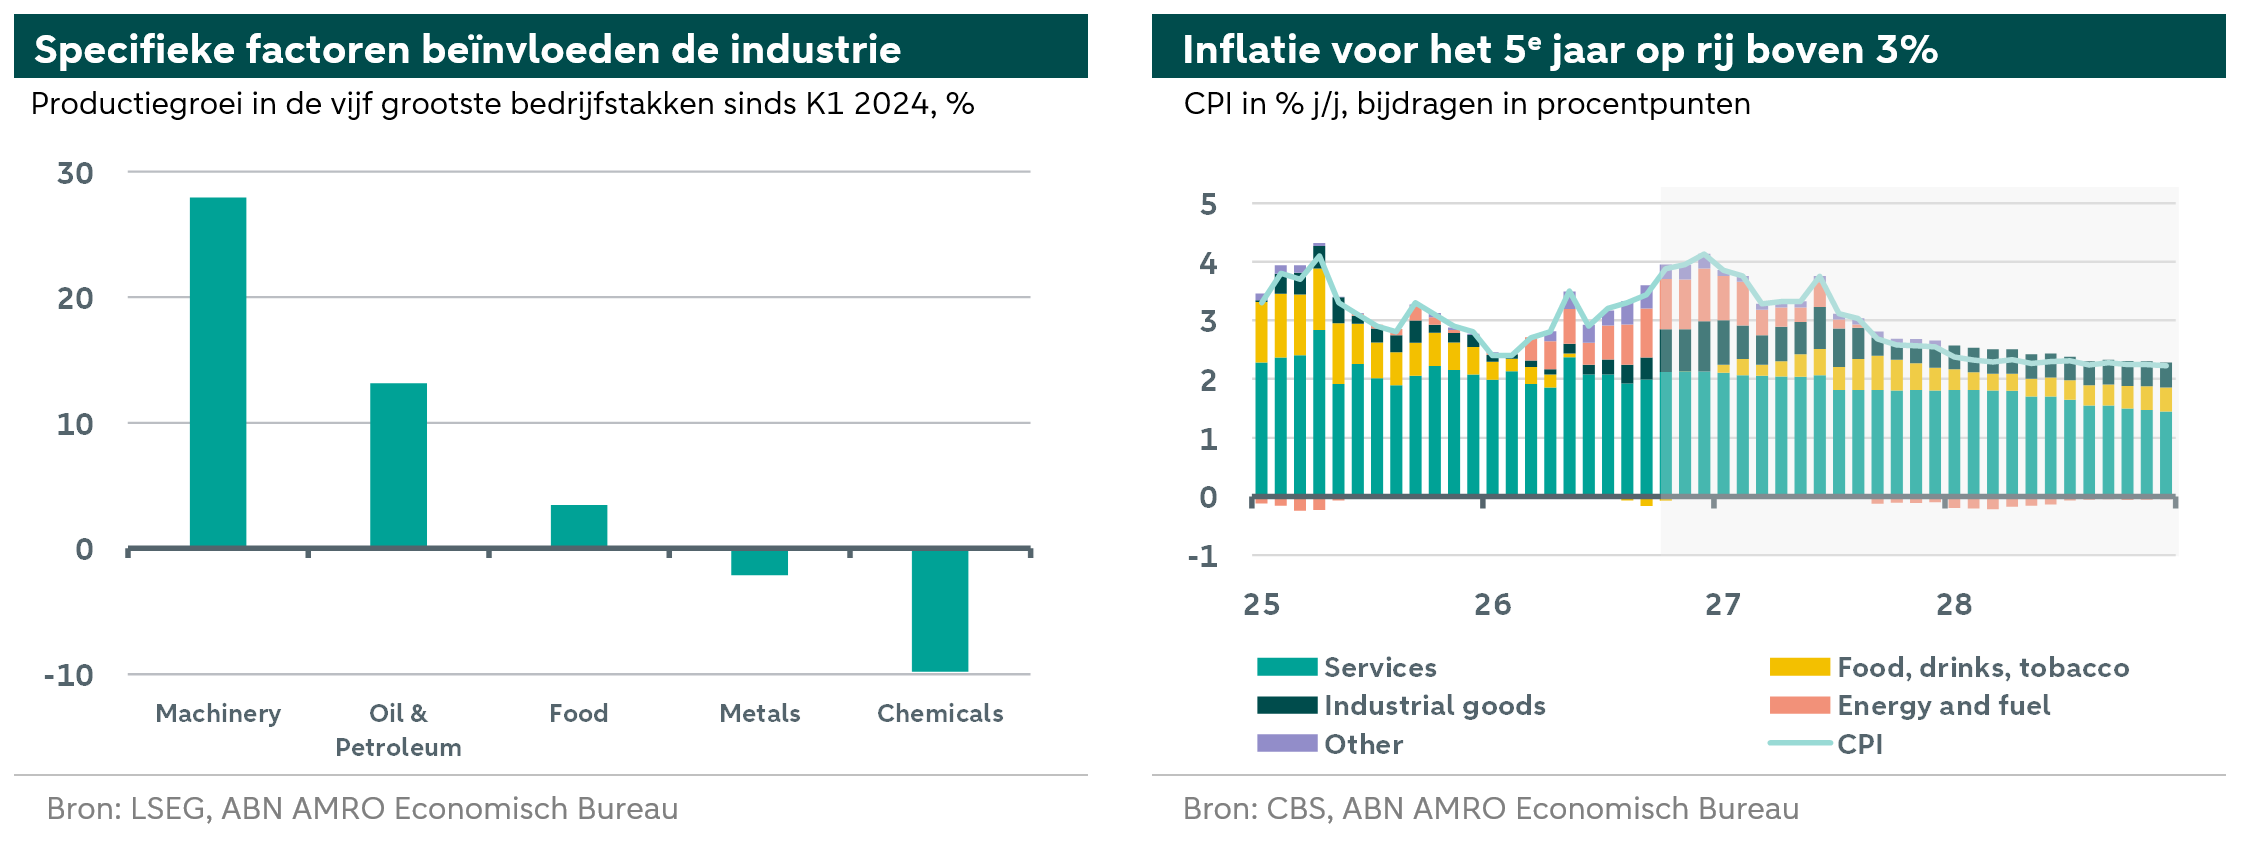
De inflatie loopt op. Na de opwaartse bijstelling van onze aannames voor de energieprijzen verwachten we nu een CPI-inflatie van 3,2% in 2026 en 3,1% in 2027. Rond de jaarwisseling komt de inflatie boven 4% uit, vooral door hogere brandstofprijzen. De korte termijn impact op de energierekening van huishoudens blijft beperkter, omdat veel huishoudens een vast contract hebben. Ook de prijzen van industriële goederen lopen licht op door de energiekosten en de AI-hausse. De voedingsinflatie is de afgelopen maanden afgenomen en werd zelfs negatief, maar de onderliggende druk neemt toe. Toch verwachten we dat hogere energieprijzen minder sterk doorwerken in het bredere inflatiemandje dan tijdens de vorige energiecrisis.